অর্থজগত প্রতিবেদন
দেশের ব্যাংকিং খাতে আর্থিক দুর্বলতার প্রভাব এবার স্পষ্ট হয়ে উঠেছে করপোরেট সামাজিক দায়বদ্ধতা বা সিএসআর ব্যয়ে। চলতি বছরের প্রথম ছয় মাসে দেশের ১০টি শরিয়াহভিত্তিক ব্যাংক সিএসআর কার্যক্রমে ব্যয় করেছে মাত্র ১৮ কোটি ৩৬ লাখ টাকা। গত বছরের একই সময়ে এই ব্যাংকগুলোর ব্যয় ছিল ৩৬ কোটি ৬৭ লাখ টাকা। অর্থাৎ এক বছরের ব্যবধানে সিএসআর ব্যয় কমেছে প্রায় ১৮ কোটি ৩১ লাখ টাকা বা ৫০ শতাংশ।
তবে ব্যয়ের উৎস বিশ্লেষণ করলে আরও গুরুত্বপূর্ণ একটি চিত্র সামনে আসে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, এই ১০ ব্যাংকের সিএসআর ব্যয়ের প্রায় পুরোটাই এসেছে নিট মুনাফার বাইরে থাকা বিভিন্ন তহবিল থেকে। এর মধ্যে রয়েছে সন্দেহজনক আয়, জাকাত তহবিল এবং গ্রাহকদের কাছ থেকে আদায়কৃত ক্ষতিপূরণ। নিট মুনাফা থেকে সিএসআর ব্যয় করেছে কেবল স্ট্যান্ডার্ড ব্যাংক, যার পরিমাণ মাত্র ৫ লাখ টাকা।
সংশ্লিষ্টরা বলছেন, ব্যাংকগুলোর আর্থিক সক্ষমতা কমে যাওয়াই সিএসআর ব্যয়ে বড় ধরনের পতনের অন্যতম কারণ। বিশেষ করে খেলাপি ঋণ বেড়ে যাওয়া, বিপুল প্রভিশন সংরক্ষণের চাপ, মূলধন ঘাটতি এবং ঋণ বিতরণে স্থবিরতার কারণে ব্যাংকগুলোর নিট মুনাফা সংকুচিত হয়েছে। ফলে সামাজিক দায়বদ্ধতার কর্মসূচিতে অর্থ বরাদ্দের সক্ষমতাও কমেছে।
চলতি বছরের জানুয়ারি থেকে জুন পর্যন্ত দেশের পুরো ব্যাংকিং খাত সিএসআর কার্যক্রমে ব্যয় করেছে ১১৯ কোটি টাকা। এর বিপরীতে ২০২৫ সালের জুলাই থেকে ডিসেম্বর—ছয় মাসে এ খাতে ব্যয় হয়েছিল ১৯৮ কোটি টাকা। অর্থাৎ ছয় মাসের ব্যবধানে ব্যাংকগুলোর সিএসআর ব্যয় কমেছে প্রায় ৭৮ কোটি টাকা।
ব্যাংকভিত্তিক হিসাবের বাইরে সামগ্রিক চিত্রেও বেসরকারি ব্যাংকগুলোর প্রাধান্য রয়েছে। জানুয়ারি-জুন সময়ে বেসরকারি ব্যাংকগুলো সিএসআর খাতে ব্যয় করেছে ১০৩ কোটি টাকা। বিদেশি ব্যাংকগুলোর ব্যয় ১৩ কোটি টাকা, রাষ্ট্রায়ত্ত ব্যাংকগুলোর ২ কোটি ৩০ লাখ টাকা এবং বিশেষায়িত ব্যাংকগুলোর ব্যয় মাত্র ১১ লাখ টাকা।
তবে সব ব্যাংক সামাজিক দায়বদ্ধতার কর্মসূচিতে অর্থ ব্যয় করেনি। চলতি বছরের প্রথম ছয় মাসে ১৮টি ব্যাংক সিএসআর খাতে কোনো অর্থই দেয়নি। রাষ্ট্রায়ত্ত ব্যাংকগুলোর মধ্যে জনতা ব্যাংক, অগ্রণী ব্যাংক, বেসিক ব্যাংক, বাংলাদেশ কৃষি ব্যাংক ও রাজশাহী কৃষি উন্নয়ন ব্যাংকও এ সময়ে সিএসআর ব্যয় করেনি।
শরিয়াহভিত্তিক ১০টি ব্যাংকের মধ্যে রয়েছে ইসলামী ব্যাংক বাংলাদেশ, আল-আরাফাহ ইসলামী ব্যাংক, শাহজালাল ইসলামী ব্যাংক, এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক, স্ট্যান্ডার্ড ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, ইউনিয়ন ব্যাংক ও আইসিবি ইসলামিক ব্যাংক। এসব ব্যাংকের মধ্যে পাঁচটি ব্যাংক পরবর্তী সময়ে একীভূত হয়ে সম্মিলিত ইসলামী ব্যাংক গঠন করেছে।
গত বছরের একই সময়ে এই ১০ ব্যাংকের সিএসআর ব্যয় ছিল ৩৬ কোটি ৬৭ লাখ টাকা। এর মধ্যে নিট মুনাফা থেকে ব্যয় হয়েছিল ৭ কোটি ৪৩ লাখ টাকা, যা মোট ব্যয়ের প্রায় ২০ শতাংশ। বাকি প্রায় ৮০ শতাংশ অর্থ এসেছিল সন্দেহজনক আয়, জাকাত তহবিল ও আদায়কৃত ক্ষতিপূরণ থেকে। চলতি বছরের প্রথমার্ধে নিট মুনাফা থেকে সিএসআর ব্যয়ের পরিমাণ আরও নেমে এসেছে।
ইসলামী ব্যাংকিং ব্যবস্থায় ‘সন্দেহজনক আয়’ বলতে এমন আয়কে বোঝায়, যা কোনো বিনিয়োগ বা লেনদেনের ত্রুটির কারণে শরিয়াহ নীতির সঙ্গে সামঞ্জস্যপূর্ণ নয় বলে বিবেচিত হয়। এ ধরনের অর্থ ব্যাংকের স্বাভাবিক মুনাফার অংশ হিসেবে গণ্য করা হয় না। একইভাবে ঋণ পরিশোধে বিলম্বের কারণে গ্রাহকের কাছ থেকে আদায়কৃত ক্ষতিপূরণের অর্থও ব্যাংকের মুনাফা হিসেবে দেখানো হয় না। এসব অর্থ সাধারণত পৃথক হিসাবে সংরক্ষণ করে দাতব্য ও জনকল্যাণমূলক কাজে ব্যয় করা হয়।
ফলে ইসলামী ব্যাংকগুলোর সিএসআর ব্যয়ের উৎসের ধরনটিও প্রচলিত ব্যাংকের তুলনায় কিছুটা আলাদা। বিশেষ করে কোনো ব্যাংকের নিট মুনাফা কমে গেলে সামাজিক দায়বদ্ধতার জন্য মুনাফা থেকে বরাদ্দ দেওয়ার সুযোগ সংকুচিত হয়। তখন শরিয়াহ অনুযায়ী দাতব্য কাজে ব্যবহারের জন্য সংরক্ষিত অর্থই সিএসআর ধরনের কার্যক্রমে গুরুত্বপূর্ণ উৎস হয়ে ওঠে।
ব্যাংকারদের মতে, ব্যাংকিং খাতের বর্তমান আর্থিক সংকট সিএসআর কার্যক্রমে সরাসরি প্রভাব ফেলছে। ইসলামী ব্যাংক বাংলাদেশের অতিরিক্ত ব্যবস্থাপনা পরিচালক এম কামাল উদ্দিন জসিমের মতে, ব্যাংকের সিএসআর ব্যয়ের সক্ষমতা মূলত নিট মুনাফার সঙ্গে সম্পর্কিত। অতীতে ইসলামী ব্যাংকগুলো সামাজিক দায়বদ্ধতার বিভিন্ন কর্মসূচিতে তুলনামূলকভাবে বেশি অর্থ ব্যয় করলেও ঋণ অনিয়ম ও আর্থিক দুর্বলতার কারণে এখন অনেক ব্যাংকই সেই সক্ষমতা হারিয়েছে।
ব্যাংকিং খাতের সামগ্রিক আর্থিক অবস্থাও এই সংকটের গভীরতা নির্দেশ করছে। অর্থ মন্ত্রণালয় সম্পর্কিত সংসদীয় স্থায়ী কমিটির দ্বিতীয় বৈঠকে বাংলাদেশ ব্যাংকের উপস্থাপিত তথ্য অনুযায়ী, চারটি রাষ্ট্রায়ত্ত, ১৫টি বেসরকারি ও একটি বিদেশি ব্যাংকসহ মোট ২২টি ব্যাংকের পুঞ্জীভূত লোকসান দাঁড়িয়েছে ২ লাখ ৫৩ হাজার কোটি টাকা।
উচ্চ খেলাপি ঋণ, ঋণের বিপরীতে প্রয়োজনীয় প্রভিশন সংরক্ষণ, মূলধন ঘাটতি এবং দুর্বল সম্পদমান—সব মিলিয়ে ব্যাংকগুলোর আয় করার সক্ষমতা কমে গেছে। অনেক ব্যাংক পরিচালন পর্যায়ে মুনাফা করলেও খেলাপি ঋণের বিপরীতে প্রভিশন, অন্যান্য পরিচালন ব্যয় এবং সম্ভাব্য ঋণক্ষতির হিসাব সমন্বয়ের পর নিট লোকসানে চলে যাচ্ছে। এর সরাসরি প্রভাব পড়ছে মুনাফাভিত্তিক সামাজিক ব্যয়েও।
বাংলাদেশ ব্যাংকের সিএসআর গাইডলাইন অনুযায়ী, ব্যাংকগুলোকে সাধারণভাবে তাদের বার্ষিক নিট মুনাফার ১ শতাংশ সিএসআর খাতে ব্যয়ের নির্দেশনা রয়েছে। একই গাইডলাইনে সিএসআর ব্যয়ের ক্ষেত্রে শিক্ষায় ৩০ শতাংশ, স্বাস্থ্যসেবায় ৩০ শতাংশ, পরিবেশ ও জলবায়ু পরিবর্তন মোকাবিলায় ২০ শতাংশ এবং দুর্যোগ ব্যবস্থাপনা, সমাজকল্যাণ, সংস্কৃতি ও ক্রীড়াসহ অন্যান্য খাতে বাকি ২০ শতাংশ ব্যয়ের সুপারিশ করা হয়েছে।
কিন্তু চলতি বছরের প্রথম ছয় মাসের বাস্তব চিত্রে এই কাঠামোর সঙ্গে ব্যয়ের ভারসাম্য পুরোপুরি মেলেনি। মোট ১১৯ কোটি টাকার সিএসআর ব্যয়ের মধ্যে স্বাস্থ্যসেবায় সর্বোচ্চ ৩৪ কোটি ৬৬ লাখ টাকা বা ২৯ শতাংশ ব্যয় হয়েছে। শিক্ষায় ব্যয় হয়েছে ২৪ কোটি ১৩ লাখ টাকা বা প্রায় ২০ শতাংশ। পরিবেশ সুরক্ষা এবং জলবায়ু পরিবর্তনের প্রভাব প্রশমন ও অভিযোজন কার্যক্রমে ব্যয় হয়েছে ১১ কোটি ৭২ লাখ টাকা বা ৯ দশমিক ৮৪ শতাংশ। আর অন্যান্য খাতে ব্যয় হয়েছে ৪৮ কোটি ৫৩ লাখ টাকা, যা মোট ব্যয়ের ৪০ দশমিক ৭৭ শতাংশ।
অর্থাৎ ব্যাংকগুলোর সিএসআর ব্যয়ের সবচেয়ে বড় অংশই গেছে গাইডলাইনে নির্ধারিত শিক্ষা, স্বাস্থ্য ও পরিবেশের বাইরে থাকা বিভিন্ন কার্যক্রমে। অন্যদিকে শিক্ষা ও পরিবেশ খাতে ব্যয়ের অংশ নির্দেশিত অনুপাতের তুলনায় কম।
ব্যাংকিং খাতের পাশাপাশি ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানগুলোর সিএসআর কার্যক্রমও বেশ সীমিত ছিল। চলতি বছরের জানুয়ারি-জুন সময়ে ৩৪টি এনবিএফআই সম্মিলিতভাবে মাত্র ১ কোটি ২৫ লাখ টাকা সিএসআর খাতে ব্যয় করেছে। এর মধ্যে ২৬টি আর্থিক প্রতিষ্ঠান কোনো অর্থই ব্যয় করেনি।
সামগ্রিক পরিস্থিতি বিশ্লেষণ করলে দেখা যায়, সিএসআর ব্যয় কমে যাওয়ার পেছনে কেবল ব্যাংকগুলোর সামাজিক কার্যক্রমে অনাগ্রহ দায়ী নয়; বরং এর সঙ্গে গভীরভাবে যুক্ত রয়েছে ব্যাংক খাতের আর্থিক সক্ষমতার অবনতি। খেলাপি ঋণ ও মূলধন ঘাটতির চাপ যত বাড়ছে, ততই ব্যাংকগুলোর মুনাফা ধরে রাখা কঠিন হচ্ছে। ফলে সামাজিক দায়বদ্ধতার জন্য বরাদ্দও সংকুচিত হচ্ছে।
বিশেষ করে যেসব ব্যাংক দীর্ঘদিন ধরে দুর্বল সম্পদমান, উচ্চ খেলাপি ঋণ ও লোকসানের চাপে রয়েছে, তাদের ক্ষেত্রে সিএসআর এখন মূল ব্যবসায়িক অগ্রাধিকারের তুলনায় গৌণ হয়ে পড়ার ঝুঁকি তৈরি হয়েছে। এর ফলে শিক্ষা, স্বাস্থ্য, পরিবেশ, দুর্যোগ ব্যবস্থাপনা ও সমাজকল্যাণের মতো খাতে ব্যাংকিং খাতের অর্থায়নের যে সামাজিক ভূমিকা থাকার কথা, সেটিও ধীরে ধীরে সীমিত হয়ে আসছে।
মুনাফা সংকটে ইসলামী ব্যাংকের সিএসআর ব্যয়ে ধস
ধীর প্রবৃদ্ধির ফাঁদে বাংলাদেশ
অর্থজগত প্রতিবেদন
বাংলাদেশের অর্থনীতিতে প্রবৃদ্ধির গতি কমে যাওয়ার প্রবণতা অব্যাহত থাকতে পারে বলে পূর্বাভাস দিয়েছে বিশ্বব্যাংক। সংস্থাটির হিসাবে, ২০২৬ ও ২০২৭ অর্থবছর—দুই বছরেই দেশের মোট দেশজ উৎপাদন (জিডিপি) প্রবৃদ্ধি ৩ দশমিক ৪ শতাংশে সীমাবদ্ধ থাকতে পারে। তবে ২০২৮ অর্থবছরে পরিস্থিতির কিছুটা উন্নতি হয়ে প্রবৃদ্ধি ৩ দশমিক ৯ শতাংশে উঠতে পারে।
মঙ্গলবার প্রকাশিত বিশ্বব্যাংকের অক্টোবর ২০২৬-এর বাংলাদেশ ডেভেলপমেন্ট আপডেটে দেশের অর্থনীতির এই চিত্র উঠে এসেছে। ‘মেক সাবসিডিজ অ্যান্ড সোশ্যাল প্রটেকশন ওয়ার্ক বেটার ফর দ্য পুওর’ শিরোনামের প্রতিবেদনে বলা হয়েছে, বাংলাদেশের অর্থনীতি কয়েক বছর ধরে ধারাবাহিক চাপের মধ্য দিয়ে যাচ্ছে। এর প্রভাব পড়ছে বিনিয়োগ, কর্মসংস্থান, রফতানি, মানুষের ক্রয়ক্ষমতা এবং সামগ্রিক অর্থনৈতিক কর্মকাণ্ডে।
বিশ্বব্যাংক ২০২৭ অর্থবছরের প্রবৃদ্ধির পূর্বাভাস আগের হিসাবের তুলনায় ১ দশমিক ২ শতাংশীয় পয়েন্ট কমিয়েছে। একই সঙ্গে ২০২৬ অর্থবছরের পূর্বাভাসও শূন্য দশমিক ৫ শতাংশীয় পয়েন্ট কমানো হয়েছে। অর্থাৎ স্বল্পমেয়াদে বাংলাদেশের অর্থনৈতিক পুনরুদ্ধারের গতি নিয়ে আন্তর্জাতিক সংস্থাটির প্রত্যাশা আগের তুলনায় দুর্বল হয়েছে।
সংস্থাটির পর্যবেক্ষণে, ২০২৩ সাল থেকেই বাংলাদেশের প্রবৃদ্ধির গতি ধীরে ধীরে কমছে। এর পেছনে জ্বালানি ও আর্থিক খাতের দুর্বলতা, অভ্যন্তরীণ রাজস্ব আহরণে সীমাবদ্ধতা এবং বৈশ্বিক অর্থনীতির অনিশ্চয়তাকে গুরুত্বপূর্ণ কারণ হিসেবে চিহ্নিত করা হয়েছে। এসব কারণে বেসরকারি বিনিয়োগে স্থবিরতা তৈরি হয়েছে এবং ব্যবসা পরিচালনার ব্যয়ও বেড়েছে।
অর্থনীতির দুর্বলতার আরেকটি বড় দিক হলো বিনিয়োগ ও রফতানির গতি কমে যাওয়া। উচ্চ মূল্যস্ফীতির কারণে সাধারণ মানুষের প্রকৃত ক্রয়ক্ষমতা কমেছে। ফলে অভ্যন্তরীণ চাহিদার ওপরও চাপ তৈরি হয়েছে। একই সময়ে উৎপাদন ও ব্যবসায়িক কার্যক্রমের ব্যয় বৃদ্ধি উদ্যোক্তাদের জন্য নতুন চাপ তৈরি করেছে।
ব্যাংকিং খাতের দুর্বলতাও অর্থনীতির গতি ফেরানোর পথে বড় বাধা হয়ে উঠেছে। বিশ্বব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের ডিসেম্বর শেষে খেলাপি ঋণের হার ছিল ৩০ দশমিক ৬ শতাংশ। ২০২৬ সালের জুনে তা বেড়ে ৩৩ দশমিক ২ শতাংশে পৌঁছেছে। ঋণখেলাপির এই উচ্চ হার ব্যাংকগুলোর ঋণ দেওয়ার সক্ষমতা, নতুন বিনিয়োগে অর্থায়ন এবং বিনিয়োগকারীদের আস্থার ওপর চাপ বাড়াচ্ছে।
রাজস্ব খাতেও পরিস্থিতি চ্যালেঞ্জিং। জিডিপির তুলনায় বাংলাদেশের রাজস্ব আহরণ ৮ দশমিক ৩ শতাংশে রয়েছে, যা বিশ্বব্যাংকের হিসাবে বিশ্বের অন্যতম সর্বনিম্ন। ২০২৬ অর্থবছরে রাজস্ব ঘাটতি বেড়ে জিডিপির ৩ দশমিক ৯ শতাংশ হয়েছে, যেখানে আগের অর্থবছরে এই হার ছিল ৩ দশমিক ৫ শতাংশ। সীমিত রাজস্ব সক্ষমতার কারণে সরকারের উন্নয়ন ও বিনিয়োগ ব্যয়ও বাধাগ্রস্ত হচ্ছে।
তবে অর্থনীতির বৈদেশিক খাতে কিছুটা স্বস্তির চিত্র রয়েছে। শক্তিশালী রেমিট্যান্স প্রবাহ এবং বৈদেশিক মুদ্রার রিজার্ভের উন্নতির কারণে বৈদেশিক লেনদেনের চাপ কিছুটা কমেছে। ফলে অভ্যন্তরীণ অর্থনীতিতে নানা দুর্বলতা থাকলেও বৈদেশিক খাত তুলনামূলকভাবে স্থিতিশীল অবস্থায় রয়েছে।
বিশ্বব্যাংকের বাংলাদেশ ও ভুটান বিভাগের পরিচালক জ্যঁ পেসমের মতে, অর্থনীতিকে দীর্ঘস্থায়ী মন্দার ঝুঁকি থেকে বের করে অন্তর্ভুক্তিমূলক প্রবৃদ্ধির পথে ফেরাতে ব্যাংকিং খাত, অভ্যন্তরীণ রাজস্ব ব্যবস্থা এবং জ্বালানি খাতে দ্রুত ও বড় ধরনের সংস্কার প্রয়োজন। অর্থনীতির উৎপাদন সক্ষমতা বাড়ানো এবং বিনিয়োগের পরিবেশ উন্নত করার ক্ষেত্রেও এসব সংস্কার গুরুত্বপূর্ণ বলে মনে করছে সংস্থাটি।
অর্থনৈতিক ধীরগতির সবচেয়ে বড় সামাজিক প্রভাব পড়েছে দারিদ্র্য ও কর্মসংস্থানে। বিশ্বব্যাংকের হিসাবে, ২০২৬ অর্থবছরে দেশের দারিদ্র্য ও বৈষম্য বেড়েছে। আগের বছরের তুলনায় প্রায় ২১ লাখ মানুষ নতুন করে দারিদ্র্যের মধ্যে পড়েছে। একই সময়ে কর্মসংস্থান সৃষ্টি কার্যত থমকে গেছে এবং নারীদের কর্মসংস্থানেও নেতিবাচক প্রভাব পড়েছে।
দারিদ্র্য মোকাবিলায় সামাজিক সুরক্ষা কর্মসূচি, জ্বালানি ও কৃষি ভর্তুকি গুরুত্বপূর্ণ ভূমিকা রাখলেও এসব সুবিধা দরিদ্র মানুষের একটি বড় অংশের কাছে পৌঁছাচ্ছে না। বিশ্বব্যাংকের প্রতিবেদনে বলা হয়েছে, দেশের সবচেয়ে দরিদ্র পরিবারগুলোর প্রায় অর্ধেক এখনো কোনো সামাজিক সুরক্ষা কর্মসূচির আওতায় নেই। ফলে বিদ্যমান সহায়তা ব্যবস্থার কার্যকারিতা বাড়ানোর পাশাপাশি প্রকৃত দরিদ্রদের কাছে সুবিধা পৌঁছানোকে গুরুত্ব দেওয়ার প্রয়োজন রয়েছে।
বাংলাদেশের তুলনায় দক্ষিণ এশিয়ার সামগ্রিক অর্থনৈতিক চিত্র অবশ্য তুলনামূলকভাবে শক্তিশালী। বিশ্বব্যাংকের পূর্বাভাস অনুযায়ী, চলতি বছরে দক্ষিণ এশিয়ার প্রবৃদ্ধি ৬ দশমিক ৯ শতাংশ হতে পারে। ২০২৭ সালে তা সামান্য কমে ৬ দশমিক ৭ শতাংশে দাঁড়াতে পারে। সংস্থাটি মনে করছে, কৃত্রিম বুদ্ধিমত্তা বা এআইয়ের বিস্তৃত ব্যবহার এ অঞ্চলের উৎপাদনশীলতা ও অর্থনৈতিক কর্মকাণ্ডে নতুন সুযোগ তৈরি করতে পারে।
বিশ্বব্যাংকের সর্বশেষ পূর্বাভাসে বাংলাদেশের সামনে মূল চ্যালেঞ্জ হিসেবে উঠে এসেছে অর্থনীতির অভ্যন্তরীণ সক্ষমতা পুনর্গঠন। ব্যাংকিং খাতের দুর্বলতা কমানো, রাজস্ব আহরণ বাড়ানো, জ্বালানি সরবরাহের স্থিতিশীলতা নিশ্চিত করা, বিনিয়োগ পরিবেশ উন্নত করা এবং সামাজিক সুরক্ষার আওতা বাড়াতে না পারলে প্রবৃদ্ধির গতি দ্রুত ফেরানো কঠিন হতে পারে। ২০২৮ অর্থবছরে প্রবৃদ্ধি কিছুটা বাড়ার পূর্বাভাস থাকলেও অর্থনীতিকে টেকসই উচ্চ প্রবৃদ্ধির পথে নিতে কাঠামোগত সংস্কারই এখন সবচেয়ে গুরুত্বপূর্ণ বিষয় হয়ে উঠেছে।
১৭ বছর পর সরকারি বন্ড বাইব্যাক
অর্থজগত প্রতিবেদন
অভ্যন্তরীণ ঋণের চাপ সামলানো এবং সরকারি ঋণ ব্যবস্থাপনাকে আরও কার্যকর করতে প্রায় ১৭ বছর পর ট্রেজারি বন্ড পুনর্ক্রয়ের উদ্যোগ নিয়েছে সরকার। আগামী ৮ অক্টোবর ৬ হাজার ৬৬৭ কোটি টাকার দুই বছর মেয়াদি ট্রেজারি বন্ড কিনে নেওয়ার জন্য নিলাম আয়োজন করবে বাংলাদেশ ব্যাংক। ২০০৯ সালের পর এটিই সরকারি সিকিউরিটিজ পুনর্ক্রয়ের প্রথম উদ্যোগ।
বাংলাদেশ ব্যাংকের ‘লায়াবিলিটি ম্যানেজমেন্ট অপারেশন’ (এলএমও)-এর আওতায় এ নিলাম অনুষ্ঠিত হবে। নিলামে অন্তর্ভুক্ত বন্ডগুলোর বার্ষিক কুপন রেট ১২ দশমিক ৩০ শতাংশ। এসব বন্ডের মেয়াদ আগামী ৬ নভেম্বর শেষ হওয়ার কথা ছিল। অর্থাৎ মেয়াদপূর্তির প্রায় এক মাস আগেই সেগুলো বাজার থেকে তুলে নেওয়ার উদ্যোগ নেওয়া হচ্ছে।
নিলাম ব্যবস্থায় সংশ্লিষ্ট বিনিয়োগকারীরা নিজেদের হাতে থাকা বন্ড সরকারকে কী দামে বিক্রি করতে চান, তা উল্লেখ করে প্রতিযোগিতামূলক দরপত্র জমা দেবেন। প্রাপ্ত দর যাচাই-বাছাই করে সরকার নির্ধারণ করবে কোন প্রস্তাব গ্রহণ করা হবে। ঘোষিত ৬ হাজার ৬৬৭ কোটি টাকার পুরো বন্ডই যে পুনর্ক্রয় করা হবে, এমন নিশ্চয়তা নেই। বাজারের সুদের হার, ইয়েল্ড এবং বিনিয়োগকারীদের প্রস্তাবিত দামের ওপর ভিত্তি করে এর চেয়ে কম পরিমাণ বন্ডও কিনতে পারে সরকার।
মূলত সরকারের ঋণ পরিশোধের সময়সূচি পুনর্বিন্যাস করাই এই উদ্যোগের অন্যতম উদ্দেশ্য। বর্তমানে যে ঋণের বড় অংশ নির্দিষ্ট মেয়াদপূর্তিতে একসঙ্গে পরিশোধ করতে হয়, তার চাপ কিছুটা আগেই কমিয়ে আনার সুযোগ তৈরি হবে। একই সঙ্গে ভবিষ্যতে বড় অঙ্কের ঋণ পরিশোধের কারণে সরকারি অর্থ ব্যবস্থাপনায় যে চাপ তৈরি হতে পারে, সেটিও ভাগ করে নেওয়া সম্ভব হবে।
কেন্দ্রীয় ব্যাংকের হিসাবে, মেয়াদ শেষ হওয়ার প্রায় এক মাস আগে বন্ড কিনে নেওয়ায় সরকারের সুদ ব্যয়ও কিছুটা কমতে পারে। কারণ পুরো মেয়াদ পর্যন্ত ১২ দশমিক ৩০ শতাংশ কুপন হারে সুদ পরিশোধের পরিবর্তে আগেই বন্ড নিষ্পত্তি করা হলে কার্যকর সুদ ব্যয় কমে আসার সম্ভাবনা রয়েছে।
এর পাশাপাশি বাইব্যাকের আরেকটি গুরুত্বপূর্ণ প্রভাব পড়তে পারে ব্যাংকিং খাতের তারল্যে। বন্ড বিক্রি করে বিনিয়োগকারীদের হাতে নগদ অর্থ ফিরে আসবে, যা ব্যাংকিং ব্যবস্থায় অতিরিক্ত তারল্য তৈরি করতে পারে। এর ফলে ট্রেজারি বিল ও বন্ডের ইয়েল্ডের ওপর নিম্নমুখী চাপ তৈরি হলে ভবিষ্যতে সরকার তুলনামূলক কম সুদে অভ্যন্তরীণ উৎস থেকে ঋণ নেওয়ার সুযোগ পেতে পারে। একই সঙ্গে ব্যাংকিং ব্যবস্থা থেকে সরকারের নিট ঋণ গ্রহণের চাপও কমতে পারে।
তবে বাংলাদেশ ব্যাংক এটিকে এখনই নিয়মিত ঋণ ব্যবস্থাপনার অংশ হিসেবে না দেখে অনেকটা পরীক্ষামূলক উদ্যোগ হিসেবেই বিবেচনা করছে। বাজারে এ ধরনের পুনর্ক্রয় কার্যক্রম কতটা কার্যকরভাবে কাজ করে এবং বিদ্যমান বাজার কাঠামোর সঙ্গে এটি কতটা সামঞ্জস্যপূর্ণ—প্রথম নিলামের মাধ্যমে সে বিষয়টিও পর্যালোচনা করা হবে। গত এপ্রিল মাসে ট্রেজারি বিল ও বন্ডের সুদের হার তুলনামূলক বেশি থাকায় তখন এ ধরনের বাইব্যাক নিলামে না যাওয়ার সিদ্ধান্ত নেওয়া হয়েছিল।
সরকারি সিকিউরিটিজ পুনর্ক্রয়ের ক্ষেত্রে বাংলাদেশে এটি নতুন কোনো ধারণা নয়। এর আগে ২০০৯ সালের ডিসেম্বরে সর্বশেষ এ ধরনের উদ্যোগ নেওয়া হয়েছিল। সে সময় প্রথম দিনেই চারটি বেসরকারি ব্যাংক ও একটি আর্থিক প্রতিষ্ঠানের কাছ থেকে মোট ৫০৩ কোটি টাকার দরপ্রস্তাব গ্রহণ করা হয়। এরপর দীর্ঘ সময় ধরে সরকারি বন্ডের ক্ষেত্রে এমন পুনর্ক্রয় কার্যক্রম দেখা যায়নি।
নতুন নিলামে প্রাইমারি ডিলার ব্যাংকগুলো সরাসরি অংশ নিতে পারবে। অন্যান্য ব্যাংক ও আর্থিক প্রতিষ্ঠান তাদের সঙ্গে যুক্ত প্রাইমারি ডিলারের মাধ্যমে দরপত্র জমা দিতে পারবে। সরকার যে বন্ড কিনে নেবে, তার মূল্য পরিশোধের পাশাপাশি নিষ্পত্তির তারিখ পর্যন্ত বন্ডের অর্জিত সুদও পরিশোধ করা হবে।
বাজারের জন্য এর আরেকটি তাৎপর্য হলো, বন্ডধারীদের পোর্টফোলিও পুনর্বিন্যাসের সুযোগ বাড়বে। প্রয়োজন হলে বিনিয়োগকারীরা মেয়াদপূর্তির আগেই বন্ড বিক্রি করে তারল্য সংগ্রহ করতে পারবেন। ফলে সরকারি সিকিউরিটিজের বাজারে লেনদেনের সক্রিয়তা এবং তারল্য বাড়ানোর একটি নতুন পথও তৈরি হতে পারে।
সব মিলিয়ে, প্রথম দফার এই বাইব্যাক শুধু নির্দিষ্ট একটি বন্ডের মেয়াদপূর্তির চাপ কমানোর উদ্যোগ নয়; বরং সরকারি ঋণের মেয়াদ, সুদ ব্যয়, বাজারের তারল্য এবং ভবিষ্যৎ ঋণ গ্রহণের ব্যয়—এই চারটি বিষয়কে একই কাঠামোর মধ্যে পরিচালনার একটি পরীক্ষামূলক পদক্ষেপ। এর সাফল্য নির্ভর করবে বাজারে বিনিয়োগকারীদের অংশগ্রহণ, গ্রহণযোগ্য ইয়েল্ড এবং সরকার কতটা কার্যকরভাবে পরবর্তী সময়ে এ ব্যবস্থাকে ঋণ ব্যবস্থাপনার সঙ্গে যুক্ত করতে পারে তার ওপর।
৩৫৫ দিনের জটিলতা ভেঙে ১৪ দিনে ব্যবসা
অর্থজগত প্রতিবেদন
বাংলাদেশে ব্যবসা শুরুর দীর্ঘ ও জটিল প্রক্রিয়া সহজ করতে নতুন উদ্যোগ নিয়েছে সরকার। কোম্পানি নিবন্ধনের পর একের পর এক লাইসেন্স, ছাড়পত্র ও অনুমোদনের পেছনে সময় না দিয়ে উদ্যোক্তারা যাতে একটি ডিজিটাল প্ল্যাটফর্ম থেকেই প্রয়োজনীয় সেবার জন্য আবেদন করতে পারেন, সে লক্ষ্যে চালু করা হচ্ছে স্বতন্ত্র ‘বিজনেস আইডি’ ব্যবস্থা। এর মাধ্যমে ব্যবসা শুরুর সময় বর্তমানের কয়েক মাস থেকে কমিয়ে মাত্র ১৪ দিনে নামিয়ে আনার লক্ষ্য নেওয়া হয়েছে।
সংস্কার উদ্যোগটি বাস্তবায়নে যৌথভাবে কাজ করছে বাণিজ্য মন্ত্রণালয় ও ইনভেস্ট বাংলাদেশ। ব্যবসা ও বিনিয়োগসংক্রান্ত বিভিন্ন সেবার একক ডিজিটাল প্ল্যাটফর্ম ‘বাংলাবিজ’-এর আওতায় তৈরি করা হচ্ছে ১৪ দিনের ‘বিজনেস রেডিনেস প্যাকেজ’। সংশ্লিষ্টদের হিসাবে, বর্তমানে একটি কোম্পানি নিবন্ধনের পর বাস্তবে ব্যবসা শুরু করতে প্রয়োজনীয় লাইসেন্স, ছাড়পত্র ও অনুমোদন সংগ্রহে গড়ে ৩৫৫ দিন পর্যন্ত সময় লেগে যায়। কোনো কোনো ক্ষেত্রে পুরো প্রক্রিয়াটি ১৮০ দিনেও শেষ হয় না।
বর্তমান ব্যবস্থায় কোম্পানি নিবন্ধনের পর উদ্যোক্তাকে ট্রেড লাইসেন্স, করদাতা শনাক্তকরণ নম্বর বা টিআইএন, ব্যাংক হিসাব খোলাসহ ব্যবসার ধরন অনুযায়ী অগ্নিনিরাপত্তা ও পরিবেশগত ছাড়পত্র নিতে হয়। এর সঙ্গে যুক্ত হয় বিভিন্ন খাতভিত্তিক লাইসেন্স ও অনুমোদন। একটি অনুমোদন পাওয়ার সঙ্গে অন্যটির পূর্বশর্ত জড়িত থাকায় পুরো প্রক্রিয়াটি অনেক সময় একটির পর একটি ধাপ পেরিয়ে এগোতে হয়।
এই জটিলতার বড় প্রভাব পড়ে আমদানি-নির্ভর ব্যবসায়। প্রয়োজনীয় কিছু লাইসেন্স ও ছাড়পত্র আবার আমদানি নিবন্ধন সনদ বা আইআরসি পাওয়ার পূর্বশর্ত। ফলে যন্ত্রপাতি, কাঁচামাল কিংবা অন্যান্য উপকরণ আমদানির জন্য ঋণপত্র বা এলসি খুলতেও উদ্যোক্তাদের দীর্ঘ সময় অপেক্ষা করতে হয়। ব্যবসা শুরুর প্রথম পর্যায়েই দীর্ঘসূত্রতা তৈরি হওয়ায় বিনিয়োগের গতি কমে এবং প্রকল্পের কার্যক্রম শুরু পিছিয়ে যায়।
নতুন ব্যবস্থার মূল পরিবর্তন হবে এই ধারাবাহিক নির্ভরতা ভেঙে দেওয়া। ইনভেস্ট বাংলাদেশের সদস্য নাহিয়ান রহমান রচির মতে, সব কমপ্লায়েন্স বাতিল করার পরিবর্তে ব্যবসা শুরুর আগে যেসব শর্ত বাধ্যতামূলক, সেগুলোর কিছু যৌক্তিকভাবে কমানো হবে। কিছু শর্ত ব্যবসা শুরুর পর পূরণের সুযোগ দেওয়া হবে এবং যেসব প্রক্রিয়া পাশাপাশি সম্পন্ন করা সম্ভব, সেগুলো সমান্তরালভাবে এগিয়ে নেওয়া হবে।
এর কেন্দ্রে থাকবে একটি ইউনিক বিজনেস আইডি। কোনো উদ্যোক্তা কোম্পানি নিবন্ধনের জন্য আবেদন করলেই তার জন্য একটি স্বতন্ত্র পরিচয় তৈরি হবে। পরবর্তী সময়ে ওই আইডি ব্যবহার করেই বিভিন্ন লাইসেন্স, ছাড়পত্র ও অনুমোদনের আবেদন করা যাবে। ফলে প্রতিটি সংস্থার কাছে একই তথ্য ও নথি আলাদাভাবে জমা দেওয়ার প্রয়োজন কমে আসবে।
একবার জমা দেওয়া তথ্য বিজনেস আইডির সঙ্গে যুক্ত থাকবে। প্রয়োজন অনুযায়ী সংশ্লিষ্ট সরকারি সংস্থাগুলো সেই তথ্য ব্যবহার করতে পারবে। এতে একই উদ্যোক্তাকে বারবার একই কাগজপত্র জমা দেওয়ার ঝামেলা থেকে মুক্ত করার পাশাপাশি তথ্যের পুনরাবৃত্তিও কমবে।
শুধু আবেদন করার সুবিধাই নয়, নতুন ব্যবস্থায় পুরো ব্যবসায়িক প্রক্রিয়ার একটি ডিজিটাল রেকর্ডও তৈরি হবে। কোন অনুমোদন নেওয়া হয়েছে, কোনটি বাকি, কোনো আবেদন কোন পর্যায়ে রয়েছে কিংবা কোথায় আটকে আছে—এসব তথ্য উদ্যোক্তা একটি ড্যাশবোর্ডের মাধ্যমে দেখতে পারবেন। একই সঙ্গে সংশ্লিষ্ট সরকারি সংস্থাগুলোর কাছেও প্রক্রিয়াটির অগ্রগতি দৃশ্যমান থাকবে।
এর ফলে কোনো উদ্যোক্তা প্রাথমিক অনুমোদন নিয়ে ব্যবসার কার্যক্রম এগিয়ে নেওয়ার পর নির্ধারিত সময়ে পরবর্তী কমপ্লায়েন্স সম্পন্ন না করলে সংশ্লিষ্ট সংস্থাগুলোও বিষয়টি জানতে পারবে। প্রয়োজনে পরিদর্শন বা যৌথ পরিদর্শনের মাধ্যমে পরবর্তী শর্ত পূরণ নিশ্চিত করার ব্যবস্থা থাকবে।
কমপ্লায়েন্স থাকবে, কমবে জটিলতা
সংস্কারের ক্ষেত্রে তিনটি নীতিকে গুরুত্ব দেওয়া হচ্ছে। প্রথমত, প্রয়োজনীয় কমপ্লায়েন্সের মান কমানো হবে না। দ্বিতীয়ত, ব্যবসা শুরুর পুরো প্রক্রিয়াকে শুরু থেকে শেষ পর্যন্ত ডিজিটাল ব্যবস্থার আওতায় আনা হবে। তৃতীয়ত, ব্যবসা শুরুর আগেই পূরণ করতে হয় এমন পূর্বশর্তের সংখ্যা পর্যালোচনা করে যৌক্তিকভাবে কমানো হবে এবং কিছু শর্ত পরবর্তী পর্যায়ে নেওয়া হবে।
ইনভেস্ট বাংলাদেশ ইতোমধ্যে ব্যবসা শুরু করার পুরো প্রক্রিয়ার ধাপগুলো চিহ্নিত করে কোন জায়গায় কী ধরনের পরিবর্তন প্রয়োজন, তার ম্যাপিং শেষ করেছে। কিছু ক্ষেত্রে বিধিমালা পরিবর্তনের কাজও শুরু হয়েছে। একই সঙ্গে কোম্পানি নিবন্ধন পুরোপুরি অনলাইনে নেওয়া, ফায়ার সার্ভিস ও পরিবেশ অধিদপ্তরসহ সংশ্লিষ্ট সংস্থাগুলোকে ডিজিটাল প্ল্যাটফর্মে যুক্ত করা এবং লাইসেন্স পাওয়ার প্রক্রিয়া সহজ করার কাজ এগিয়ে চলছে।
ব্যবসায়ীদের সংগঠন বিজনেস ইনিশিয়েটিভ লিডিং ডেভেলপমেন্ট বা বিল্ডের চেয়ারপারসন আবুল কাসেম খান মনে করেন, ১৪ দিনে ব্যবসা শুরুর লক্ষ্য বাস্তবায়ন করতে হলে পরিকল্পনার পাশাপাশি ডিজিটাল অবকাঠামোর সক্ষমতাও নিশ্চিত করতে হবে। তার মতে, উদ্যোক্তা যেন অনলাইনে আবেদন করার পর প্রতিটি ধাপের অগ্রগতি ও পরবর্তী করণীয় জানতে পারেন, এমন একটি নির্ভরযোগ্য ব্যবস্থা প্রয়োজন। সার্ভার ধীর হয়ে যাওয়া, সিস্টেম অচল হওয়া কিংবা তথ্য ব্যবস্থাপনায় দুর্বলতা থাকলে কাঙ্ক্ষিত ফল পাওয়া কঠিন হবে।
ট্রেড লাইসেন্সের প্রয়োজন কতটা
নতুন উদ্যোগের পাশাপাশি দীর্ঘদিনের ট্রেড লাইসেন্স ব্যবস্থার প্রয়োজনীয়তা নিয়েও প্রশ্ন উঠছে। আবুল কাসেম খানের মতে, শুধু ট্রেড লাইসেন্স পাওয়ার প্রক্রিয়া সহজ করার বদলে একটি একক ব্যবসায়িক পরিচয় নম্বরের মাধ্যমে ব্যবসার বিভিন্ন কার্যক্রম পরিচালনার সুযোগ তৈরি করা যেতে পারে।
তার যুক্তি, একই পরিচয় নম্বর ব্যবহার করে উদ্যোক্তা অনলাইন ব্যবসা পরিচালনা, আমদানি-রফতানি, ব্যাংক হিসাব খোলা এবং ডিজিটাল আর্থিক সেবা গ্রহণ করতে পারলে আলাদা আলাদা পরিচয় ও লাইসেন্সের প্রয়োজন কমবে। বিশেষ করে অনলাইনভিত্তিক ব্যবসা দ্রুত সম্প্রসারিত হওয়ার পর কয়েক দশক আগে তৈরি অনেক নিয়ম ও লাইসেন্স বর্তমান অর্থনীতির বাস্তবতার সঙ্গে কতটা সামঞ্জস্যপূর্ণ, তা নতুন করে পর্যালোচনার প্রয়োজন রয়েছে।
ব্যবসায়ীদের জন্য কোন কোন লাইসেন্স সবচেয়ে বেশি সময় ও হয়রানির কারণ হচ্ছে, তা খাতভিত্তিক আলোচনার মাধ্যমে চিহ্নিত করে অপ্রয়োজনীয় অনুমোদন বাদ দেওয়ার প্রয়োজনীয়তার কথাও বলছেন ব্যবসায়ী প্রতিনিধিরা। তাদের যুক্তি, দেশে বসে বিদেশে কোম্পানি খোলা তুলনামূলক সহজ হলেও নিজ দেশে ব্যবসা শুরু করতে যদি দীর্ঘ প্রশাসনিক প্রক্রিয়ার মধ্য দিয়ে যেতে হয়, তাহলে বিনিয়োগের পরিবেশে তার প্রভাব পড়ে।
পুরোনো উদ্যোগের পর নতুন করে গতি
ইউনিক বিজনেস আইডি চালুর ধারণাটি অবশ্য একেবারে নতুন নয়। ২০২১ সালে দেশের সব ধরনের ব্যবসাপ্রতিষ্ঠানকে একটি ইউনিক বিজনেস আইডেন্টিফিকেশন ব্যবস্থার আওতায় আনার সুপারিশ করেছিল বাণিজ্য মন্ত্রণালয়। সেই সুপারিশ মন্ত্রিপরিষদ বিভাগে পাঠানো হলেও পরবর্তী সময়ে উদ্যোগটির দৃশ্যমান অগ্রগতি হয়নি।
এরপর ২০২২ সালে ই-কমার্স ব্যবসার জন্য ডিজিটাল বিজনেস আইডেন্টিফিকেশন নম্বর বা ডিবিআইডি চালু করা হয়। তবে নতুন প্রস্তাবিত ব্যবস্থা শুধু ই-কমার্স নয়, সামগ্রিক ব্যবসা শুরুর প্রক্রিয়াকে একটি সমন্বিত ডিজিটাল কাঠামোর মধ্যে নিয়ে আসার লক্ষ্যেই তৈরি হচ্ছে।
ইনভেস্ট বাংলাদেশ জানিয়েছে, ব্যবসা শুরুর সংস্কারের প্রথম ধাপ বাস্তবায়নের পর পর্যায়ক্রমে খাতভিত্তিক লাইসেন্সিং ব্যবস্থাও সহজ করা হবে। বাণিজ্য মন্ত্রণালয়ের নেতৃত্বাধীন কমিটি ইতোমধ্যে কয়েকটি অগ্রাধিকার খাত চিহ্নিত করেছে।
সংশ্লিষ্টদের পরিকল্পনা অনুযায়ী, আগামী এক মাসের মধ্যে সংস্কারের কিছু প্রাথমিক ফল দৃশ্যমান করার লক্ষ্য রয়েছে। ছয় থেকে সাত মাসের মধ্যে বড় একটি অংশ বাস্তবায়ন এবং প্রায় এক বছরের মধ্যে পুরো ব্যবস্থাকে কার্যকর রূপ দেওয়ার পরিকল্পনা রয়েছে।
ব্যবসা শুরুর সময় ৩৫৫ দিন থেকে ১৪ দিনে নামিয়ে আনার লক্ষ্য তাই শুধু একটি নতুন ডিজিটাল আইডি চালুর বিষয় নয়; এর সঙ্গে জড়িয়ে আছে বহু সংস্থার দীর্ঘদিনের অনুমোদন কাঠামো, বিধিমালা, লাইসেন্স ব্যবস্থা এবং সরকারি সেবার সমন্বিত ডিজিটাল রূপান্তর। উদ্যোগটি বাস্তবে কতটা দ্রুত ও নির্ভরযোগ্যভাবে কার্যকর হয়, তার ওপরই নির্ভর করবে বাংলাদেশের উদ্যোক্তাদের জন্য ব্যবসা শুরুর পরিবেশে এই সংস্কার কতটা বাস্তব পরিবর্তন আনতে পারে।
৩০ ব্যাংকের প্রযুক্তিনির্ভর সেবা সাময়িক বন্ধ
অর্থজগত প্রতিবেদন
প্রযুক্তিগত অবকাঠামো আধুনিকায়ন ও ব্যাংকিং ব্যবস্থার নিরাপত্তা জোরদারে কিউক্যাশ নেটওয়ার্কের সিস্টেম মাইগ্রেশনের কাজ চলছে। এর প্রভাবে একসঙ্গে ৩০টি ব্যাংকের বিভিন্ন প্রযুক্তিনির্ভর সেবা সাময়িকভাবে সীমিত হয়েছে। এতে সংশ্লিষ্ট ব্যাংকগুলোর এটিএম, ক্যাশ রিসাইক্লিং মেশিন (সিআরএম), পয়েন্ট অব সেল (পিওএস) এবং কিছু কার্ড ও লেনদেনসেবা ব্যবহারে সাময়িক সমস্যা দেখা দিতে পারে।
ব্যাংকগুলোর বিজ্ঞপ্তি অনুযায়ী, ৪ অক্টোবর রাত ৯টা থেকে এসব সেবায় সীমাবদ্ধতা কার্যকর হয়েছে। মাইগ্রেশন কার্যক্রম শেষ না হওয়া পর্যন্ত, অর্থাৎ ১০ অক্টোবর দুপুর ১২টা পর্যন্ত এ পরিস্থিতি অব্যাহত থাকতে পারে। তবে নির্ধারিত সময়ের আগেই প্রযুক্তিগত কাজ শেষ হলে সংশ্লিষ্ট সেবাগুলো স্বাভাবিকভাবে চালু করার কথা জানিয়েছে ব্যাংকগুলো।
বাংলাদেশ ব্যাংক জানিয়েছে, কিউক্যাশ নেটওয়ার্কের সিস্টেম মাইগ্রেশনের কারণেই সাময়িক এ বিঘ্ন। তবে একসঙ্গে ৩০টি ব্যাংকের গুরুত্বপূর্ণ প্রযুক্তিনির্ভর সেবা সীমিত করার বিষয়টি আগে কেন্দ্রীয় ব্যাংককে জানানো হয়নি। সংশ্লিষ্ট ব্যাংকগুলো নিজেদের উদ্যোগে এ সিদ্ধান্ত নিয়েছে। বিষয়টি নিয়ে কেন্দ্রীয় ব্যাংকের মধ্যে অসন্তোষ তৈরি হয়েছে।
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান জানিয়েছেন, নিরাপদ ও আধুনিক ব্যাংকিং সেবা নিশ্চিত করতে কিউক্যাশ নেটওয়ার্কের সিস্টেম মাইগ্রেশনের কাজ চলছে। এর অংশ হিসেবেই ৩০টি ব্যাংকের কিছু সেবা সাময়িকভাবে বন্ধ রয়েছে। তবে এ বিষয়ে ব্যাংকগুলো আগে কেন্দ্রীয় ব্যাংককে অবহিত করেনি।
মাইগ্রেশনের সময়ে কিউক্যাশ নেটওয়ার্কের আওতাভুক্ত এটিএম, সিআরএম ও পিওএসের মাধ্যমে লেনদেনে বিঘ্ন ঘটতে পারে। অবশ্য সব ব্যাংকের সব ধরনের সেবা একই সময়ে বন্ধ থাকবে না। কোন ব্যাংকের কোন সেবা কতক্ষণ সীমিত থাকবে, তা নির্ভর করছে সংশ্লিষ্ট ব্যাংকের প্রযুক্তিগত ব্যবস্থাপনার ওপর।
সাময়িকভাবে প্রযুক্তিনির্ভর সেবা সীমিত হওয়া ৩০টি ব্যাংক হলো—বাংলাদেশ কমার্স ব্যাংক, বাংলাদেশ কৃষি ব্যাংক, অগ্রণী ব্যাংক, ব্যাংক এশিয়া, বেসিক ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, ব্যাংক আলফালাহ বাংলাদেশ, কমিউনিটি ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, আইসিবি ইসলামী ব্যাংক, আইএফআইসি ব্যাংক, যমুনা ব্যাংক, জনতা ব্যাংক, মেঘনা ব্যাংক, মার্কেন্টাইল ব্যাংক, মিডল্যান্ড ব্যাংক, মধুমতি ব্যাংক, ন্যাশনাল ব্যাংক, এনসিসি ব্যাংক, এনআরবি কমার্শিয়াল ব্যাংক, এনআরবি গ্লোবাল ব্যাংক, রূপালী ব্যাংক, শাহজালাল ইসলামী ব্যাংক, সীমান্ত ব্যাংক, সোনালী ব্যাংক, সাউথ বাংলা অ্যাগ্রিকালচার অ্যান্ড কমার্স ব্যাংক, ট্রাস্ট ব্যাংক, ইউনিয়ন ব্যাংক, উত্তরা ব্যাংক ও উরি ব্যাংক বাংলাদেশ।
সেবায় সাময়িক সীমাবদ্ধতার বিষয়টি গ্রাহকদের এসএমএসের মাধ্যমে জানিয়ে দিয়েছে সংশ্লিষ্ট ব্যাংকগুলো। জরুরি লেনদেনের ক্ষেত্রে বিকল্প ব্যবস্থা ব্যবহারের পরামর্শও দেওয়া হয়েছে। তবে ব্যাংকভেদে ডেবিট কার্ডের কিছু লেনদেন স্বাভাবিক থাকার কথা জানানো হয়েছে।
এ ছাড়া অন্যান্য ব্যাংকের এটিএম ও পিওএস, বাংলা কিউআর এবং মোবাইল আর্থিক সেবা—বিকাশ, নগদ ও উপায়ের মাধ্যমে লেনদেন চালু থাকার কথা জানিয়েছে সংশ্লিষ্ট ব্যাংকগুলো। ফলে সব ধরনের ব্যাংকিং লেনদেন পুরোপুরি বন্ধ হয়ে যাচ্ছে না।
প্রযুক্তিগত অবকাঠামো উন্নয়ন, সিস্টেমের সক্ষমতা বাড়ানো এবং নিরাপত্তা জোরদারের জন্য নির্দিষ্ট সময়ের জন্য ব্যাংকিং সেবা সীমিত করা আন্তর্জাতিকভাবেই প্রচলিত একটি প্রক্রিয়া। তবে একই সময়ে ৩০টি ব্যাংকের গুরুত্বপূর্ণ সেবা সীমিত হওয়ায় গ্রাহকদের ভোগান্তির আশঙ্কা তৈরি হয়েছে।
বিশেষ করে জরুরি প্রয়োজনে এটিএম থেকে নগদ টাকা উত্তোলন, দোকানে কার্ডের মাধ্যমে কেনাকাটা, অনলাইন পেমেন্ট কিংবা কিউআরভিত্তিক লেনদেন করতে গিয়ে গ্রাহকদের সমস্যায় পড়তে হতে পারে। এ কারণে যেসব গ্রাহকের আগামী কয়েক দিনে জরুরি লেনদেনের প্রয়োজন রয়েছে, তাদের আগেভাগেই বিকল্প লেনদেন ব্যবস্থা প্রস্তুত রাখার পরামর্শ দেওয়া হয়েছে।
ব্যাংকগুলোর পক্ষ থেকে বলা হয়েছে, সিস্টেম মাইগ্রেশনের কাজ সম্পন্ন হওয়ার সঙ্গে সঙ্গে সীমিত থাকা সেবাগুলো ধীরে ধীরে স্বাভাবিক করা হবে। তবে একসঙ্গে এতগুলো ব্যাংকের সেবা সীমিত করার ক্ষেত্রে আগাম সমন্বয় ও গ্রাহকদের যথাসময়ে অবহিত করার বিষয়টি সামনে এনে ভবিষ্যতে এমন পরিস্থিতি আরও পরিকল্পিতভাবে ব্যবস্থাপনার প্রয়োজনীয়তাও দেখা দিয়েছে।
ডিম নিয়ে যত ভুল ধারণা
অর্থজগত প্রতিবেদন
ডিম নিয়ে ভোক্তাদের মধ্যে নানা ধরনের প্রশ্ন ও বিভ্রান্তি রয়েছে। বিশেষ করে দেশি বা উন্মুক্ত পরিবেশে পালিত মুরগির ডিম বেশি পুষ্টিকর কি না, ব্রয়লার মুরগির ডিম খাওয়া কতটা নিরাপদ, কিংবা মুরগিকে হরমোন দেওয়া হয় কি না—এসব প্রশ্ন দীর্ঘদিন ধরেই আলোচনায় রয়েছে। তবে পুষ্টিবিদদের ব্যাখ্যায় এসব ধারণার অনেকটাই বাস্তবতার সঙ্গে মেলে না।
ফ্রি-রেঞ্জ নাকি ব্রয়লার—কোন ডিমে বেশি পুষ্টি?
উন্মুক্ত পরিবেশে পালিত মুরগি এবং পোল্ট্রি ফিডে বড় হওয়া মুরগির ডিমের মধ্যে পুষ্টিগত পার্থক্য খুব বেশি নয়। দুই ধরনের ডিমেই প্রায় সমপরিমাণ প্রোটিন থাকে। ফলে শুধু প্রোটিনের চাহিদা পূরণের জন্য তুলনামূলক বেশি দাম দিয়ে ফ্রি-রেঞ্জ ডিম কেনার প্রয়োজন নেই বলে মনে করেন পুষ্টিবিষয়ক পরামর্শক ডা. অরুণ কুমার। তবে মুরগির খাদ্যাভ্যাসের কারণে দুই ধরনের ডিমে কিছু সূক্ষ্ম পার্থক্য দেখা যেতে পারে। উন্মুক্ত পরিবেশে থাকা মুরগি ঘাস, পোকামাকড়সহ নানা ধরনের প্রাকৃতিক খাবার খাওয়ার সুযোগ পায়। এ কারণে তাদের ডিমে কিছু ক্যারোটিনয়েড ও ওমেগা-৩ তুলনামূলক বেশি থাকতে পারে। ডিমের কুসুমের রঙেও সেই পার্থক্যের প্রতিফলন দেখা যায়। প্রাকৃতিক খাবারের কারণে উন্মুক্ত পরিবেশে পালিত মুরগির ডিমের কুসুম সাধারণত গাঢ় হলুদ বা কমলা দেখাতে পারে। অন্যদিকে পোল্ট্রি ফিডনির্ভর মুরগির ডিমের কুসুম তুলনামূলক হালকা হতে পারে। তবে কুসুমের গাঢ় রঙকে সরাসরি বেশি প্রোটিন বা উল্লেখযোগ্যভাবে বেশি পুষ্টির প্রমাণ হিসেবে দেখার সুযোগ নেই। ক্যারোটিনয়েড মূলত প্রাকৃতিক রঞ্জক পদার্থ, যা বিভিন্ন উদ্ভিদজাত খাবারে পাওয়া যায় এবং ডিমের কুসুমে হলুদ থেকে কমলা রঙ তৈরি করতে ভূমিকা রাখে। অর্থাৎ কুসুমের রঙ অনেকাংশেই মুরগির খাদ্যাভ্যাসের সঙ্গে সম্পর্কিত। তাই পুষ্টির দিক থেকে বড় কোনো ব্যবধান না থাকায় সাধারণ ভোক্তার জন্য ব্রয়লার মুরগির ডিম খাওয়াকে ক্ষতিকর মনে করার কারণ নেই। বিশেষ করে কেবল প্রোটিনের উৎস হিসেবে ডিম খেলে দুই থেকে তিন গুণ বেশি অর্থ খরচ করে ফ্রি-রেঞ্জ ডিম কেনার প্রয়োজন নেই বলে মত পুষ্টিবিশেষজ্ঞের।
‘মুরগিকে হরমোন দেওয়া হয়’—কতটা সত্য?
ডিমের পাশাপাশি মুরগির মাংস নিয়েও দীর্ঘদিন ধরে একটি প্রচলিত ধারণা রয়েছে—দ্রুত বড় করার জন্য মুরগিকে হরমোন ইনজেকশন দেওয়া হয়। এই ধারণার কারণেই অনেক ভোক্তার মধ্যে ব্রয়লার মুরগি নিয়ে উদ্বেগ তৈরি হয়।
ডা. অরুণ কুমারের ব্যাখ্যা অনুযায়ী, মুরগি পালনে হরমোন ইনজেকশন দেওয়ার ধারণাটি মূলত একটি ভুল ধারণা। মুরগির দ্রুত বৃদ্ধির পেছনে জাত, সুষম খাদ্য, পরিচর্যা ও আধুনিক পোল্ট্রি ব্যবস্থাপনার ভূমিকা রয়েছে। অন্যদিকে মুরগির বিভিন্ন রোগ প্রতিরোধে টিকা দেওয়া হয়। অনেক সময় এই টিকাকেই ভুল করে হরমোন ইনজেকশন হিসেবে মনে করা হয়। বাস্তবে মুরগির শরীরে হরমোন প্রয়োগ করে বাণিজ্যিকভাবে পালন করা অত্যন্ত ব্যয়বহুল ও বাস্তবসম্মত নয়। ফলে ব্রয়লার মুরগির দ্রুত বৃদ্ধিকে হরমোন প্রয়োগের ফল হিসেবে দেখার বৈজ্ঞানিক ভিত্তি নেই।
ডিম খেলে মেয়েদের বয়ঃসন্ধি আগে হয়?
মুরগির ডিম ও মাংস নিয়ে আরেকটি বহুল প্রচলিত ধারণা হলো—এসব খাবার খাওয়ার কারণে মেয়েদের বয়ঃসন্ধি বা পিউবার্টি স্বাভাবিক সময়ের আগেই শুরু হয়। কিন্তু এ দাবির পক্ষে নির্ভরযোগ্য বৈজ্ঞানিক প্রমাণ নেই বলে জানিয়েছেন ডা. অরুণ কুমার।
তার ব্যাখ্যায়, গত এক শতকে নিরামিষভোজী পরিবারগুলোর মেয়েদের মধ্যেও বয়ঃসন্ধির গড় বয়স কমেছে। ফলে শুধু ডিম, ব্রয়লার মুরগি বা মাংস খাওয়াকে মেয়েদের অপেক্ষাকৃত কম বয়সে বয়ঃসন্ধি শুরু হওয়ার কারণ হিসেবে চিহ্নিত করার সুযোগ নেই।
মেয়েদের বয়ঃসন্ধির সময় নির্ধারণে পুষ্টি, শারীরিক বৃদ্ধি, জিনগত বৈশিষ্ট্য, পরিবেশ ও জীবনযাপনের মতো একাধিক বিষয় ভূমিকা রাখে। তাই একটি নির্দিষ্ট খাবারকে এর একক কারণ হিসেবে দায়ী করা বৈজ্ঞানিকভাবে যথেষ্ট নয়।
সব মিলিয়ে ডিমের কুসুমের রঙ, মুরগির দ্রুত বৃদ্ধি কিংবা বয়ঃসন্ধির মতো বিষয়কে ঘিরে প্রচলিত অনেক ধারণার সঙ্গে বৈজ্ঞানিক বাস্তবতার পার্থক্য রয়েছে। ডিমের ক্ষেত্রে মূল বিষয় হলো খাদ্যমান, নিরাপদ উৎপাদন, সংরক্ষণ ও সঠিকভাবে রান্না করে খাওয়া। আর ফ্রি-রেঞ্জ ও ব্রয়লার ডিমের ক্ষেত্রে পুষ্টিগত পার্থক্য থাকলেও তা এতটা বড় নয় যে একটি ডিমকে অন্যটির তুলনায় সম্পূর্ণ ভিন্ন শ্রেণির খাবার হিসেবে বিবেচনা করতে হবে।
ফেয়ারফোর্ড থেকে মার্কিন বোমারু বিমান প্রত্যাহার
অর্থজগত ডেস্ক
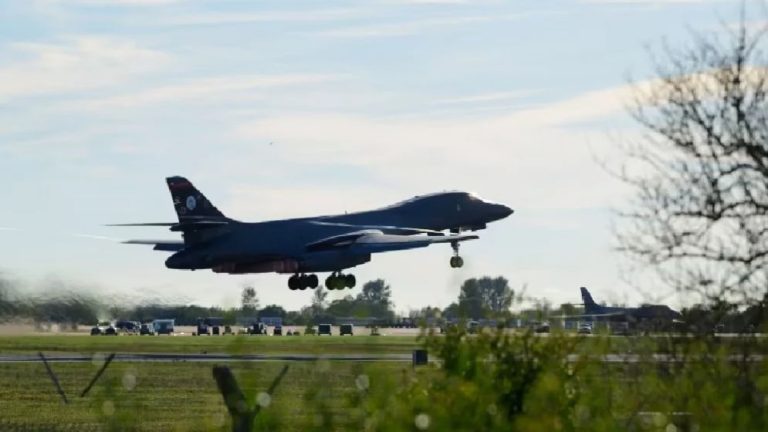
যুক্তরাজ্যের আরএএফ ফেয়ারফোর্ড ঘাঁটিতে মোতায়েন করা যুক্তরাষ্ট্রের সব দূরপাল্লার বোমারু বিমান অজ্ঞাত নিরাপত্তা হুমকির পর নিজ দেশে ফিরিয়ে নেওয়া হয়েছে। কী ধরনের হুমকির কারণে এই সিদ্ধান্ত নেওয়া হয়েছে, সে বিষয়ে এখনো বিস্তারিত কোনো তথ্য প্রকাশ করেনি ওয়াশিংটন।
মার্কিন এক কর্মকর্তার বরাত দিয়ে সিএনএন জানিয়েছে, ফেয়ারফোর্ড ঘাঁটিতে থাকা সব মার্কিন বোমারু বিমান যুক্তরাষ্ট্রের নিজস্ব ঘাঁটিতে পুনরায় মোতায়েন করা হয়েছে। বিষয়টি সম্পর্কে অবগত একটি সূত্র হুমকিটিকে একটি ‘বাস্তব ঘটনা’ হিসেবে বর্ণনা করেছে।
সাধারণত কোনো অঞ্চলে নিরাপত্তা ঝুঁকি তৈরি হলে মার্কিন সামরিক বাহিনী বোমারু বিমানগুলোকে কাছাকাছি অন্য কোনো সামরিক ঘাঁটিতে সরিয়ে নেয়। কিন্তু এবার সেগুলো যুক্তরাজ্য থেকে সরাসরি যুক্তরাষ্ট্রে ফিরিয়ে নেওয়া হয়েছে। মার্কিন ওই কর্মকর্তা এটিকে তুলনামূলকভাবে অস্বাভাবিক পদক্ষেপ হিসেবে উল্লেখ করেছেন।
ঘটনার বিষয়ে যুক্তরাজ্যের প্রতিরক্ষা মন্ত্রণালয় কোনো মন্তব্য করেনি।
ফেয়ারফোর্ড ঘাঁটিতে যুক্তরাষ্ট্রের বি-১ বোমারু বিমান মোতায়েন ছিল। ইরানের বিরুদ্ধে চলমান যুদ্ধে এসব বিমান ব্যবহারের তথ্যও রয়েছে। কৌশলগতভাবে গুরুত্বপূর্ণ এই ঘাঁটি মার্কিন গ্লোবাল স্ট্রাইক কমান্ডের একটি অপারেটিং লোকেশন হিসেবে ব্যবহৃত হয়। দীর্ঘপাল্লার হামলা পরিচালনায় এই কমান্ডের গুরুত্বপূর্ণ ভূমিকা রয়েছে।
বোমারু বিমান প্রত্যাহারের ঘটনা এমন এক সময়ে সামনে এলো, যখন ফেয়ারফোর্ড ঘাঁটি ঘিরে কথিত একটি ষড়যন্ত্রের তদন্ত করছে ব্রিটিশ কর্তৃপক্ষ। গত ২৭ সেপ্টেম্বর ঘাঁটির কাছে সন্ত্রাসবাদ ও বিস্ফোরক-সংক্রান্ত অপরাধের সন্দেহে পাঁচজনকে গ্রেফতার করে ব্রিটিশ পুলিশ। গ্রেফতার ব্যক্তিদের বয়স ২৩ থেকে ২৫ বছরের মধ্যে এবং তারা লন্ডন এলাকার ব্রিটিশ নাগরিক বলে জানানো হয়। পরে তাদের জামিনে মুক্তি দেওয়া হয়। ঘটনাস্থলে থাকা তিনটি ভ্যান তল্লাশি করে কোনো বিস্ফোরক পাওয়া যায়নি বলে জানিয়েছে পুলিশ।
সন্দেহভাজনদের দ্রুত জামিনে মুক্তি দেওয়ার বিষয়টি নিয়ে সমালোচনা করেন মার্কিন প্রেসিডেন্ট ডোনাল্ড ট্রাম্প। তিনি বলেন, এমন পরিস্থিতিতে তিনি তাদের মুক্তি দিতেন না।
এরপর গত বৃহস্পতিবার ওই কথিত ষড়যন্ত্রের সঙ্গে সংশ্লিষ্টতার অভিযোগে ২৫ বছর বয়সী এক ব্রিটিশ-ইরানি দ্বৈত নাগরিককে গ্রেফতার করা হয়। ঘটনাটির সঙ্গে ইরানের সম্ভাব্য সংশ্লিষ্টতা নিয়ে এরই মধ্যে যুক্তরাজ্য ও যুক্তরাষ্ট্রের পক্ষ থেকে ইঙ্গিত দেওয়া হয়েছে।
ব্রিটিশ প্রধানমন্ত্রী অ্যান্ডি বার্নহ্যাম গত সপ্তাহে বলেন, ঘটনাটিতে ইরানের সম্পৃক্ততার ‘জোরালো ইঙ্গিত’ রয়েছে। ৩০ সেপ্টেম্বর বিবিসিকে দেওয়া বক্তব্যে তিনি জানান, ব্রিটিশ সরকারের বিশ্বাস, কোনো না কোনোভাবে ইরান এ ঘটনায় ভূমিকা রেখেছে।
এর আগে মার্কিন পররাষ্ট্রমন্ত্রী মার্কো রুবিওও দাবি করেছিলেন, কথিত ষড়যন্ত্রে ‘একজন বিদেশি পক্ষের হাত’ রয়েছে। তবে তিনি ওই পক্ষের পরিচয় বা সংশ্লিষ্টতার বিষয়ে বিস্তারিত কোনো তথ্য প্রকাশ করেননি।
তবে এসব অভিযোগ সরাসরি প্রত্যাখ্যান করেছে ইরান। দেশটির রাষ্ট্রীয় গণমাধ্যমের প্রতিবেদনে অভিযোগগুলোকে ভিত্তিহীন বলে দাবি করা হয়েছে। একই সঙ্গে বিষয়টি নিয়ে প্রতিবাদ জানাতে ব্রিটিশ রাষ্ট্রদূতকে তলব করেছে তেহরান।
ফেয়ারফোর্ড থেকে মার্কিন বোমারু বিমান সরাসরি যুক্তরাষ্ট্রে ফিরিয়ে নেওয়ার ঘটনায় তাই নতুন করে নিরাপত্তা উদ্বেগ তৈরি হয়েছে। বিশেষ করে ঘাঁটি ঘিরে চলমান তদন্ত, ইরানের সম্ভাব্য সংশ্লিষ্টতার অভিযোগ এবং মার্কিন সামরিক বাহিনীর অস্বাভাবিক প্রত্যাহার—সব মিলিয়ে ঘটনাটিকে ঘিরে আন্তর্জাতিক পর্যায়ে নজরদারি আরও বাড়ছে।
ব্যাংকিং খাতে সংস্কারের পাঁচ বছরের রোডম্যাপ
অর্থজগত প্রতিবেদন
দেশের ব্যাংকিং খাতে দীর্ঘদিনের অনিয়ম, খেলাপি ঋণের বিস্তার, মূলধন ঘাটতি ও দুর্বল ঋণ আদায়ের সংকট এখন এমন পর্যায়ে পৌঁছেছে, যেখানে বিচ্ছিন্ন পদক্ষেপে পরিস্থিতি সামাল দেওয়া কঠিন। এ বাস্তবতায় সংকটগ্রস্ত ব্যাংকিং ব্যবস্থা পুনর্গঠনে পাঁচ বছর মেয়াদি একটি বিস্তৃত সংস্কার পরিকল্পনা হাতে নিয়েছে বাংলাদেশ ব্যাংক। স্বল্প, মধ্য ও দীর্ঘমেয়াদি—তিন ধাপে বাস্তবায়নের জন্য ১৩ দফা পদক্ষেপের এই রোডম্যাপে খেলাপি ঋণ নিয়ন্ত্রণ থেকে শুরু করে ব্যাংকের মূলধন পুনর্গঠন, ঋণগ্রহীতার দায় সীমিত করা এবং দুর্বল সম্পদ ব্যবস্থাপনার জন্য পৃথক প্রতিষ্ঠান গঠনের মতো উদ্যোগ রয়েছে।
সংস্কারের প্রয়োজনীয়তার মাত্রাটিও স্পষ্ট হয়েছে ব্যাংকিং খাতের সাম্প্রতিক আর্থিক চিত্রে। গত জুন শেষে দেশের ব্যাংকগুলোর মোট খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট বকেয়া ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংকগুলো যে ঋণ বিতরণ করেছে, তার প্রায় এক-তৃতীয়াংশই এখন অনাদায়ী অবস্থায় রয়েছে।
অর্থ মন্ত্রণালয়-সম্পর্কিত সংসদীয় স্থায়ী কমিটিতে বাংলাদেশ ব্যাংকের উপস্থাপিত প্রতিবেদনে উঠে এসেছে, খেলাপি ঋণের এই চাপের পাশাপাশি ব্যাংকগুলোকে বিপুল প্রভিশন ঘাটতি, মূলধন সংকট ও পুঞ্জীভূত লোকসানের ভারও বহন করতে হচ্ছে। ফলে ব্যাংকিং খাতের সংকট এখন কেবল ঋণ আদায়ের সমস্যা নয়; এটি ব্যাংকের আর্থিক সক্ষমতা, আমানতকারীর স্বার্থ এবং ভবিষ্যৎ ঋণপ্রবাহের ওপরও প্রভাব ফেলছে।
পরিকল্পনার প্রথম ধাপে আগামী এক বছরের মধ্যে উচ্চ খেলাপি ঋণ থাকা ব্যাংকগুলোকে কঠোর নজরদারির আওতায় আনার লক্ষ্য নেওয়া হয়েছে। যেসব ব্যাংকে খেলাপি ঋণের হার ১০ শতাংশের বেশি, সেসব ব্যাংকের শীর্ষ ব্যবস্থাপনার সঙ্গে প্রতি প্রান্তিকে পর্যালোচনা বৈঠক করবে বাংলাদেশ ব্যাংক। বৈঠকে বিশেষভাবে গুরুত্ব পাবে ব্যাংকগুলোর শীর্ষ ২০ খেলাপি ঋণগ্রহীতার কাছ থেকে অর্থ আদায়ের অগ্রগতি।
একই সঙ্গে বেশি খেলাপি ঋণে আক্রান্ত ব্যাংকগুলোর জন্য ঋণ আদায়ের কৌশল নির্ধারণে পৃথক নির্দেশিকা জারি করা হবে। হালনাগাদ করা হবে ক্রেডিট রিস্ক ম্যানেজমেন্ট বা ঋণঝুঁকি ব্যবস্থাপনা নীতিমালাও। অর্থাৎ ঋণ দেওয়ার আগে ঝুঁকি মূল্যায়ন এবং ঋণ বিতরণের পর তা তদারকি—দুই ক্ষেত্রেই ব্যাংকগুলোর সক্ষমতা বাড়ানোর উদ্যোগ থাকবে।
মাঝারি মেয়াদে, অর্থাৎ আগামী দুই থেকে তিন বছরের মধ্যে খেলাপি ঋণ শনাক্ত ও প্রভিশন সংরক্ষণে বড় ধরনের পরিবর্তনের পরিকল্পনা রয়েছে। আন্তর্জাতিক আর্থিক প্রতিবেদন মানদণ্ডের (আইএফআরএস) সঙ্গে সামঞ্জস্য রেখে ‘এক্সপেক্টেড ক্রেডিট লস’ বা প্রত্যাশিত ঋণ ক্ষতি ভিত্তিক ব্যবস্থা চালুর উদ্যোগ নেওয়া হবে। এর ফলে ঋণ পুরোপুরি খেলাপি হওয়ার পর ব্যবস্থা নেওয়ার পরিবর্তে সম্ভাব্য ক্ষতির ঝুঁকি আগেই হিসাব করার সুযোগ তৈরি হবে।
ঋণখেলাপিদের জবাবদিহিতার আওতায় আনতেও পরিকল্পনায় বেশ কিছু পদক্ষেপ রাখা হয়েছে। আইনি বিষয় ও সম্ভাব্য প্রভাব পর্যালোচনা করে সাধারণ খেলাপি এবং ইচ্ছাকৃত ঋণখেলাপিদের তালিকা প্রকাশের উদ্যোগ নেওয়া হবে। পাশাপাশি খেলাপি ঋণ আদায়ে ব্যাংক কর্মকর্তাদের আরও সক্রিয় করতে বিশেষ প্রণোদনা বা ভাতার নীতিমালা প্রণয়ন করা হবে।
অন্যদিকে, নিয়মিত ঋণ পরিশোধকারী গ্রাহকদেরও উৎসাহিত করার ওপর গুরুত্ব দেওয়া হয়েছে। ভালো ঋণগ্রহীতাদের চিহ্নিত করে প্রণোদনা দেওয়ার বিদ্যমান নীতিমালা সংশোধন ও হালনাগাদ করা হবে। এর মাধ্যমে ঋণ পরিশোধের সংস্কৃতিকে উৎসাহিত করার পাশাপাশি খেলাপি ঋণের বিপরীতে একটি ইতিবাচক ঋণ সংস্কৃতি গড়ে তোলার লক্ষ্য রয়েছে।
দীর্ঘমেয়াদি সংস্কারের অংশ হিসেবে একজন গ্রাহক পুরো ব্যাংকিং ব্যবস্থা থেকে সর্বোচ্চ কত টাকা ঋণ নিতে পারবেন, তার একটি সামগ্রিক সীমা নির্ধারণের পরিকল্পনা রয়েছে। এর ফলে একই গ্রাহক বা গোষ্ঠীর কাছে একাধিক ব্যাংকের মাধ্যমে অতিরিক্ত ঋণ কেন্দ্রীভূত হওয়ার ঝুঁকি কমানোর সুযোগ তৈরি হতে পারে।
ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে বিদ্যমান ব্যবস্থার কিছু অংশ সাধারণ খেলাপি ঋণগ্রহীতাদের ক্ষেত্রেও প্রয়োগ করা যায় কি না, তা বিবেচনায় নিয়ে আইনি সংস্কারের উদ্যোগ নেওয়া হবে। একই সঙ্গে রিট বা অন্যান্য আইনি প্রক্রিয়ার মাধ্যমে ঋণ আদায় দীর্ঘায়িত হওয়ার সুযোগ কমাতে অ্যাটর্নি জেনারেলের সঙ্গে আলোচনা করে প্রয়োজনীয় ব্যবস্থা নেওয়ার পরিকল্পনা রয়েছে।
বড় অঙ্কের অর্থায়নের ক্ষেত্রেও ব্যাংকের ওপর নির্ভরতা কমানোর উদ্যোগ রয়েছে। ১ হাজার কোটি টাকা বা তার বেশি অর্থায়নের প্রয়োজন হলে ব্যাংকঋণের পরিবর্তে প্রয়োজনে বন্ড ইস্যুর মাধ্যমে অর্থ সংগ্রহের ব্যবস্থা উৎসাহিত করা হবে। এতে বড় প্রকল্পে ব্যাংকগুলোর ওপর অতিরিক্ত ঋণঝুঁকি চাপানোর প্রবণতা কমানোর সুযোগ তৈরি হবে।
ঝুঁকিপূর্ণ সম্পদ ব্যবস্থাপনার জন্য বেসরকারি খাতে ‘অ্যাসেট ম্যানেজমেন্ট কোম্পানি’ গঠনের আইনি কাঠামো তৈরিতেও সহায়তা করবে কেন্দ্রীয় ব্যাংক। এ ধরনের ব্যবস্থা চালু হলে ব্যাংকের ব্যালান্সশিটে আটকে থাকা দুর্বল বা সমস্যাগ্রস্ত সম্পদ আলাদাভাবে ব্যবস্থাপনার সুযোগ তৈরি হতে পারে।
তবে সংস্কারের কিছু কাজ ইতোমধ্যে শুরু হয়েছে। বাংলাদেশ ব্যাংক ঝুঁকিভিত্তিক তদারকি ব্যবস্থা চালু করেছে। এতে প্রতিটি ব্যাংকের ঝুঁকি, ঝুঁকি ব্যবস্থাপনা ও সুশাসন, অভ্যন্তরীণ নিয়ন্ত্রণ এবং ঝুঁকি প্রশমন সক্ষমতা মূল্যায়ন করে একটি সমন্বিত ঝুঁকি রেটিং দেওয়ার কথা রয়েছে। সেই রেটিংয়ের ভিত্তিতে পরবর্তী পদক্ষেপ নির্ধারণ করা হবে।
এ ছাড়া ‘ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট অ্যাক্ট ২০২৬’, অর্থঋণ আদালত আইন সংশোধন এবং ১৯৯৭ সালের দেউলিয়া আইন পরিবর্তন করে নতুন ‘ইনসলভেন্সি অ্যান্ড ব্যাংক্রাপসি আইন’ প্রণয়নের কাজ চলছে। ব্যাংকিং খাতে সুশাসন জোরদার করতে ব্যাংক কোম্পানি আইন সংশোধনের উদ্যোগও এগিয়ে নেওয়া হচ্ছে।
সংকটের গভীরতা কতটা
ব্যাংকিং খাতের বর্তমান আর্থিক চাপের সবচেয়ে বড় সূচক খেলাপি ঋণ। জুন শেষে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকার খেলাপি ঋণের বিপরীতে ব্যাংকগুলোর প্রভিশন রাখার কথা ছিল ৪ লাখ ৮৩ হাজার ৩৯৭ কোটি টাকা। কিন্তু বাস্তবে সংস্থান করা হয়েছে ২ লাখ ৬১ হাজার ৩৯ কোটি টাকা। ফলে প্রভিশন ঘাটতি দাঁড়িয়েছে ২ লাখ ২২ হাজার ৩৫৭ কোটি টাকা।
এই ঘাটতি ব্যাংকের আর্থিক সক্ষমতার ওপর সরাসরি চাপ তৈরি করছে। কারণ খেলাপি ঋণের বিপরীতে পর্যাপ্ত প্রভিশন না থাকলে ভবিষ্যতে ঋণ থেকে সম্ভাব্য ক্ষতি সামাল দিতে ব্যাংকের নিজস্ব সক্ষমতা দুর্বল হয়ে পড়ে।
মুনাফার ক্ষেত্রেও একই ধরনের চাপ দেখা যাচ্ছে। মার্চ পর্যন্ত ব্যাংকগুলোর পরিচালন মুনাফা ছিল ৭৮৯ কোটি টাকা। কিন্তু প্রভিশন, অন্যান্য ব্যয় এবং সম্ভাব্য ঋণ ক্ষতির হিসাব সমন্বয়ের পর খাতটির নিট লোকসান দাঁড়িয়েছে ৮ হাজার ৪১৭ কোটি টাকা। একই সময়ে রিটার্ন অন অ্যাসেটস (আরওএ) ঋণাত্মক ১ দশমিক ০৩ শতাংশ এবং রিটার্ন অন ইকুইটি (আরওই) ঋণাত্মক ৪৪ দশমিক ২২ শতাংশে নেমেছে।
মূলধন পরিস্থিতিও উদ্বেগজনক। গত বছরের ডিসেম্বর শেষে ব্যাংকিং খাতের মূলধন পর্যাপ্ততার অনুপাত (সিএআর) ছিল ঋণাত্মক ২ দশমিক ৬৪ শতাংশ। চলতি বছরের মার্চে তা আরও কমে ঋণাত্মক ৩ দশমিক ১৭ শতাংশ হয়েছে। অথচ ব্যাসেল-৩ কাঠামো অনুযায়ী ন্যূনতম প্রয়োজনীয় হার ১২ দশমিক ৫ শতাংশ।
দেশের ৪০টি ব্যাংক ন্যূনতম মূলধন শর্ত পূরণ করতে পারলেও ১৫টি ব্যাংক তা পূরণে ব্যর্থ হয়েছে। শরিয়াহভিত্তিক ব্যাংকগুলোর পরিস্থিতি আরও চাপের মধ্যে রয়েছে; এ খাতের সিএআর দাঁড়িয়েছে ঋণাত্মক ৪৪ দশমিক ৭৭ শতাংশে।
কেন্দ্রীয় ব্যাংকের মূল্যায়ন অনুযায়ী, মূলধনের দুর্বলতা ব্যাংকের লোকসান শোষণ করার সক্ষমতা কমাচ্ছে। একই সঙ্গে আমানতকারীদের স্বার্থ সুরক্ষা এবং নতুন করে ঋণ দেওয়ার সক্ষমতাও সীমিত করছে। বিশেষ করে যেসব ব্যাংকের মূলধন ঋণাত্মক বা নিয়ন্ত্রক সংস্থার নির্ধারিত ন্যূনতম সীমার নিচে, সেসব ব্যাংকের পুনর্গঠন ও পুনঃমূলধনীকরণের প্রয়োজন রয়েছে।
২২ ব্যাংকের পুঞ্জীভূত লোকসান ২.৫৪ লাখ কোটি
ব্যাংকিং খাতের সংকটের আরেকটি বড় দিক হলো পুঞ্জীভূত লোকসান। চলতি বছরের মার্চ শেষে ২২টি ব্যাংকের মোট পুঞ্জীভূত লোকসান দাঁড়িয়েছে ২ লাখ ৫৩ হাজার ৯৩৮ কোটি টাকা।
খেলাপি ঋণের বিপরীতে প্রভিশন, মূলধন ঘাটতি এবং দুর্বল সম্পদের মান—সব মিলিয়েই ব্যাংকগুলোর ওপর এই ক্ষতির চাপ তৈরি হয়েছে। ফলে কোনো কোনো ব্যাংকের পরিচালন পর্যায়ে মুনাফা থাকলেও প্রভিশন, পরিচালন ব্যয় এবং সম্ভাব্য ক্রেডিট লস সমন্বয়ের পর নিট লোকসান থেকে যাচ্ছে।
রাষ্ট্রায়ত্ত ব্যাংকের মধ্যে জনতা, অগ্রণী, রূপালী ও বেসিক ব্যাংক এবং রাজশাহী কৃষি উন্নয়ন ব্যাংক ও বাংলাদেশ কৃষি ব্যাংক লোকসানের তালিকায় রয়েছে। বেসরকারি ব্যাংকের মধ্যেও এবি ব্যাংক, বাংলাদেশ কমার্স ব্যাংক, এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, আইসিবি ইসলামিক ব্যাংক, আইএফআইসি, ইসলামী ব্যাংক বাংলাদেশ, মেঘনা ব্যাংক, গ্লোবাল ইসলামী ব্যাংক, পদ্মা ব্যাংক, সীমান্ত ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, প্রিমিয়ার ব্যাংক ও ইউনিয়ন ব্যাংকের নাম রয়েছে। বিদেশি ব্যাংকের মধ্যে ন্যাশনাল ব্যাংক অব পাকিস্তানও লোকসানে রয়েছে।
সংকটে ১২ ব্যাংক, সহায়তা প্রায় ৮৫ হাজার কোটি
তারল্য সংকটে থাকা ব্যাংকগুলোকে টিকিয়ে রাখতে কেন্দ্রীয় ব্যাংককে ইতোমধ্যে বড় অঙ্কের অর্থ সহায়তা দিতে হয়েছে। ২৭ সেপ্টেম্বর পর্যন্ত ১২টি ব্যাংককে মোট ৮৪ হাজার ৯৪৫ কোটি ৭১ লাখ টাকা তারল্য সহায়তা দেওয়া হয়েছে।
এর মধ্যে ইসলামী ব্যাংক বাংলাদেশ পেয়েছে ১৭ হাজার কোটি টাকা। ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক পেয়েছে ১৫ হাজার ৮১০ কোটি ৩২ লাখ, এক্সিম ব্যাংক ১২ হাজার ১০ কোটি ২৫ লাখ, সোশ্যাল ইসলামী ব্যাংক ১০ হাজার ৮৪২ কোটি ৭৯ লাখ এবং ন্যাশনাল ব্যাংক পেয়েছে ১০ হাজার ৫৬৮ কোটি ৩৫ লাখ টাকা।
কেন্দ্রীয় ব্যাংকের এই সহায়তা দেওয়া হয়েছে ‘লেন্ডার অব লাস্ট রিসোর্ট’ হিসেবে। তবে এসব ব্যাংক বর্তমানে সহায়তার মূল অর্থ ফেরত না দিয়ে মূলত সুদ পরিশোধ করছে। মূল অর্থ ডিমান্ড লোন হিসেবে রোলওভার বা নবায়ন করা হচ্ছে।
সামগ্রিক তারল্যে উদ্বৃত্ত, সংকট নির্দিষ্ট ব্যাংকে
ব্যাংকিং খাতের চিত্রের একটি গুরুত্বপূর্ণ বৈপরীত্যও প্রতিবেদনে উঠে এসেছে। কয়েকটি ব্যাংক যখন তীব্র তারল্য সংকটে রয়েছে, তখন পুরো ব্যাংকিং খাত বিবেচনায় মোট তারল্যের ঘাটতি নেই; বরং বড় অঙ্কের উদ্বৃত্ত তারল্য রয়েছে।
সংবিধিবদ্ধ তারল্য অনুপাত বা এসএলআর অনুযায়ী ব্যাংকগুলোর ২ লাখ ৫৪ হাজার ৭৮৬ কোটি টাকার সম্পদ রাখার প্রয়োজন হলেও বাস্তবে তাদের হাতে রয়েছে ৭ লাখ ৩ হাজার ৩৫৪ কোটি টাকা। অর্থাৎ উদ্বৃত্ত তারল্যের পরিমাণ ৪ লাখ ৪৮ হাজার ৫৬৮ কোটি টাকা।
এই পরিসংখ্যান ইঙ্গিত করছে, ব্যাংকিং খাতের সমস্যা সামগ্রিক তারল্য সংকটের চেয়ে বেশি করে নির্দিষ্ট কিছু ব্যাংকের আর্থিক দুর্বলতা, সম্পদের মান, মূলধন ঘাটতি ও ব্যবস্থাপনার সঙ্গে সম্পর্কিত।
সব মিলিয়ে বাংলাদেশ ব্যাংকের পাঁচ বছরের রোডম্যাপ মূলত ব্যাংকিং খাতের দীর্ঘদিনের জমে থাকা সমস্যাগুলোকে কাঠামোগতভাবে মোকাবিলার একটি প্রচেষ্টা। তবে পরিকল্পনার কার্যকারিতা শেষ পর্যন্ত নির্ভর করবে বাস্তবায়নের গতি, খেলাপি ঋণ আদায়ে কঠোরতা, দুর্বল ব্যাংকের পুনর্গঠন এবং ব্যাংক পরিচালনায় সুশাসন কতটা নিশ্চিত করা যায় তার ওপর। সংসদীয় কমিটিও স্বচ্ছতা ও জবাবদিহিতা বাড়ানোর ওপর গুরুত্ব দিয়েছে এবং পরবর্তী বৈঠকে ব্যাংকিং খাতের আরও সুনির্দিষ্ট তথ্য উপস্থাপনের জন্য অর্থ মন্ত্রণালয়কে নির্দেশ দিয়েছে।
শেয়ারবাজারে বিনিয়োগকারী নেই, কেন ফিরছে না আস্থা?
অর্থজগত প্রতিবেদন
বাংলাদেশের শেয়ারবাজারে বিনিয়োগকারীর সংকট নতুন কোনো ঘটনা নয়। কিন্তু দীর্ঘ সময় পেরিয়েও যদি দেশের বিপুল জনগোষ্ঠীর সামান্য একটি অংশ বাজারে সক্রিয় থাকে, তাহলে প্রশ্ন ওঠে—সমস্যা কি মানুষের বিনিয়োগ-অনাগ্রহে, নাকি বাজার ব্যবস্থার কাঠামোগত দুর্বলতায়? দেশে জনসংখ্যা প্রায় ১৮ কোটি। ব্যাংক অ্যাকাউন্টের সংখ্যা ১৯ কোটিরও বেশি। অর্থাৎ দেশের মানুষের মধ্যে আনুষ্ঠানিক আর্থিক ব্যবস্থায় অংশগ্রহণের পরিধি বিশাল। অথচ শেয়ারবাজারে বেনিফিশিয়ারি ওনার (বিও) অ্যাকাউন্ট রয়েছে প্রায় ১৭ লাখ। এর অর্থ, জনসংখ্যার ১ শতাংশেরও কম মানুষ সরাসরি শেয়ারবাজারের সঙ্গে যুক্ত।
বাস্তব চিত্র আরও সংকুচিত। একই ব্যক্তি একাধিক বিও অ্যাকাউন্ট ব্যবহার করায় মোট অ্যাকাউন্টের সংখ্যা প্রকৃত বিনিয়োগকারীর সংখ্যা নির্দেশ করে না। বাজারসংশ্লিষ্টদের হিসাবে, সক্রিয় ও প্রকৃত বিনিয়োগকারীর সংখ্যা ২ লাখের বেশি নয়। অর্থাৎ প্রায় ১৮ কোটি মানুষের দেশে শেয়ারবাজারের ওপর নির্ভরশীল বিনিয়োগকারীর অনুপাত দাঁড়াচ্ছে ০.১ শতাংশেরও কম। এটি কেবল একটি পরিসংখ্যান নয়; বরং দেশের পুঁজিবাজারের গভীর সংকটের প্রতিচ্ছবি।
বাংলাদেশের মানুষ শেয়ারবাজারে বিনিয়োগ করতে চান না—এমন ধারণা পুরোপুরি সঠিক নয়। এর সবচেয়ে বড় প্রমাণ ২০১০ সালের আগের বাজার। সে সময় বিও অ্যাকাউন্টের সংখ্যা ৩৩ লাখ ছাড়িয়ে গিয়েছিল। অর্থাৎ একসময় লাখ লাখ মানুষ শেয়ারবাজারকে নিজেদের সঞ্চয় ও সম্পদ তৈরির একটি সম্ভাবনাময় মাধ্যম হিসেবে বিবেচনা করতেন। কিন্তু ২০১০ সালের ভয়াবহ দরপতন সেই আস্থায় বড় ধরনের আঘাত করে। বহু বিনিয়োগকারী তাদের সঞ্চয় হারান। অনেকে বাজার ছেড়ে বেরিয়ে যান। সবচেয়ে উদ্বেগের বিষয় হলো, এত বছর পরও সেই হারানো আস্থার জায়গাটি পুরোপুরি পূরণ হয়নি। এখানেই শেয়ারবাজারের সবচেয়ে বড় ব্যর্থতা—মানুষ একবার বাজারে এসে ক্ষতিগ্রস্ত হওয়ার পর তাকে ফিরিয়ে আনার মতো বিশ্বাসযোগ্য পরিবেশ তৈরি করা যায়নি।
শেয়ারবাজারে বিনিয়োগ মূলত আস্থার ব্যবসা। একজন মানুষ তার সঞ্চয়ের অর্থ কোনো কোম্পানির শেয়ারে বিনিয়োগ করেন এই বিশ্বাসে যে কোম্পানির তথ্য সত্য, হিসাব নির্ভরযোগ্য, বাজারে কারসাজি নেই এবং নিয়ন্ত্রক সংস্থা তার অধিকার রক্ষা করবে।
বিভিন্ন সময়ে কিছু ব্রোকারেজ হাউস ও ফান্ড ব্যবস্থাপনা প্রতিষ্ঠানের বিরুদ্ধে বিনিয়োগকারীর অর্থ নিয়ে অনিয়ম ও তহবিল তছরুপের অভিযোগ সামনে এসেছে। কোথাও বিনিয়োগকারীর অর্থ আটকে গেছে, কোথাও প্রতিকার পেতে দীর্ঘ সময় লেগেছে। একজন সাধারণ বিনিয়োগকারীর কাছে এর বার্তা খুবই সরল—শেয়ারবাজারে টাকা রাখা মানেই শুধু বাজারঝুঁকি নেওয়া নয়, ব্যবস্থাগত ঝুঁকিও নেওয়া। এই ভয় নতুন বিনিয়োগকারীকে বাজার থেকে দূরে রাখে।
শেয়ারবাজারের আরেকটি বড় দুর্বলতা কোম্পানি তালিকাভুক্তির প্রক্রিয়ায়। একটি কোম্পানি যখন বাজারে আসে, তখন সাধারণ বিনিয়োগকারীর প্রধান ভরসা থাকে তার আর্থিক প্রতিবেদন ও প্রকাশিত তথ্যের ওপর। কিন্তু কোনো কোম্পানি যদি দুর্বল আর্থিক ভিত্তি নিয়েও তালিকাভুক্ত হওয়ার সুযোগ পায়, অথবা আর্থিক প্রতিবেদনে প্রকৃত চিত্র যথাযথভাবে প্রতিফলিত না হয়, তাহলে সেই ঝুঁকির দায় শেষ পর্যন্ত গিয়ে পড়ে সাধারণ বিনিয়োগকারীর ওপর। এখানে মৌলিক প্রশ্ন হলো—তালিকাভুক্তির আগে কোম্পানিকে যাচাই করার ব্যবস্থাই যদি যথেষ্ট কঠোর না হয়, তাহলে বাজারে আসার পর ক্ষতির দায় কে নেবে? একটি দুর্বল কোম্পানি ব্যর্থ হলে শুধু সেই কোম্পানির শেয়ারধারী ক্ষতিগ্রস্ত হন না; পুরো বাজারের প্রতি বিনিয়োগকারীর বিশ্বাসেও ধাক্কা লাগে।
শেয়ারবাজারে দীর্ঘমেয়াদি বিনিয়োগের অন্যতম আকর্ষণ হলো লভ্যাংশ। কিন্তু ভালো ব্যবসা করা এবং বিপুল পরিমাণ নগদ অর্থ ধরে রাখা অনেক কোম্পানিও বিনিয়োগকারীদের প্রত্যাশিত ক্যাশ ডিভিডেন্ড দেয় না—এমন অভিযোগ দীর্ঘদিনের। এর ফলে একটি অস্বাভাবিক পরিস্থিতি তৈরি হয়। বিনিয়োগকারী কোম্পানির ব্যবসা ভালো হলেও তার সুফল নিয়মিত পান না। তখন শেয়ার ধরে রাখার বদলে দ্রুত দর বাড়ার অপেক্ষা করেন। আর সেখান থেকেই দীর্ঘমেয়াদি বিনিয়োগ সংস্কৃতির পরিবর্তে স্বল্পমেয়াদি জল্পনাভিত্তিক লেনদেন বাড়ে। অর্থাৎ ভালো কোম্পানির অভাবের পাশাপাশি ভালো কোম্পানির শেয়ার ধরে রাখার আর্থিক প্রণোদনাও দুর্বল।
বাজারের সবচেয়ে বিপজ্জনক বৈপরীত্যগুলোর একটি হলো—মৌলভিত্তি শক্তিশালী কোম্পানির তুলনায় দুর্বল ও কম পরিশোধিত মূলধনের কিছু শেয়ার কখনো কখনো বিনিয়োগকারীদের বেশি আকর্ষণ করে। এর পেছনে রয়েছে দ্রুত মুনাফার প্রত্যাশা। যখন কোনো ভালো কোম্পানির শেয়ার থেকে কাঙ্ক্ষিত রিটার্ন পাওয়া যায় না, তখন বিনিয়োগকারীর একাংশ কম দামের শেয়ারে দ্রুত লাভের সন্ধান করেন। এই প্রবণতাকে কাজে লাগানোর সুযোগ পায় কারসাজিকারীরা। সীমিত সংখ্যক শেয়ার, কম লেনদেন এবং গুজব—এই তিনটি উপাদান একত্র হলে কোনো দুর্বল শেয়ারের দর কৃত্রিমভাবে বাড়ানো তুলনামূলক সহজ হয়ে পড়ে। সাধারণ বিনিয়োগকারী তখন বাড়তি দামের আশায় ঢোকেন। শেষ পর্যন্ত কারসাজি থামলে সবচেয়ে বড় ক্ষতির মুখে পড়েন তারাই।
এখানেই প্রশ্ন—বাজারে কারসাজির সুযোগ তৈরি হওয়ার আগেই তা শনাক্ত করার সক্ষমতা কতটা কার্যকর? আর কারসাজি শনাক্ত হওয়ার পর শাস্তি কতটা দ্রুত ও দৃশ্যমান?
শেয়ারবাজারে নিয়ন্ত্রক সংস্থার ভূমিকা শুধু আইন-কানুন তৈরি বা অনুমোদন দেওয়ার মধ্যে সীমাবদ্ধ নয়। বাজারে এমন একটি পরিবেশ তৈরি করাও তার দায়িত্ব, যেখানে বিনিয়োগকারী বিশ্বাস করতে পারেন যে নিয়ম সবার জন্য সমানভাবে প্রযোজ্য। অতীতে মেয়াদি মিউচুয়াল ফান্ডের মেয়াদ বাড়ানো, দুর্বল আর্থিক ভিত্তির কোম্পানিকে বাজারে আসার সুযোগ দেওয়া কিংবা অনিয়মের বিরুদ্ধে পর্যাপ্ত কঠোর ব্যবস্থা না নেওয়ার মতো সিদ্ধান্ত বাজারে নানা প্রশ্নের জন্ম দিয়েছে। নিয়ন্ত্রকের সিদ্ধান্ত নিয়ে যখন বিনিয়োগকারীর মনে সংশয় তৈরি হয়, তখন বাজারের সবচেয়ে গুরুত্বপূর্ণ সম্পদ—আস্থা—ক্ষয় হতে থাকে।
সাম্প্রতিক সময়ে পরিস্থিতি বদলের কিছু ইঙ্গিত অবশ্য দেখা যাচ্ছে। জালিয়াতির শিকার বিনিয়োগকারীদের অর্থ ফেরত দেওয়ার উদ্যোগ নিয়েছে ঢাকা স্টক এক্সচেঞ্জ (ডিএসই)। ক্ষতিগ্রস্ত বিনিয়োগকারীর অর্থ পুনরুদ্ধার কেবল আর্থিক প্রতিকার নয়; এটি বাজারের জন্য একটি গুরুত্বপূর্ণ বার্তাও—অনিয়মের শিকার হলে বিনিয়োগকারী একেবারে অসহায় নন। ২০২৪ সালে সরকার পরিবর্তনের পর গঠিত নতুন বিএসইসি কমিশনও বাজার সংস্কারে বিভিন্ন উদ্যোগ নিয়েছে। বিনিয়োগকারীর স্বার্থ সুরক্ষা, তালিকাভুক্তির প্রক্রিয়া সহজ করা এবং নিয়ন্ত্রক ব্যবস্থাকে ডিজিটাল করার ওপর গুরুত্ব দেওয়া হয়েছে। কিন্তু উদ্যোগের সাফল্য নির্ভর করবে বাস্তব প্রয়োগের ওপর। কারণ বাংলাদেশের শেয়ারবাজারে সমস্যা নীতির অভাবে যতটা, তার চেয়ে কম নয় বাস্তবায়নের দুর্বলতায়।
শেয়ারবাজারে বিনিয়োগকারী বাড়ানোর সহজ সমাধান হিসেবে নতুন বিও অ্যাকাউন্ট খোলার সংখ্যা বাড়ানোর কথা বলা যেতে পারে। কিন্তু সেটি সমস্যার মূল সমাধান নয়। একজন মানুষকে বিও অ্যাকাউন্ট খুলিয়ে বাজারে আনা সহজ; তাকে বছরের পর বছর বাজারে ধরে রাখা কঠিন। সেজন্য প্রথমে প্রয়োজন বিনিয়োগের নিরাপদ পরিবেশ। ভালো কোম্পানি তালিকাভুক্ত করতে হবে। আর্থিক প্রতিবেদনকে নির্ভরযোগ্য করতে হবে। নিয়মিত ও যৌক্তিক লভ্যাংশ নিশ্চিত করতে হবে। কারসাজি ও গুজবনির্ভর লেনদেন বন্ধ করতে হবে। ব্রোকারেজ হাউস ও অন্যান্য মধ্যস্থতাকারীর অনিয়মের বিরুদ্ধে দ্রুত ব্যবস্থা নিতে হবে। একই সঙ্গে ক্ষতিগ্রস্ত বিনিয়োগকারীর প্রতিকার পাওয়ার ব্যবস্থা হতে হবে দ্রুত ও দৃশ্যমান।
বাংলাদেশের অর্থনীতিতে দীর্ঘমেয়াদি সঞ্চয়ের পরিমাণ কম নয়। ব্যাংকিং ব্যবস্থায় কোটি কোটি হিসাব রয়েছে। কিন্তু সেই সঞ্চয়ের সামান্য অংশও যদি পুঁজিবাজারে প্রবাহিত না হয়, তাহলে বাজারের গভীরতা তৈরি হবে না। আর গভীরতা না থাকলে বড় কোম্পানির মূলধন সংগ্রহ, শিল্পায়নে অর্থায়ন এবং দীর্ঘমেয়াদি বিনিয়োগ—সবকিছুই সীমিত থাকবে। এ কারণে বাংলাদেশের শেয়ারবাজারের সবচেয়ে বড় চ্যালেঞ্জ সূচক বাড়ানো নয়, লেনদেন বাড়ানোও নয়। চ্যালেঞ্জ হলো বিশ্বাসযোগ্য বাজার তৈরি করা। ভারতে যেখানে জনসংখ্যার প্রায় ৬ শতাংশ এবং নেপালে প্রায় ২৬ শতাংশ মানুষ শেয়ারবাজারে যুক্ত, সেখানে বাংলাদেশের অংশগ্রহণ ১ শতাংশেরও নিচে—এটি শুধু তুলনামূলক পরিসংখ্যান নয়; বরং বাজারের কাঠামোগত দুর্বলতার একটি স্পষ্ট সংকেত।বাংলাদেশের মানুষ বিনিয়োগ করতে চায় না—এমন সিদ্ধান্তে পৌঁছানো তাই ভুল হবে। বরং প্রশ্নটি হওয়া উচিত, মানুষ কেন একবার বিনিয়োগ করে বাজার থেকে বেরিয়ে যায় এবং নতুন মানুষ কেন ঢুকতে ভয় পায়?
শেয়ারবাজারে নতুন বিনিয়োগকারী আনার সবচেয়ে কার্যকর কৌশল বিজ্ঞাপন নয়, প্রচারণাও নয়। বরং এমন একটি বাজার তৈরি করা, যেখানে একজন সাধারণ মানুষ তার সঞ্চয়ের অর্থ বিনিয়োগ করে রাতে নিশ্চিন্তে ঘুমাতে পারেন। নিয়ন্ত্রক সংস্থা যদি সত্যিকার অর্থে বিনিয়োগকারীর অর্থ ও অধিকার সুরক্ষিত করতে পারে, দুর্বল কোম্পানিকে বাজারে প্রবেশের সুযোগ বন্ধ করতে পারে, কারসাজিকারীদের দৃষ্টান্তমূলক শাস্তি নিশ্চিত করতে পারে এবং তালিকাভুক্ত কোম্পানিগুলোকে জবাবদিহির মধ্যে আনতে পারে—তাহলেই বদল আসবে। কারণ শেয়ারবাজারে বিনিয়োগকারী কমে যাওয়ার মূল কারণ অর্থের অভাব নয়; আস্থার অভাব। আর সেই আস্থা ফিরিয়ে আনতে না পারলে লাখ লাখ নতুন বিও অ্যাকাউন্ট খুলেও বাংলাদেশের শেয়ারবাজারে প্রকৃত বিনিয়োগকারীর খরা কাটবে না।
আয় বাড়লেও লভ্যাংশে স্থির অ্যাপেক্স স্পিনিং
অর্থজগত প্রতিবেদন
ইপিএস বেড়েছে ২১ পয়সা, শেয়ারপ্রতি সম্পদমূল্য বেড়েছে ২ টাকা ৯৭ পয়সা; কমেছে পরিচালন নগদ প্রবাহ
শেয়ারপ্রতি আয় ও সম্পদমূল্য—দুই সূচকেই উন্নতি করেছে তালিকাভুক্ত বস্ত্র খাতের কোম্পানি অ্যাপেক্স স্পিনিং অ্যান্ড নিটিং মিলস লিমিটেড। তবে মুনাফা বৃদ্ধির প্রতিফলন পড়েনি লভ্যাংশে। ২০২৫-২০২৬ অর্থবছরে কোম্পানিটির শেয়ারপ্রতি আয় বা ইপিএস আগের বছরের তুলনায় বাড়লেও শেয়ারহোল্ডারদের জন্য আগের অর্থবছরের মতোই ২০ শতাংশ নগদ লভ্যাংশ ঘোষণা করা হয়েছে। গত ৪ অক্টোবর অনুষ্ঠিত পরিচালনা পর্ষদের সভায় ২০২৫-২০২৬ অর্থবছরের নিরীক্ষিত আর্থিক প্রতিবেদন পর্যালোচনা শেষে এ সিদ্ধান্ত নেওয়া হয়। ঘোষিত ২০ শতাংশ নগদ লভ্যাংশের অর্থ, ১০ টাকা অভিহিত মূল্যের প্রতিটি শেয়ারের বিপরীতে বিনিয়োগকারীরা পাবেন ২ টাকা। কোম্পানির সর্বশেষ আর্থিক তথ্য বিশ্লেষণ করলে দেখা যায়, আয় ও নিট সম্পদমূল্যের দিক থেকে বছরটি আগের বছরের তুলনায় ইতিবাচক ছিল। তবে একই সময়ে পরিচালন কার্যক্রম থেকে নগদ প্রবাহ কমেছে। ফলে অ্যাপেক্স স্পিনিংয়ের আর্থিক চিত্রে একদিকে মুনাফা ও সম্পদ বৃদ্ধির প্রবণতা থাকলেও অন্যদিকে নগদ প্রবাহে কিছুটা চাপের ইঙ্গিত মিলছে।
ইপিএসে ঊর্ধ্বগতি
২০২৫-২০২৬ অর্থবছরে অ্যাপেক্স স্পিনিংয়ের শেয়ারপ্রতি আয় হয়েছে ৩ টাকা ৩৮ পয়সা। ২০২৪-২০২৫ অর্থবছরে পুনঃনির্ধারিত ইপিএস ছিল ৩ টাকা ১৭ পয়সা। অর্থাৎ এক বছরের ব্যবধানে শেয়ারপ্রতি আয় বেড়েছে ২১ পয়সা। শতাংশের হিসাবে ইপিএস বৃদ্ধির হার প্রায় ৬ দশমিক ৬ শতাংশ। অর্থাৎ আগের বছরের তুলনায় প্রতিটি শেয়ারের বিপরীতে কোম্পানির আয় কিছুটা বেড়েছে। মূল্য সংবেদনশীল তথ্যে কোম্পানিটি জানিয়েছে, তুলনার ক্ষেত্রে ২০২৪-২০২৫ অর্থবছরের পুনঃনির্ধারিত আর্থিক তথ্য ব্যবহার করা হয়েছে। ইপিএস বৃদ্ধিকে কোম্পানির মুনাফা সক্ষমতার ইতিবাচক পরিবর্তন হিসেবে দেখা হলেও এর পুরোটা শেয়ারহোল্ডারদের মধ্যে বিতরণ করা হয়নি। বরং লভ্যাংশের হার আগের বছরের পর্যায়েই রাখা হয়েছে।
সম্পদমূল্যও বেড়েছে
কোম্পানিটির আর্থিক অবস্থানের আরেকটি গুরুত্বপূর্ণ সূচক নিট সম্পদমূল্য বা এনএভিতেও উন্নতি হয়েছে। ৩০ জুন ২০২৬ শেষে অ্যাপেক্স স্পিনিংয়ের নিট সম্পদমূল্য দাঁড়িয়েছে ৬৬ কোটি ২০ লাখ ১ হাজার ৬২৭ টাকা। এর আগের অর্থবছর শেষে পুনঃনির্ধারিত নিট সম্পদমূল্য ছিল ৬৩ কোটি ৭০ লাখ ৫২ হাজার ৯৮৬ টাকা। অর্থাৎ এক বছরের ব্যবধানে কোম্পানিটির নিট সম্পদমূল্য বেড়েছে প্রায় ২ কোটি ৪৯ লাখ ৪৯ হাজার টাকা। শেয়ারপ্রতি হিসাবেও সম্পদমূল্যের এই অগ্রগতি স্পষ্ট। ২০২৫-২০২৬ অর্থবছর শেষে শেয়ারপ্রতি নিট সম্পদমূল্য দাঁড়িয়েছে ৭৮ টাকা ৮১ পয়সা। আগের অর্থবছর শেষে পুনঃনির্ধারিত শেয়ারপ্রতি এনএভি ছিল ৭৫ টাকা ৮৪ পয়সা। ফলে এক বছরের ব্যবধানে শেয়ারপ্রতি নিট সম্পদমূল্য বেড়েছে ২ টাকা ৯৭ পয়সা। অর্থাৎ কোম্পানির সম্পদভিত্তিও আগের বছরের তুলনায় শক্তিশালী হয়েছে।
বিপরীত চিত্র নগদ প্রবাহে
তবে আয় ও সম্পদমূল্যের ইতিবাচক প্রবণতার সঙ্গে মিল নেই পরিচালন কার্যক্রম থেকে নগদ প্রবাহের চিত্রে। ২০২৫-২০২৬ অর্থবছরে কোম্পানিটির শেয়ারপ্রতি নিট পরিচালন নগদ প্রবাহ বা এনওসিএফপিএস হয়েছে ২০ টাকা ৪৩ পয়সা। আগের অর্থবছরে এই সূচক ছিল ২২ টাকা ১৫ পয়সা। অর্থাৎ এক বছরের ব্যবধানে শেয়ারপ্রতি পরিচালন নগদ প্রবাহ কমেছে ১ টাকা ৭২ পয়সা। এই ব্যবধানটি কোম্পানির আর্থিক ফলাফল বিশ্লেষণে গুরুত্বপূর্ণ। কারণ হিসাবভিত্তিক মুনাফা বাড়লেও ব্যবসার দৈনন্দিন কার্যক্রম থেকে আসা নগদ অর্থ একই ধারায় বাড়েনি। ফলে ভবিষ্যতে কোম্পানির কার্যকরী মূলধন ব্যবস্থাপনা, নগদ অর্থের ব্যবহার এবং ব্যবসা সম্প্রসারণের সক্ষমতার দিকে বিনিয়োগকারীদের নজর থাকতে পারে।
আয় বাড়লেও কেন বাড়ল না ডিভিডেন্ড
অ্যাপেক্স স্পিনিংয়ের সর্বশেষ আর্থিক ফলাফলের সবচেয়ে উল্লেখযোগ্য দিক হলো—ইপিএস বাড়লেও নগদ লভ্যাংশের হার অপরিবর্তিত রয়েছে। ২০২৪-২০২৫ অর্থবছরেও কোম্পানিটি ২০ শতাংশ নগদ লভ্যাংশ দিয়েছিল। এবারও একই হারে লভ্যাংশ ঘোষণা করা হয়েছে। অর্থাৎ শেয়ারপ্রতি আয় ২১ পয়সা বাড়লেও শেয়ারহোল্ডারদের জন্য ঘোষিত নগদ লভ্যাংশের পরিমাণ বাড়েনি। এতে বোঝা যায়, আয় বৃদ্ধির পুরো অংশ তাৎক্ষণিকভাবে শেয়ারহোল্ডারদের মধ্যে বিতরণের পরিবর্তে কোম্পানি তার আর্থিক কাঠামোর মধ্যেই রেখেছে। ভবিষ্যৎ ব্যবসায়িক প্রয়োজন, পরিচালন ব্যয়, কার্যকরী মূলধন কিংবা অন্যান্য আর্থিক ব্যবস্থাপনার বিষয়গুলোও এ ধরনের সিদ্ধান্তে ভূমিকা রাখতে পারে। তবে লভ্যাংশের হার অপরিবর্তিত থাকলেও শেয়ারপ্রতি আয় ও নিট সম্পদমূল্য বৃদ্ধির কারণে কোম্পানির মৌলভিত্তির কিছু সূচকে ইতিবাচক পরিবর্তন এসেছে।
সামনে বিনিয়োগকারীদের নজর কোথায়
অ্যাপেক্স স্পিনিংয়ের ২০২৫-২০২৬ অর্থবছরের আর্থিক ফলাফলকে তাই একক কোনো সূচক দিয়ে মূল্যায়ন করলে পুরো চিত্র পাওয়া যাবে না। ইপিএস বেড়েছে, নিট সম্পদমূল্যও বেড়েছে—যা ইতিবাচক। বিপরীতে পরিচালন নগদ প্রবাহ কমেছে, যা ব্যবসার নগদ সক্ষমতা নিয়ে কিছু প্রশ্ন তৈরি করে। একই সঙ্গে ডিভিডেন্ড অপরিবর্তিত রাখার সিদ্ধান্তও বিনিয়োগকারীদের জন্য গুরুত্বপূর্ণ। কারণ ভবিষ্যতে আয় বৃদ্ধির ধারাবাহিকতা বজায় থাকে কি না এবং সেই আয় থেকে নগদ প্রবাহ কতটা শক্তিশালী হয়—তার ওপর পরবর্তী সময়ে লভ্যাংশ নীতির পরিবর্তন নির্ভর করতে পারে।
২৬ নভেম্বর এজিএম
২০২৫-২০২৬ অর্থবছরের বার্ষিক সাধারণ সভা বা এজিএম অনুষ্ঠিত হবে আগামী ২৬ নভেম্বর সকাল ১০টায়। ডিজিটাল প্ল্যাটফরমে অনুষ্ঠেয় এ সভায় নিরীক্ষিত আর্থিক প্রতিবেদন, ২০ শতাংশ নগদ লভ্যাংশসহ পরিচালনা পর্ষদের প্রস্তাবিত বিভিন্ন বিষয় শেয়ারহোল্ডারদের অনুমোদনের জন্য উপস্থাপন করা হবে। ঘোষিত লভ্যাংশ পাওয়ার যোগ্য শেয়ারহোল্ডার নির্ধারণে রেকর্ড ডেট নির্ধারণ করা হয়েছে ২৭ অক্টোবর ২০২৬। ওই তারিখে কোম্পানির শেয়ারহোল্ডার নিবন্ধন ও শেয়ার সংরক্ষণাগারে যেসব বিনিয়োগকারীর নাম থাকবে, তারাই ঘোষিত লভ্যাংশ পাওয়ার যোগ্য হবেন। সামগ্রিকভাবে অ্যাপেক্স স্পিনিংয়ের সর্বশেষ আর্থিক ফলাফলে আয় ও সম্পদমূল্য বৃদ্ধির সঙ্গে পরিচালন নগদ প্রবাহ হ্রাসের একটি মিশ্র চিত্র ফুটে উঠেছে। ফলে কোম্পানিটির পরবর্তী সময়ে মুনাফা বৃদ্ধির ধারাবাহিকতা, নগদ প্রবাহের সক্ষমতা এবং লভ্যাংশ নীতির পরিবর্তনই বিনিয়োগকারীদের জন্য গুরুত্বপূর্ণ পর্যবেক্ষণের বিষয় হয়ে উঠতে পারে।