সোমবার, নভেম্বর ২, ২০২৬
বাংলাদেশের অর্থনীতি, ব্যবসা ও আর্থিক বিশ্বের নির্ভরযোগ্য সংবাদমাধ্যম
/ month
placeholder text
spot_img
সোমবার, নভেম্বর ২, ২০২৬
Home Blog Page 13

আস্থার সংকটে লাইফ বীমা

০

অর্থজগত প্রতিবেদন
দেশের লাইফ বীমা খাতে গ্রাহকের আস্থার সংকট এখন আর বিচ্ছিন্ন কোনো অভিযোগের বিষয় নয়; বরং এর প্রভাব সরাসরি দেখা যাচ্ছে সক্রিয় পলিসির সংখ্যায়। বীমা দাবির অর্থ পরিশোধে দীর্ঘসূত্রিতা, আর্থিক অনিয়ম, তহবিলের ঘাটতি এবং দুর্বল প্রশাসনিক ব্যবস্থাপনার কারণে গত আড়াই বছরে খাতটি হারিয়েছে ১০ লাখ ২৫ হাজার ৯২৪টি সক্রিয় পলিসি। অর্থাৎ এ সময়ে সক্রিয় পলিসি কমেছে ১৩ দশমিক ১৪ শতাংশ।

বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) ত্রৈমাসিক ও বার্ষিক প্রতিবেদন বিশ্লেষণ করে এ চিত্র পাওয়া যায়। তথ্য বলছে, ২০২৩ সালের জানুয়ারিতে দেশে লাইফ বীমার চালু পলিসি ছিল ৭৮ লাখ ৯ হাজার ১২১টি। ২০২৪ সালের শেষে তা কমে দাঁড়ায় ৭০ লাখ ৮৯ হাজার ৭৭৭টিতে। এক বছরের ব্যবধানে পলিসি কমেছে ৭ লাখ ১৯ হাজার ৩৪৪টি। এরপর ২০২৫ সালের জুন শেষে সক্রিয় পলিসির সংখ্যা আরও কমে হয় ৬৭ লাখ ৮৩ হাজার ১৯৭টি। অর্থাৎ মাত্র ছয় মাসেই ঝরে গেছে আরও ৩ লাখ ২৫ হাজার ২৬৬টি পলিসি।

সংখ্যার এই পতনকে শুধু নতুন পলিসি বিক্রি কমে যাওয়ার স্বাভাবিক প্রবণতা হিসেবে দেখার সুযোগ নেই। কারণ, পুরোনো পলিসি টিকিয়ে রাখা এবং গ্রাহকের মেয়াদপূর্তির অর্থ বা বীমা দাবি সময়মতো পরিশোধ করতে না পারার বিষয়টিও এর সঙ্গে গভীরভাবে যুক্ত। একটি বীমা পলিসির মূল ভিত্তি হলো ভবিষ্যৎ আর্থিক নিরাপত্তার প্রতিশ্রুতি। সেই প্রতিশ্রুতি পূরণে দেরি হলে নতুন গ্রাহক আকৃষ্ট করা তো কঠিন হয়ই, একই সঙ্গে বিদ্যমান গ্রাহকের পলিসি নবায়নের আগ্রহও কমে যায়।

দাবি পরিশোধের সংকট

লাইফ বীমা খাতে আস্থাহীনতার সবচেয়ে দৃশ্যমান প্রকাশ ঘটছে দাবি নিষ্পত্তিতে। পলিসির মেয়াদ শেষ হওয়ার পর কিংবা বীমাযোগ্য ঘটনা ঘটার পরও অনেক গ্রাহককে পাওনা অর্থের জন্য দীর্ঘ সময় অপেক্ষা করতে হচ্ছে। ফলে প্রিমিয়াম সংগ্রহের সময় যে প্রতিষ্ঠানগুলো নিয়মিত যোগাযোগ রাখে, দাবি পরিশোধের পর্যায়ে তাদের কাছ থেকেই অনেক গ্রাহককে উল্টো সাড়া পেতে সমস্যায় পড়তে হচ্ছে।

আইডিআরএর কাছে জমা পড়া অভিযোগের সংখ্যাও সাম্প্রতিক সময়ে উল্লেখযোগ্যভাবে বেড়েছে। গত দুই বছরে অভিযোগ বৃদ্ধির হার দেড়গুণের বেশি হলেও অভিযোগ নিষ্পত্তির গতি সে অনুপাতে বাড়েনি। এতে গ্রাহকের কাছে নিয়ন্ত্রক কাঠামোর কার্যকারিতা নিয়েও প্রশ্ন তৈরি হচ্ছে।

খাতটির সর্বশেষ ত্রৈমাসিক প্রতিবেদনের তথ্য আরও উদ্বেগজনক। সেখানে লাইফ বীমা খাতে মোট ৩ হাজার ৬২৮ কোটি ২৩ লাখ টাকার বীমা দাবি বকেয়া থাকার তথ্য উঠে এসেছে। এই বকেয়া শুধু কোম্পানিগুলোর আর্থিক সক্ষমতার দুর্বলতাই প্রকাশ করছে না, বরং গ্রাহকের সঙ্গে বীমা প্রতিষ্ঠানের সম্পর্কের মৌলিক জায়গাটিকেও ঝুঁকির মধ্যে ফেলছে।

তহবিল সংকটের পেছনে অনিয়ম

বীমা কোম্পানিগুলোর আর্থিক দুর্বলতার পেছনে দীর্ঘদিনের অতিরিক্ত ব্যয়, ব্যবস্থাপনার অদক্ষতা এবং তহবিল ব্যবহারে অনিয়মের অভিযোগ রয়েছে। বিভিন্ন প্রতিষ্ঠানে অর্থ আত্মসাত ও তহবিল তছরুফের অভিযোগও তদন্তের আওতায় এসেছে। এসব ঘটনার আর্থিক চাপ শেষ পর্যন্ত গিয়ে পড়ে গ্রাহকের দাবির ওপর।

খাতসংশ্লিষ্টদের মতে, কোনো কোম্পানির তহবিল থেকে অর্থ অনিয়মের মাধ্যমে বেরিয়ে গেলে তার তাৎক্ষণিক প্রভাব সব সময় ব্যালান্সশিটে স্পষ্টভাবে ধরা পড়ে না। কিন্তু দাবি পরিশোধের সময় নগদ অর্থের প্রয়োজন দেখা দিলে সংকটটি প্রকাশ্যে আসে। তখন নতুন প্রিমিয়াম থেকে পুরোনো দায় মেটানোর ওপর নির্ভরতা বাড়ে, দাবি নিষ্পত্তির সময় দীর্ঘ হয় এবং গ্রাহকের ভোগান্তি আরও বাড়তে থাকে। এভাবে আর্থিক দুর্বলতা একপর্যায়ে আস্থার সংকটে রূপ নেয়।

বিশেষজ্ঞদের মতে, এ অবস্থায় শুধু নিয়ন্ত্রক ব্যবস্থা বা শাস্তিমূলক পদক্ষেপ যথেষ্ট নয়। যেসব কোম্পানি তহবিল সংকটে রয়েছে, তাদের আর্থিক পুনর্গঠনের বাস্তব পরিকল্পনা প্রয়োজন। মালিকপক্ষের নতুন মূলধন সংযোজন, অপ্রয়োজনীয় সম্পদ ও ব্যয় কমানো, বিনিয়োগ থেকে আয় বাড়ানো এবং গ্রাহকের দাবি পরিশোধকে সর্বোচ্চ অগ্রাধিকার দেওয়ার মতো পদক্ষেপ ছাড়া সংকট কাটানো কঠিন।

দুর্বল তদারকিতে বাড়ছে অনাস্থা

লাইফ বীমা খাতের সমস্যাকে আরও জটিল করে তুলেছে নিয়ন্ত্রক কাঠামোর দুর্বলতা। আইডিআরএর কাছে অভিযোগ জমা পড়ার পরও দ্রুত ও দৃশ্যমান প্রতিকার না মিললে গ্রাহকের কাছে নিয়ন্ত্রক প্রতিষ্ঠানের ওপর আস্থাও কমে। কোনো অনিয়ম তদন্তে উঠে এলেও তার বিরুদ্ধে সিদ্ধান্ত কার্যকর করতে দীর্ঘসূত্রিতা থাকলে প্রতিষ্ঠানগুলোর জন্য জবাবদিহির চাপও দুর্বল হয়ে পড়ে।

ফলে এখানে সংকটটি কেবল বীমা কোম্পানির নয়; নিয়ন্ত্রণ ও তদারকি ব্যবস্থার সক্ষমতার সঙ্গেও এটি সরাসরি সম্পর্কিত। মানবসম্পদ, তদন্ত সক্ষমতা, আইন প্রয়োগ এবং সিদ্ধান্ত বাস্তবায়নের ক্ষেত্রে নিয়ন্ত্রক সংস্থার কার্যকারিতা বাড়ানো না গেলে গ্রাহক সুরক্ষার কাঠামো শক্তিশালী করা কঠিন হবে।

পলিসি কমার বার্তা কী

সক্রিয় পলিসি কমে যাওয়ার অর্থ শুধু গ্রাহক হারানো নয়। এর সঙ্গে প্রিমিয়াম প্রবাহ, কোম্পানির ভবিষ্যৎ নগদ প্রবাহ এবং দীর্ঘমেয়াদি বিনিয়োগ সক্ষমতার বিষয়ও জড়িত। নতুন পলিসি কমার পাশাপাশি পুরোনো পলিসির নবায়ন কমতে থাকলে কোম্পানিগুলোর আয়ভিত্তি আরও দুর্বল হওয়ার আশঙ্কা থাকে। আর আয় কমলে দুর্বল কোম্পানির দাবি পরিশোধের সক্ষমতার ওপর নতুন করে চাপ তৈরি হতে পারে।

অর্থাৎ বর্তমানে যে পলিসি সংকোচন দেখা যাচ্ছে, তা ভবিষ্যতে আবার তহবিল সংকটকে তীব্র করার ঝুঁকি তৈরি করতে পারে। এ কারণে ৬৭ লাখ ৮৩ হাজারের কাছাকাছি সক্রিয় পলিসিতে নেমে আসার বিষয়টি খাতটির জন্য কেবল একটি পরিসংখ্যান নয়; এটি ভবিষ্যৎ বাজারের সক্ষমতা নিয়ে একটি সতর্কবার্তা।

লাইফ বীমার ব্যবসা মূলত আস্থার ওপর দাঁড়িয়ে থাকে। গ্রাহক বছরের পর বছর প্রিমিয়াম দিয়ে বিনিময়ে ভবিষ্যতের একটি আর্থিক নিরাপত্তা নিশ্চিত করতে চান। সেই নিরাপত্তার জায়গায় যদি অনিশ্চয়তা তৈরি হয়, তাহলে বিজ্ঞাপন, কমিশন বা নতুন পণ্য দিয়ে সাময়িকভাবে ব্যবসা বাড়ানো গেলেও দীর্ঘমেয়াদে বাজার সম্প্রসারণ সম্ভব নয়।

তাই লাইফ বীমা খাতের বর্তমান সংকট থেকে বের হতে হলে প্রথম কাজ হওয়া উচিত দাবি পরিশোধে শৃঙ্খলা ফিরিয়ে আনা। একই সঙ্গে আর্থিক অনিয়মের কঠোর তদন্ত, তহবিল ব্যবস্থাপনায় স্বচ্ছতা, বিনিয়োগে জবাবদিহি, কোম্পানির আর্থিক পুনর্গঠন এবং নিয়ন্ত্রক সংস্থার দ্রুত সিদ্ধান্ত বাস্তবায়ন নিশ্চিত করতে হবে।

তা না হলে সক্রিয় পলিসির এই ধারাবাহিক পতন শুধু গ্রাহক হারানোর ঘটনা হয়ে থাকবে না; এটি ধীরে ধীরে বাংলাদেশের লাইফ বীমা খাতের ব্যবসায়িক ভিত্তি ও জনআস্থার ওপর দীর্ঘস্থায়ী চাপ তৈরি করতে পারে।
মোটর বীমায় নো ক্লেইম বোনাসের লাগামহীন প্রতিযোগিতা

০

অর্থজগত প্রতিবেদন
দেশের নন-লাইফ বীমা খাতে মোটর বীমার বাজারে এখন নো ক্লেইম বোনাসকে কেন্দ্র করে তীব্র প্রতিযোগিতা চলছে। অধিকাংশ বীমা কোম্পানি ৩০ থেকে ৫০ শতাংশ পর্যন্ত নো ক্লেইম বোনাস দিয়ে মোটর বীমা পলিসি করছে। তবে এই বোনাস দেওয়ার ক্ষেত্রে প্রচলিত ট্যারিফ ও নির্ধারিত শর্ত কতটা অনুসরণ করা হচ্ছে, তা নিয়ে প্রশ্ন উঠেছে।
বীমা খাতসংশ্লিষ্টদের মতে, মোটর বীমা বাধ্যতামূলক না থাকায় এ খাতে ব্যবসার পরিধি আগের তুলনায় কমেছে। বর্তমানে মূলত ব্যাংকঋণ নিয়ে কেনা গাড়িগুলোই বেশি বীমার আওতায় আসছে। ঋণদাতা প্রতিষ্ঠানের শর্ত পূরণ করতেই অনেক গাড়ির মালিক পলিসি করছেন। ফলে গ্রাহকদের বড় একটি অংশের লক্ষ্য থাকে যত কম খরচে সম্ভব মোটর বীমার সার্টিফিকেট সংগ্রহ করা। এই প্রবণতা কোম্পানিগুলোর মধ্যেও মূল্য ও সুবিধা নিয়ে প্রতিযোগিতা বাড়িয়েছে।
সংশ্লিষ্টরা বলছেন, একটি কোম্পানি নো ক্লেইম বোনাস না দিলে প্রতিদ্বন্দ্বী অন্য কোম্পানি একই সুবিধা দিচ্ছে। ব্যবসা হারানোর আশঙ্কায় শেষ পর্যন্ত অধিকাংশ কোম্পানিকেই এ ধরনের সুবিধা দিতে হচ্ছে। ফলে নো ক্লেইম বোনাস এখন মোটর বীমার বাজারে গ্রাহক আকর্ষণের অন্যতম হাতিয়ার হয়ে উঠেছে। তাদের মতে, মোটর বীমা আবার বাধ্যতামূলক করা হলে এ ধরনের প্রতিযোগিতা অনেকটাই কমে আসতে পারে।
আইন ও ট্যারিফের দৃষ্টিতে নো ক্লেইম বোনাস দেওয়ার সুযোগ রয়েছে। তবে বোনাস পাওয়ার যোগ্যতা যাচাই না করে কিংবা নির্ধারিত শর্তের বাইরে গিয়ে তা দেওয়া হচ্ছে কি না, সেটিই এখন বড় প্রশ্ন। ব্যবসা ধরে রাখতে কিছু কোম্পানি গ্রাহকের চাহিদা অনুযায়ী প্রিমিয়াম কমিয়ে পলিসি দিচ্ছে। এর ক্ষেত্রে নির্দিষ্ট কিছু ঝুঁকি পলিসির আওতার বাইরে রাখার প্রবণতাও দেখা যাচ্ছে।
ইন্স্যুরেন্স নিউজ বিডির হাতে থাকা একাধিক মোটর সার্টিফিকেট পর্যালোচনা করে দেখা গেছে, বিভিন্ন পলিসিতে ৩০ থেকে ৫০ শতাংশ পর্যন্ত নো ক্লেইম বোনাস দেওয়া হয়েছে। পাশাপাশি মোটর বীমার বেসিক প্রিমিয়াম রেট ২ টাকা ৬৫ পয়সার পরিবর্তে ঝুঁকি কমিয়ে কোথাও কোথাও ১ টাকা ৬৫ পয়সা নির্ধারণ করা হয়েছে। এ ক্ষেত্রে বন্যা, ঘূর্ণিঝড় ও ভূমিকম্পের মতো ঝুঁকি পলিসি থেকে বাদ দেওয়া হয়েছে। আবার গাড়িতে অটোমেটিক ভেহিকেল লোকেশন সিস্টেম বা এভিএলএস (জিপিএস) থাকলে আরও ১০ শতাংশ প্রিমিয়াম ছাড় দেওয়া হয়েছে।
বাংলাদেশের মোটর ট্যারিফ রেট অনুযায়ী, পলিসির মেয়াদ শেষ হওয়ার আগে কোনো ক্লেইম করা হলে নো ক্লেইম বোনাস পাওয়ার সুযোগ নেই। কোনো ক্লেইম স্থগিত বা অমীমাংসিত থাকলেও গ্রাহক এই সুবিধার জন্য যোগ্য হবেন না। একই সঙ্গে নির্ধারিত সময়ের মধ্যে পলিসি নবায়নের শর্তও পূরণ করতে হয়।
ট্যারিফ অনুযায়ী, অ্যাক্ট বেসিক প্রিমিয়ামের ক্ষেত্রে প্রথম পলিসির পর এক বছর কোনো ক্লেইম না থাকলে পরবর্তী নবায়নে প্রাইভেট ও কমার্শিয়াল গাড়ির জন্য ১০ শতাংশ নো ক্লেইম বোনাস দেওয়া যায়। টানা দুই বছর ক্লেইম না থাকলে এ হার ২০ শতাংশ এবং টানা তিন বছর ক্লেইম না থাকলে ২৫ শতাংশ পর্যন্ত হতে পারে। তবে বর্তমানে থার্ড পার্টি মোটর বীমা বন্ধ থাকায় এই অংশে নো ক্লেইম বোনাস দেওয়ার যৌক্তিকতা ও আইনগত বৈধতা নিয়ে প্রশ্ন উঠেছে।
অন্যদিকে কমপ্রিহেনসিভ মোটর বীমায় প্রথম বছর কোনো ক্লেইম না থাকলে পরবর্তী নবায়নে ৩০ শতাংশ, টানা দুই বছর ক্লেইম না থাকলে ৪০ শতাংশ এবং টানা তিন বছর ক্লেইম না থাকলে সর্বোচ্চ ৫০ শতাংশ নো ক্লেইম বোনাস দেওয়ার বিধান রয়েছে।
নতুন রিকন্ডিশন গাড়ির প্রথম পলিসিতে সাধারণত নো ক্লেইম বোনাস প্রযোজ্য নয়। তবে গ্রাহকের আগের গাড়ি থাকলে এবং সেই গাড়ির পলিসিতে কোনো ক্লেইম না থাকলে নির্ধারিত শর্তে বোনাস পাওয়ার সুযোগ রয়েছে। একইভাবে নবায়নের ক্ষেত্রে আগের পলিসির মেয়াদ শেষ হওয়ার পর ৩০ দিনের মধ্যে নবায়ন করতে হয়। এর বেশি সময় পার হলে নো ক্লেইম বোনাস পাওয়া যায় না। গাড়ির মালিকানা পরিবর্তন হলেও নতুন মালিক আগের মালিকের নো ক্লেইম বোনাসের সুবিধা নিতে পারেন না।
বোনাস দেওয়ার আগে আগের পলিসির মেয়াদ, কোনো ক্লেইম হয়েছে কি না, ক্লেইম ঝুলে আছে কি না, পলিসি ধারাবাহিকভাবে নবায়ন হয়েছে কি না এবং গাড়িটি প্রাইভেট, কমার্শিয়াল নাকি মোটরসাইকেল—এসব বিষয় যাচাই করার কথা। একই সঙ্গে কোন ধরনের প্রিমিয়ামের ওপর বোনাস প্রযোজ্য, সেটিও নির্ধারণ করা প্রয়োজন।
হাতে থাকা মোটর সার্টিফিকেটগুলোর মধ্যে গ্রীন ডেল্টা ইন্স্যুরেন্স কোম্পানি লিমিটেডের একটি পলিসি রয়েছে। ২০২৬ সালে তৈরি একটি গাড়ির জন্য ৪ আগস্ট ২০২৬ তারিখে ইস্যু করা ওই পলিসির সার্টিফিকেট নম্বর জিডিআই/পিবিডি/৮/২০২৬/এমটিআর/টি/২৫১০০৮। এতে ৩০ শতাংশ নো ক্লেইম বোনাসের পাশাপাশি এভিএলএসের জন্য ১০ শতাংশ ছাড় দেওয়া হয়েছে। প্রিমিয়াম কমাতে দাঙ্গা ও ধর্মঘটজনিত ক্ষতি, ভূমিকম্পজনিত আগুন ও কম্পনজনিত আগুনের ক্ষতি এবং বন্যা ও ঘূর্ণিঝড়জনিত ক্ষতির ঝুঁকি পলিসির আওতার বাইরে রাখা হয়েছে।
রিলায়েন্স ইন্স্যুরেন্সের ৪ জানুয়ারি ইস্যু করা একটি কমপ্রিহেনসিভ মোটর পলিসিতেও একই ধরনের সুবিধা দেখা গেছে। সার্টিফিকেট নম্বর আরআইএএল/এইচডি/এমভি(পিভি)/পি-০০০০১/০১/২০২৬ (কমপ)-এর আওতায় থাকা ২০২০ সালে নির্মিত ১৮শ সিসির টয়োটা গাড়িটির পলিসিতে ৩০ শতাংশ নো ক্লেইম বোনাস এবং এভিএলএসের জন্য ১০ শতাংশ ছাড় দেওয়া হয়েছে। প্রিমিয়াম কমাতে দাঙ্গা, ধর্মঘট, ভূমিকম্প, কম্পন, বন্যা ও ঘূর্ণিঝড়জনিত কয়েকটি ঝুঁকি বাদ দিয়ে ১ শতাংশ প্রিমিয়াম হার কমানো হয়েছে।
একই কোম্পানি ২৪ ফেব্রুয়ারি ১৮শ সিসির ২০২২ সালে নির্মিত টয়োটা ক্রস হার্ডি জিপের জন্য আরেকটি কমপ্রিহেনসিভ পলিসি ইস্যু করে। এখানেও বন্যা, ঘূর্ণিঝড়, ভূমিকম্প, কম্পন, দাঙ্গা ও ধর্মঘটজনিত কয়েকটি ঝুঁকি বাদ দিয়ে প্রিমিয়াম হার ১ শতাংশ কমানো হয়েছে। পাশাপাশি এভিএলএসের জন্য ১০ শতাংশ ছাড় এবং ৩০ শতাংশ নো ক্লেইম বোনাস দেওয়া হয়েছে।
ফিনিক্স ইন্স্যুরেন্সের ২ জুন ইস্যু করা একটি পলিসিতেও ৫০ শতাংশ নো ক্লেইম বোনাসের তথ্য পাওয়া গেছে। সার্টিফিকেট নম্বর পিএই/এনএমটি/এমভি(পিভি) সিইআরসি-০০০৮০/০৬/২০২৬ (কমপ্রিহেনসিভ)-এর আওতায় থাকা ২০২৫ সালে নির্মিত ৩৫শ সিসির গাড়িটির ক্ষেত্রে এভিএলএসের জন্য ১০ শতাংশ ছাড় দেওয়া হয়েছে। একই সঙ্গে দাঙ্গা ও ধর্মঘট, ভূমিকম্প ও কম্পনজনিত আগুন এবং বন্যা ও ঘূর্ণিঝড়জনিত ক্ষতির ঝুঁকি বাদ রাখা হয়েছে।
ফিনিক্স ইন্স্যুরেন্সের ১৩ জানুয়ারি ইস্যু করা আরেকটি পলিসিতে বিষয়টি আরও স্পষ্টভাবে উঠে এসেছে। ২০২১ সালে নির্মিত গাড়িটির ক্ষেত্রে কমপ্রিহেনসিভ পলিসিতে বেসিক প্রিমিয়ামের ওপর ৫০ শতাংশ এবং অ্যাক্ট বেসিক প্রিমিয়ামের ওপর ২৫ শতাংশ নো ক্লেইম বোনাস দেওয়া হয়েছে। এভিএলএসের জন্য দেওয়া হয়েছে ১০ শতাংশ ছাড়। পাশাপাশি প্রিমিয়াম কমাতে দাঙ্গা ও ধর্মঘট, ভূমিকম্প ও কম্পনজনিত আগুন এবং বন্যা ও ঘূর্ণিঝড়জনিত ক্ষতির ঝুঁকি বাদ দেওয়া হয়েছে। তবে বর্তমানে থার্ড পার্টি মোটর বীমা বন্ধ থাকায় অ্যাক্ট বেসিক প্রিমিয়ামের ওপর ২৫ শতাংশ নো ক্লেইম বোনাস দেওয়ার আইনগত ভিত্তি নিয়ে প্রশ্ন তৈরি হয়েছে।
এ ছাড়া নো ক্লেইম বোনাস দেওয়ার তথ্য পাওয়া গেছে ইউনিয়ন ইন্স্যুরেন্স, ইসলামী কমার্শিয়াল ইন্স্যুরেন্স, গ্লোবাল ইন্স্যুরেন্স, মার্কেন্টাইল ইন্স্যুরেন্স, ইসলামী ইন্স্যুরেন্স বাংলাদেশ, ফেডারেল ইন্স্যুরেন্স, সাউথ এশিয়া ইন্স্যুরেন্স, নর্দান ইসলামী ইন্স্যুরেন্স, ক্রিস্টাল ইন্স্যুরেন্স, বাংলাদেশ ন্যাশনাল ইন্স্যুরেন্স, এশিয়া প্যাসিফিক জেনারেল ইন্স্যুরেন্স এবং প্রাইম জেনারেল ইন্স্যুরেন্সসহ আরও কয়েকটি কোম্পানির মোটর সার্টিফিকেটে।
সব মিলিয়ে মোটর বীমার বাজারে গ্রাহক টানতে নো ক্লেইম বোনাস, এভিএলএস ছাড় এবং নির্দিষ্ট ঝুঁকি বাদ দেওয়ার মতো বিভিন্ন সুবিধা ব্যবহারের প্রবণতা বাড়ছে। এতে একদিকে গ্রাহকের প্রিমিয়াম ব্যয় কমছে, অন্যদিকে বীমা কোম্পানিগুলোর মধ্যে ব্যবসা ধরে রাখার প্রতিযোগিতা আরও তীব্র হচ্ছে। তবে নির্ধারিত ট্যারিফের শর্ত মেনে এসব সুবিধা দেওয়া হচ্ছে কি না, তা নিশ্চিত করা না গেলে মোটর বীমার বাজারে নিয়ন্ত্রক শৃঙ্খলা ও সমান প্রতিযোগিতা নিয়ে প্রশ্ন থেকেই যাবে।

তরুণ উদ্যোক্তাদের ২০ লাখ টাকা পর্যন্ত অর্থায়ন

০

হামীম তাফহীম হোসেন
দেশের উপজেলা পর্যায়ে সম্ভাবনাময় তরুণ উদ্যোক্তা খুঁজে বের করে তাঁদের ব্যবসায়িক উদ্যোগে অর্থায়নের নতুন কর্মসূচি চালু করেছে বাংলাদেশ ব্যাংক। ‘উদ্যোগ (UDYOG): উপজেলা-ভিত্তিক তরুণ উদ্যোক্তা অনুসন্ধান, চিহ্নিতকরণ ও অর্থায়ন কর্মসূচি’ নামে এ উদ্যোগের আওতায় একজন উদ্যোক্তা সর্বোচ্চ ২০ লাখ টাকা পর্যন্ত সমন্বিত অর্থায়ন পেতে পারেন। এর অর্ধেক হবে ব্যাংক ঋণ এবং বাকি অর্ধেক অনুদান। তবে উদ্যোক্তার প্রকৃত ব্যবসায়িক প্রয়োজন ও ব্যয় পরিকল্পনার ভিত্তিতেই অর্থায়নের পরিমাণ নির্ধারণ করা হবে।বাংলাদেশ ব্যাংকের এসএমই অ্যান্ড স্পেশাল প্রোগ্রামস ডিপার্টমেন্ট গত ১৩ সেপ্টেম্বর এ-সংক্রান্ত নীতিমালা জারি করেছে। কেন্দ্রীয় ব্যাংক বলছে, তরুণদের স্থানীয়ভাবে আয়মুখী, উৎপাদনশীল ও উদ্ভাবনী উদ্যোগে যুক্ত করে কর্মসংস্থান সৃষ্টি করাই এ কর্মসূচির প্রধান লক্ষ্য। একই সঙ্গে উপজেলা পর্যায়েই সম্ভাবনাময় উদ্যোক্তা শনাক্ত, প্রয়োজনীয় অর্থায়ন, ব্যবসায়িক পরামর্শ এবং বাজারসংযোগের সুযোগ তৈরি করা হবে।

সর্বোচ্চ ১০ লাখ ঋণ, সমপরিমাণ অনুদান

কর্মসূচির অর্থায়ন কাঠামোতে সর্বোচ্চ ২০ লাখ টাকা পর্যন্ত ‘Blended Financing’-এর ব্যবস্থা রাখা হয়েছে। অর্থাৎ একজন উদ্যোক্তার ব্যবসায়িক প্রয়োজন ২০ লাখ টাকা হলে সর্বোচ্চ ১০ লাখ টাকা ব্যাংক ঋণ এবং সমপরিমাণ ১০ লাখ টাকা অনুদান হিসেবে পাওয়া সম্ভব। তবে এটি স্বয়ংক্রিয় কোনো সুবিধা নয়। উদ্যোক্তার প্রকৃত চাহিদা, প্রস্তাবিত ব্যয় এবং ব্যাংকের চূড়ান্ত মূল্যায়নের ওপর অর্থায়নের পরিমাণ নির্ভর করবে।
উদাহরণ হিসেবে, কোনো উদ্যোক্তার ব্যবসা শুরু বা সম্প্রসারণে ১২ লাখ টাকা প্রয়োজন হলে তিনি সর্বোচ্চ ৬ লাখ টাকা ব্যাংক ঋণ এবং ৬ লাখ টাকা অনুদান পেতে পারেন। উদ্যোক্তার নিজস্ব বিনিয়োগ বা অন্য কোনো বৈধ উৎসের অর্থ থাকলে সেটিও অর্থায়ন পরিকল্পনায় বিবেচনা করা হবে।

বয়সসীমা ২৮ বছর

কর্মসূচিতে আবেদন করতে হলে আবেদন গ্রহণের শেষ তারিখে বয়স সর্বোচ্চ ২৮ বছর হতে হবে। পাশাপাশি আবেদনকারীকে সংশ্লিষ্ট উপজেলার স্থায়ী বাসিন্দা হতে হবে। তাঁর নিজস্ব ব্যবসায়িক উদ্যোগ বা ব্যবসায়িক ধারণা থাকতে হবে অথবা নতুন ব্যবসা প্রতিষ্ঠার বাস্তবসম্মত পরিকল্পনা থাকতে হবে।

তবে আগে কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠান থেকে ব্যবসা পরিচালনার জন্য ঋণ নেওয়া ব্যক্তি এ কর্মসূচিতে আবেদন করতে পারবেন না। কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠানের ঋণখেলাপি ব্যক্তিও যোগ্য হবেন না। এ ক্ষেত্রে CIB যাচাইয়ে ঋণখেলাপি প্রমাণিত হলে আবেদন বাতিল বলে গণ্য হবে। সরকারি, আধা-সরকারি বা স্বায়ত্তশাসিত প্রতিষ্ঠানে কর্মরত ব্যক্তিদেরও এ কর্মসূচির আওতায় অর্থায়নের জন্য বিবেচনা করা হবে না।

যে ব্যবসায় মিলবে অর্থায়ন

কর্মসূচির আওতা বেশ বিস্তৃত। কৃষি, খাদ্য প্রক্রিয়াজাতকরণ, হস্তশিল্প, মৎস্য, পশুপালন, পর্যটন, সেবা, সৌরবিদ্যুৎসহ নবায়নযোগ্য জ্বালানি, হালকা প্রকৌশল এবং প্রযুক্তিনির্ভর স্টার্টআপসহ বাংলাদেশের প্রচলিত আইনে বৈধ সব ধরনের ব্যবসা ও উদ্যোগ বিবেচনা করা হবে। নতুন ব্যবসায়িক ধারণার পাশাপাশি প্রচলিত ব্যবসাকেও এ কর্মসূচিতে গুরুত্ব দেওয়ার কথা বলা হয়েছে।

জামানত ছাড়াই ঋণের সুযোগ

তরুণ উদ্যোক্তাদের জন্য কর্মসূচিটির অন্যতম গুরুত্বপূর্ণ দিক হলো জামানতসংক্রান্ত সুবিধা। নীতিমালায় বলা হয়েছে, এ কর্মসূচির আওতায় দেওয়া ঋণের বিপরীতে কোনো সহায়ক জামানত গ্রহণ ছাড়াও ঋণ দেওয়ার সুযোগ থাকবে। ফলে পর্যাপ্ত জামানত না থাকা তরুণ উদ্যোক্তারাও ব্যবসার সম্ভাবনা ও পরিকল্পনার ভিত্তিতে অর্থায়নের সুযোগ পেতে পারেন।

ঋণ ও অনুদানের অর্থ উদ্যোক্তার ব্যাংক হিসাবে একই সময়ে এককালীন এবং অনুমোদিত পূর্ণ পরিমাণে দেওয়া হবে। নগদে কোনো অর্থ দেওয়া যাবে না। একই সঙ্গে অর্থ নির্ধারিত ব্যবসায়িক কাজে ব্যবহার করা হচ্ছে কি না, তা ব্যাংককে নিয়মিত পর্যবেক্ষণ করতে হবে।

অনুদানও শর্তসাপেক্ষ

এই কর্মসূচির অনুদানকে নিঃশর্ত অর্থ সহায়তা হিসেবে দেখার সুযোগ নেই। ঋণগ্রহীতা নির্ধারিত সময়ে ঋণ পরিশোধে ব্যর্থ হলে অথবা কোনো পর্যায়ে অর্থের যথাযথ ব্যবহার হয়নি বলে প্রমাণিত হলে, বিতরণ করা অনুদানের সমপরিমাণ অর্থও ঋণে পরিণত হবে। ওই অর্থ সরকারি পাওনা হিসেবে বিবেচিত হয়ে প্রচলিত আইন অনুযায়ী আদায় করা হবে।

আবেদনকারীকেও এ বিষয়ে লিখিত অঙ্গীকার দিতে হবে। অনুমোদিত অর্থ ব্যক্তিগত ভোগ, জমি বা যানবাহন কেনার মতো কাজে ব্যবহার করা যাবে না। প্রতিটি ব্যয়ের ভাউচার সংরক্ষণ এবং প্রয়োজন অনুযায়ী প্রতিবেদন দেওয়ার বাধ্যবাধকতাও রয়েছে।

ব্যাংক শাখায় আবেদন

আগ্রহী তরুণেরা সংশ্লিষ্ট উপজেলার যেকোনো তফসিলি ব্যাংকের শাখায় নির্ধারিত ফরমে আবেদন করতে পারবেন। যে ব্যাংকে আবেদন করা হবে, সেখানে আগে থেকে ব্যাংক হিসাব থাকা বাধ্যতামূলক নয়। আবেদনপত্র বাংলাদেশ ব্যাংক, এসএমই পোর্টাল এবং তফসিলি ব্যাংকগুলোর ওয়েবসাইট থেকে সংগ্রহ করা যাবে। ব্যাংক শাখা থেকেও ফরম নেওয়ার সুযোগ থাকবে।

আবেদনের সঙ্গে জাতীয় পরিচয়পত্র, সর্বশেষ শিক্ষাগত যোগ্যতার সনদ (যদি থাকে), পাসপোর্ট সাইজের ছবি এবং পূরণ করা আবেদনপত্র জমা দিতে হবে। সংশ্লিষ্ট উপজেলার স্থায়ী বাসিন্দা হওয়ার প্রমাণ হিসেবে ওয়ার্ড কমিশনার বা কাউন্সিলরের দেওয়া নাগরিক সনদ বা প্রত্যয়নপত্রও দিতে হবে।

শুধু ধারণা নয়, ব্যবসার হিসাবও দিতে হবে

নতুন ব্যবসা শুরু করতে চান এমন আবেদনকারীদের ব্যবসায়িক ধারণার সংক্ষিপ্ত বিবরণ, সম্ভাব্য ক্রেতা, ব্যবসা শুরুর সম্ভাব্য সময়, ব্যবসার ধরন ও অবস্থান, পণ্যের ধরন, কাঁচামালের উৎস, বাজারের পরিধি, সম্ভাব্য বিক্রি ও মুনাফার হিসাব দিতে হবে। পাশাপাশি ব্যবসা পরিচালনার সম্ভাব্য ঝুঁকি এবং সেই ঝুঁকি মোকাবিলার পরিকল্পনাও আবেদনে উল্লেখ করতে হবে।

প্রথম বছরে কতজনের কর্মসংস্থান হবে, তার হিসাবও দিতে হবে। এর মধ্যে কতজন নারী কর্মী থাকবেন, সেটিও আলাদাভাবে উল্লেখ করতে হবে। একই সঙ্গে সংশ্লিষ্ট পণ্য বা সেবা বর্তমানে বাজারে কী অবস্থানে রয়েছে এবং অন্তত তিনটি সম্ভাব্য প্রতিযোগী প্রতিষ্ঠানের তথ্য দেওয়ার বিধান রয়েছে।

ইতোমধ্যে ব্যবসা পরিচালনাকারী উদ্যোক্তাদের ক্ষেত্রে ব্যবসার নাম, ধরন, শুরুর তারিখ, ট্রেড লাইসেন্স, বিক্রয়, মুনাফা, পরিচালন ব্যয়, কাঁচামালের উৎস, বিপণন এলাকা, কর্মীর সংখ্যা এবং ভবিষ্যতে ব্যবসা সম্প্রসারণের পরিকল্পনাসহ বিস্তারিত তথ্য চাওয়া হয়েছে।

বাছাই হবে ব্যবসার সম্ভাবনা দেখে

উদ্যোক্তা নির্বাচনের প্রক্রিয়ায় ব্যবসায়িক ধারণার যৌক্তিকতা ও বাস্তবায়নযোগ্যতা, বাজারের সম্ভাবনা, আর্থিক পরিকল্পনা, উদ্যোক্তার সক্ষমতা এবং কর্মসংস্থান সৃষ্টির সম্ভাবনাকে গুরুত্ব দেওয়া হবে। এ প্রক্রিয়ায় বাংলাদেশ ব্যাংকের পাশাপাশি সফল উদ্যোক্তা, তফসিলি ব্যাংকের প্রতিনিধি, সরকারি-বেসরকারি সহযোগী প্রতিষ্ঠান, শিল্প খাতের প্রতিনিধি, শিক্ষাবিদ ও সংশ্লিষ্ট বিষয়ের অভিজ্ঞ ব্যক্তিদের সম্পৃক্ত করার কথা বলা হয়েছে।

দেশের প্রতিটি উপজেলায় তফসিলি ব্যাংকের শাখাগুলো উদ্যোক্তা অনুসন্ধান ও আবেদন গ্রহণে কাজ করবে। বাংলাদেশ ব্যাংক প্রতিটি উপজেলায় তফসিলি ব্যাংকের শাখাগুলোর মধ্য থেকে একটি লিড ব্যাংক নির্ধারণ করবে। সংশ্লিষ্ট উপজেলার আবেদনগুলো ওই লিড ব্যাংকের মাধ্যমে সমন্বয় করা হবে।

নির্বাচনের পর ১৫ কার্যদিবসে ঋণ অনুমোদন

কর্মসূচির আওতায় চূড়ান্তভাবে নির্বাচিত হওয়া মানেই ঋণ নিশ্চিত হওয়া নয়। ব্যাংককে নিজস্ব ঋণনীতি এবং প্রচলিত আইন ও নিয়ন্ত্রক নির্দেশনা অনুসরণ করে ঋণ অনুমোদন করতে হবে। তবে নির্বাচিত উদ্যোক্তার তালিকা পাওয়ার পর ১৫ কার্যদিবসের মধ্যে ঋণ অনুমোদনের ব্যবস্থা করার নির্দেশনা রয়েছে। কোনো আবেদন প্রত্যাখ্যাত হলে ব্যাংককে তার কারণ লিখিতভাবে সংরক্ষণ করে বাংলাদেশ ব্যাংককে জানাতে হবে।

ঋণ দেওয়ার পরও ব্যাংকের দায়িত্ব শেষ হবে না। উদ্যোক্তার ব্যবসার অগ্রগতি, বিক্রি, নগদ প্রবাহ, ঋণ পরিশোধের অবস্থা এবং কর্মসংস্থান সৃষ্টির অগ্রগতি নিয়মিত পর্যবেক্ষণ করতে হবে। নির্বাচিত উদ্যোক্তাদের তথ্যও নির্ধারিত পদ্ধতিতে বাংলাদেশ ব্যাংকের Central Portal, MIS Dashboard ও National Entrepreneur Database-এ সংরক্ষণ ও প্রতিবেদন করতে হবে।

অর্থের পাশাপাশি প্রশিক্ষণ ও পরামর্শ

‘উদ্যোগ’ কর্মসূচিকে শুধু ঋণ বিতরণের মধ্যে সীমাবদ্ধ রাখা হয়নি। প্রত্যেক আবেদনকারীকে Financial Literacy Programme-এর আওতায় আনার কথা বলা হয়েছে। নির্বাচিত উদ্যোক্তাদের জন্য উদ্যোক্তা উন্নয়ন প্রশিক্ষণ, অভিজ্ঞ মেন্টরের ধারাবাহিক পরামর্শ, ট্রেড লাইসেন্স ও TINসহ ব্যবসা নিবন্ধনে সহায়তা এবং Business Plan তৈরির সহযোগিতা দেওয়ার ব্যবস্থাও থাকবে। পাশাপাশি বাজারসংযোগ তৈরিতেও সহায়তা দেওয়ার কথা বলা হয়েছে।

বাংলাদেশ ব্যাংকের এ উদ্যোগের ফলে উপজেলা পর্যায়ের তরুণদের জন্য ব্যবসা শুরু বা সম্প্রসারণে প্রাতিষ্ঠানিক অর্থায়নের একটি নতুন সুযোগ তৈরি হলো। বিশেষ করে জামানত ছাড়াই ঋণ, ঋণের সঙ্গে সমপরিমাণ অনুদান এবং প্রশিক্ষণ ও বাজারসংযোগের মতো সহায়তা একসঙ্গে থাকায় কর্মসূচিটি তরুণ উদ্যোক্তাদের জন্য গুরুত্বপূর্ণ হতে পারে। তবে অর্থায়নের সুবিধা পেতে ব্যবসায়িক পরিকল্পনার বাস্তবতা, অর্থের সঠিক ব্যবহার এবং ঋণ পরিশোধের সক্ষমতাই শেষ পর্যন্ত সবচেয়ে গুরুত্বপূর্ণ হয়ে উঠবে।

আবেদনপত্রে দেওয়া তথ্য অনুযায়ী, ‘উদ্যোগ’ কর্মসূচির আবেদন জমা দেওয়ার সর্বশেষ তারিখ ১৫ অক্টোবর ২০২৬।

বাংলাদেশে ব্যাংক সার্কুলার

যৌথ নিরীক্ষার আওতায় নন-লাইফ বীমা

০

অর্থজগত প্রতিবেদন
বীমা খাতে শৃঙ্খলা ও সুশাসন জোরদার করতে নন-লাইফ বীমা কোম্পানিগুলোতে সমন্বিত বিশেষ নিরীক্ষা চালানোর উদ্যোগ নিয়েছে নিয়ন্ত্রক সংস্থা বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ (আইডিআরএ)। এ জন্য বাংলাদেশ ব্যাংক, বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি) ও জাতীয় রাজস্ব বোর্ডের (এনবিআর) সমন্বয়ে যৌথ নিরীক্ষক দল গঠন করা হবে।
ইতোমধ্যে দেশের শীর্ষস্থানীয় দুই নন-লাইফ বীমা কোম্পানি গ্রীন ডেল্টা ইন্স্যুরেন্স পিএলসি ও সিকদার ইন্স্যুরেন্স কোম্পানি লিমিটেডে এ ধরনের বিশেষ নিরীক্ষা চালানোর সিদ্ধান্ত চূড়ান্ত করেছে আইডিআরএ। সংশ্লিষ্ট সূত্র জানিয়েছে, আগামী এক মাসের মধ্যে প্রতিষ্ঠান দুটিতে নিরীক্ষক দল নিয়োগের প্রক্রিয়া শুরু হতে পারে।
প্রস্তাবিত যৌথ নিরীক্ষায় বীমা কোম্পানিগুলোর প্রিমিয়াম আয়, দাবি নিষ্পত্তি, সম্পদ ও দায়, বিনিয়োগ, পরিশোধিত মূলধন এবং বিভিন্ন ধরনের আর্থিক লেনদেনসহ সার্বিক ব্যবস্থাপনা পর্যালোচনা করা হবে। একই সঙ্গে কোম্পানিগুলোর আর্থিক তথ্যের যথার্থতা ও নিয়ন্ত্রক বিধিবিধান পরিপালনের বিষয়টিও খতিয়ে দেখা হবে।
আইডিআরএ সূত্র জানায়, চেয়ারম্যান মীর নাদিয়া নিভিন দায়িত্ব নেওয়ার পর বীমা কোম্পানিগুলোর সুশাসন ও আর্থিক ব্যবস্থাপনা পর্যালোচনায় পর্যায়ক্রমে ‘গভর্ন্যান্স রিভিউ’ সভা শুরু হয়েছে। এসব সভায় কোম্পানির ব্যবসা পরিচালনা, আর্থিক পরিস্থিতি, অনিয়ম বা ঝুঁকি এবং সেগুলো মোকাবিলার সম্ভাব্য পদক্ষেপ নিয়ে বিস্তারিত আলোচনা হচ্ছে। এরই ধারাবাহিকতায় গ্রীন ডেল্টা ইন্স্যুরেন্স ও সিকদার ইন্স্যুরেন্সে বিশেষ নিরীক্ষার সিদ্ধান্ত আসে।
গত ২৫ আগস্ট আইডিআরএ চেয়ারম্যানের সভাপতিত্বে গ্রীন ডেল্টা ইন্স্যুরেন্সের গভর্ন্যান্স রিভিউ সভা অনুষ্ঠিত হয়। সভায় কোম্পানিটির বীমা দাবি, আর্থিক ব্যবস্থাপনা ও বিভিন্ন নিয়ন্ত্রক বিষয় পর্যালোচনা করা হয়। বর্তমানে প্রতিষ্ঠানটির অপরিশোধিত বীমা দাবির পরিমাণ প্রায় ৩৩০ কোটি টাকা বলে সভায় উঠে আসে।
পর্যালোচনা শেষে পরবর্তী এক মাসের মধ্যে নির্দিষ্ট কার্যপরিধি বা টিওআর তৈরি করে বিশেষ নিরীক্ষা শুরু করার সিদ্ধান্ত হয়। নিরীক্ষার আওতায় পে-রোল ভেরিফিকেশনও থাকবে। পাশাপাশি অনুমোদনহীন বীমা পলিসির বিপণন অবিলম্বে বন্ধ ও সেগুলো প্রত্যাহার, চালু পলিসির দ্রুত অনুমোদন গ্রহণ এবং আইডিআরএ’র ডিজিটাল কার্যক্রমে পূর্ণ সহযোগিতা করার নির্দেশ দেয়া হয়।
কোম্পানিটিকে এফডিআর, ট্রেজারি বন্ড, রি-ইন্স্যুরেন্স সুবিধাভোগী, সম্পদ ও দায়সহ বিভিন্ন আর্থিক তথ্য নিয়মিতভাবে আপলোড করতে বলা হয়েছে। পরিশোধিত মূলধনের ব্যাংক হিসাবের বিবরণী, গত তিন বছরে বিদেশ থেকে রি-ইন্স্যুরেন্সের মাধ্যমে পাওয়া সুবিধার ক্ষেত্রে সংশ্লিষ্ট ব্যক্তি বা প্রতিষ্ঠানের নাম ও অর্থের পরিমাণ এবং কোন কোন ব্যাংকে পরিশোধিত মূলধনের অর্থ রাখা হয়েছে—এসব তথ্যও কর্তৃপক্ষের কাছে জমা দিতে বলা হয়েছে।
অন্যদিকে, গত ১৩ সেপ্টেম্বর সিকদার ইন্স্যুরেন্সের গভর্ন্যান্স রিভিউ সভায় কোম্পানিটির ব্যাংক ও স্থাবর সম্পত্তিতে বিনিয়োগ এবং অপরিশোধিত বীমা দাবির পরিস্থিতি পর্যালোচনা করা হয়। সভায় কোম্পানিটির সুশাসন নিশ্চিত করতে বাংলাদেশ ব্যাংক, বিএসইসি ও এনবিআরের সমন্বয়ে বিশেষ নিরীক্ষা দল গঠন করে তদন্ত পরিচালনার সিদ্ধান্ত নেয়া হয়।
এ ছাড়া পর্ষদ চেয়ারম্যান ও পরিচালকদের শেয়ার ধারণের তথ্য এবং তাদের পারস্পরিক আত্মীয়তার বিবরণ ১০ কার্যদিবসের মধ্যে জমা দিতে বলা হয়েছে। আইডিআরএ’র বিধিবিধান অনুযায়ী এক মাসের মধ্যে সব বিনিয়োগ সমন্বয় এবং কোম্পানির ঋণ ও দায়ের প্রকৃত চিত্র যাচাই করে দ্রুত কর্তৃপক্ষকে জানানোর নির্দেশ দেয়া হয়েছে।
আইডিআরএ চেয়ারম্যান মীর নাদিয়া নিভিন সম্প্রতি ‘দ্য ডেইলি স্টার’কে দেয়া এক সাক্ষাৎকারে জানিয়েছেন, আর্থিক সংকটে থাকা যেসব বীমা কোম্পানি নিয়ন্ত্রক সংস্থার নির্দেশনা মানবে না, তাদের বিরুদ্ধে ধাপে ধাপে কঠোর ব্যবস্থা নেয়া হবে। এর মধ্যে প্রথম বছরের প্রিমিয়াম সংগ্রহ স্থগিত, লাইসেন্স বাতিল, প্রশাসক নিয়োগ এবং প্রয়োজনে কোম্পানি অবসায়নের মতো পদক্ষেপও থাকতে পারে।
তিনি বলেন, কোম্পানিগুলোকে সহযোগিতা করার পাশাপাশি প্রয়োজন হলে নিয়ন্ত্রকের ভূমিকাও কঠোরভাবে পালন করা হবে। নিয়ন্ত্রকের নির্দেশনা না মানলে সংশ্লিষ্ট প্রতিষ্ঠানকে ব্যবসা চালিয়ে যাওয়ার অনুমতি দেয়া হবে না।
সিকদার ইন্স্যুরেন্সের মুখ্য নির্বাহী কর্মকর্তা শেখ আবদুর রফিক যৌথ নিরীক্ষার উদ্যোগকে স্বাগত জানিয়েছেন। তাঁর মতে, নিরীক্ষার মাধ্যমে কোম্পানির কোনো ভুলত্রুটি চিহ্নিত হলে তা সংশোধনের সুযোগ তৈরি হয়।
একইভাবে নন-লাইফ বীমা কোম্পানিগুলোর মুখ্য নির্বাহীদের সংগঠন বিআইএফের সেক্রেটারি জেনারেল ও সেনা ইন্স্যুরেন্সের মুখ্য নির্বাহী ব্রিগেডিয়ার জেনারেল (অব.) শফিক শামিম বলেন, সমন্বিত নিরীক্ষা হলে একই তথ্য বিভিন্ন নিয়ন্ত্রক সংস্থাকে আলাদাভাবে সরবরাহ করার প্রয়োজন কমবে। এতে সময় সাশ্রয়ের পাশাপাশি তদন্ত ও পর্যালোচনার প্রক্রিয়াও দ্রুততর হতে পারে।

ইলিশের নামে বিদেশি মাছের কারসাজি

০

অর্থজগত প্রতিবেদন
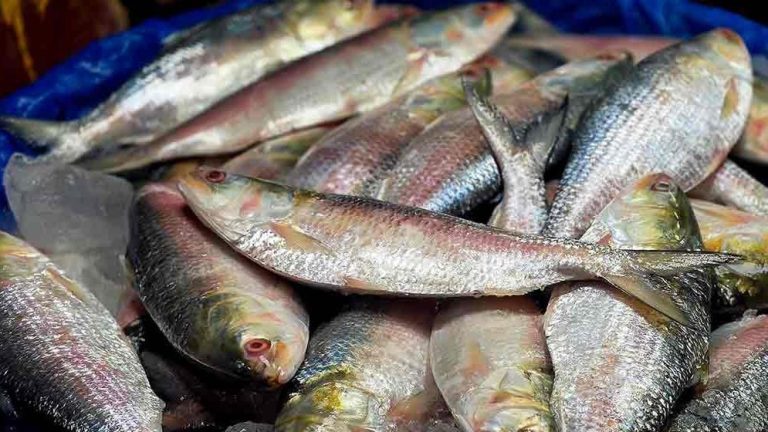
দেশের রুপালি ইলিশ স্বাদ, গন্ধ ও বৈশিষ্ট্যে বাঙালির রসনার বিশেষ জায়গা দখল করে আছে। ফলে দাম বেশি হলেও মৌসুমে ইলিশ কিনতে আগ্রহের কমতি থাকে না। ভোক্তার এই আগ্রহকেই কাজে লাগিয়ে একশ্রেণির অসাধু ব্যবসায়ী বিদেশ থেকে আমদানি করা ইলিশসদৃশ মাছকে দেশীয় ইলিশ হিসেবে বাজারজাত করছে। সার্ডিন, চৌক্কা, চন্দনা, চকোরি ও টাকিয়াসহ কয়েক ধরনের মাছকে শুধু ‘আসল ইলিশ’ পরিচয়ে বিক্রি নয়, দেশীয় ইলিশের সঙ্গে মিশিয়ে নদী-সাগর থেকে আসা টাটকা মাছ হিসেবেও বাজারে ছাড়ার অভিযোগ রয়েছে।

কেজিপ্রতি মাত্র ৩০০ থেকে ৪০০ টাকা দরে আমদানি করা এসব মাছ ক্রেতার কাছে বিক্রি হচ্ছে ১ হাজার থেকে ১ হাজার ৫০০ টাকা পর্যন্ত দামে। এতে একদিকে যেমন ভোক্তারা আর্থিকভাবে প্রতারিত হচ্ছেন, অন্যদিকে দেশীয় ইলিশের নামে ভিন্ন প্রজাতির মাছ বাজারজাত হওয়ায় তৈরি হচ্ছে বিভ্রান্তি।

চট্টগ্রাম মৎস্য পরিদর্শন ও মান নিয়ন্ত্রণ (এফআইকিউসি) দপ্তরের উপপরিচালক মোহাম্মদ ফারুকুল ইসলাম জানান, চট্টগ্রাম বন্দর দিয়ে নিয়মিত হিমায়িত সামুদ্রিক মাছ আমদানি হচ্ছে। এর মধ্যে ইলিশ ও ইলিশের মতো দেখতে মাছও রয়েছে। গত অর্থবছরে প্রায় ৫০০ টন এবং চলতি মাসে ৮৭ টন সার্ডিনসহ কয়েক ধরনের ইলিশসদৃশ মাছ আমদানি হয়েছে। প্রতি মাসে গড়ে ৮০ থেকে ৯০ টন এসব মাছ দেশে আসছে। ভারত, মিয়ানমার, ওমানসহ বিভিন্ন দেশ থেকে মূলত মাছগুলো আমদানি করা হয়। তাঁর মতে, গ্রামের অনেক ক্রেতার পক্ষেও আসল ইলিশ সহজে শনাক্ত করা সম্ভব হয় না।

চট্টগ্রামের ফিশারি ঘাটের ব্যবসায়ীদের সঙ্গে কথা বলে জানা গেছে, আমদানি করা হিমায়িত মাছের কিছু চালান দেখতে অনেকটাই ইলিশের মতো। কোনো কোনো মাছের শরীরে রক্তের দাগ থাকায় দূর থেকে সেগুলোকে টাটকা মাছ বলেও মনে হতে পারে। ছোট-বড় বিভিন্ন আকারের এসব মাছ ঘাট থেকে কেনার পর কোথায় কীভাবে বিক্রি করা হয়, সে বিষয়ে অনেক ব্যবসায়ী সরাসরি কিছু জানেন না। তবে বাজারে এসব মাছের চাহিদা রয়েছে।

ঘাটের এক ব্যবসায়ীর দাবি, সার্ডিন, চন্দনা ও চৌক্কাসহ ইলিশ গোত্রের কিছু মাছ ঘাট থেকে কিনে কোল্ড স্টোরেজে রাখা হয়। পরে ট্রলারে করে সেগুলো গভীর সমুদ্রে নেওয়া হয় এবং সেখানে জেলেদের কাছ থেকে কেনা দেশীয় ইলিশের সঙ্গে মিশিয়ে আবার ঘাটে আনা হয়। এরপর সেগুলো নদী বা সাগর থেকে সদ্য আসা টাটকা মাছ হিসেবে বিক্রির চেষ্টা চলে। ফলে আসল ইলিশের সঙ্গে বিদেশি মাছ মিশিয়ে বিক্রির একটি চক্র গড়ে উঠেছে বলে অভিযোগ করছেন সংশ্লিষ্ট ব্যবসায়ীরা।

ব্যবসায়ীদের ভাষ্য অনুযায়ী, এভাবে মিশ্রিত মাছের বড় একটি অংশ গ্রামের হাট-বাজারের পাশাপাশি শহরের বিভিন্ন রেস্তোরাঁয়ও বিক্রি হয়। মাছ কেটে রান্না করার পর কোনটি দেশীয় ইলিশ আর কোনটি ইলিশসদৃশ আমদানি করা মাছ—তা শনাক্ত করা সাধারণ ক্রেতার জন্য আরও কঠিন হয়ে পড়ে। তবে আস্ত মাছের আকৃতি, রং ও গড়ন দেখে অভিজ্ঞ ব্যবসায়ীরা কিছুটা পার্থক্য ধরতে পারেন।

চট্টগ্রামের মাছ আমদানিকারক খায়রুল ইসলাম রুমান জানান, ভারত থেকে ইলিশ আমদানি চলতি মাসের ২৩ তারিখ থেকে বন্ধ হয়েছে। এখন মিয়ানমার, ওমানসহ কয়েকটি দেশ থেকে ইলিশের মতো দেখতে বিভিন্ন মাছ আসছে। তিনিও সার্ডিনসহ ইলিশ গোত্রের মাছ আমদানি করছেন। তাঁর দেওয়া তথ্য অনুযায়ী, সার্ডিন প্রতি কেজি ৩০০ থেকে ৩৫০ টাকায় বিক্রি হচ্ছে। তাঁর দাবি, ডিমওয়ালা দেশীয় ইলিশের সঙ্গে সার্ডিনের বাহ্যিক মিল অনেক বেশি। অন্যদিকে চৌক্কা তুলনামূলক লম্বা হওয়ায় তা ডিমবিহীন লম্বা ইলিশের সঙ্গে সাদৃশ্য তৈরি করে।

মৎস্য অধিদপ্তরের তথ্যেও দেশে সামুদ্রিক মাছ আমদানির বড় বাজারের চিত্র পাওয়া যায়। ২০২৫-২৬ অর্থবছরে দেশে মোট ৫২১ কোটি ২২ লাখ ৩০ হাজার টাকার মাছ আমদানি হয়েছে। হিমায়িত সামুদ্রিক মাছের তালিকায় চান্দা মাছের নাম আলাদাভাবে থাকলেও সার্ডিনসহ ইলিশ গোত্রের বেশ কিছু মাছ ‘অন্যান্য’ শ্রেণিতে অন্তর্ভুক্ত রয়েছে।

রাজধানীর কাওরান বাজারের মাছ ব্যবসায়ী হিরণ মোল্লা প্রায় তিন দশক ধরে ইলিশ বিক্রি করছেন। তাঁর দাবি, কৌশল ব্যবহার করে মাছের আকৃতিতেও পরিবর্তন আনা সম্ভব। বরফে সংরক্ষণের সময় বিশেষভাবে বাঁধার মাধ্যমে ডিমওয়ালা ইলিশকে কিছুটা লম্বাটে করা যায়। একইভাবে সার্ডিন ও চৌক্কা মাছকেও ইলিশের কাছাকাছি আকৃতি দেওয়া সম্ভব বলে তিনি জানান। তাঁর মতে, এ ধরনের কৌশল ব্যবহার করেই কিছু বিদেশি ইলিশসদৃশ মাছকে দেশীয় ইলিশ হিসেবে বিক্রির চেষ্টা করা হচ্ছে।

যাত্রাবাড়ীর মৎস্য আড়তের ব্যবসায়ী বাবুল মিয়ার মতে, সব ক্রেতাই যে প্রতারিত হচ্ছেন, তা নয়। অনেকেই দেখতে ইলিশের মতো আমদানি করা মাছ সম্পর্কে জানেন এবং জেনেশুনেই সেগুলো কেনেন। তবে এসব মাছের শরীরে দেশীয় ইলিশের মতো উজ্জ্বল রুপালি ভাব তুলনামূলক কম; অনেক ক্ষেত্রে কিছুটা লালচে আভাও দেখা যায়। তাঁর মতে, দেশীয় ইলিশের স্বাদেও আগের তুলনায় পরিবর্তন এসেছে। ফলে কিছু ক্ষেত্রে আমদানি করা ইলিশসদৃশ মাছের সঙ্গে স্বাদের পার্থক্য সাধারণ ক্রেতার পক্ষে সহজে বোঝা সম্ভব হচ্ছে না।

ঢাকা বিশ্ববিদ্যালয়ের মৎস্যবিজ্ঞান বিভাগের সাবেক অধ্যাপক ড. মো. গোলাম মোস্তফা বলেন, ইলিশ গোত্রের আমদানি করা মাছ দেশে বিক্রি করা বৈধ হলেও সেগুলোকে অবশ্যই নিজস্ব প্রজাতির নামেই আলাদাভাবে বাজারজাত করতে হবে। দেশীয় ইলিশের সঙ্গে মিশিয়ে ভিন্ন প্রজাতির মাছকে ইলিশ হিসেবে বিক্রি করা গুরুতর অনিয়ম। তাঁর মতে, সাধারণ ক্রেতারা সব সময় মাছের প্রজাতি শনাক্ত করতে পারেন না। তাই বাজারে নিয়মিত নজরদারির পাশাপাশি ভোক্তাদের মাছ চেনার বিষয়ে সচেতন করা প্রয়োজন। শিক্ষার্থীদেরও বিভিন্ন মাছের বৈশিষ্ট্য সম্পর্কে ধারণা দেওয়ার ওপর গুরুত্ব দেন তিনি।

দেশে ইলিশের চাহিদা ও উচ্চমূল্যকে কেন্দ্র করে তৈরি হওয়া এই বাজারে মূল সংকট শুধু ভেজাল বা প্রতারণার নয়, পরিচয়ের স্বচ্ছতারও। আমদানি করা মাছ যদি সার্ডিন বা চৌক্কা হিসেবে বিক্রি হয়, ক্রেতা দাম ও মান বিবেচনা করে সিদ্ধান্ত নেওয়ার সুযোগ পান। কিন্তু একই মাছকে দেশীয় ইলিশের পরিচয়ে বিক্রি করা হলে সেই সিদ্ধান্তের অধিকারই ক্ষুণ্ন হয়। ফলে ইলিশের বাজারে স্বচ্ছতা নিশ্চিত করতে আমদানি করা ইলিশসদৃশ মাছের পৃথক বাজারজাতকরণ, সঠিক নাম ও পরিচয় উল্লেখ এবং নিয়মিত বাজার তদারকি জরুরি।

সোনালী লাইফ ‘জেড’ থেকে ‘এ’ ক্যাটেগরিতে উন্নীত

০

পুঁজিবাজারে তালিকাভুক্ত সোনালী লাইফ ইন্স্যুরেন্স কোম্পানি লিমিটেড ‘জেড’ ক্যাটেগরি থেকে পদোন্নতি পেয়ে ‘এ’ ক্যাটেগরিতে স্থান করে নিয়েছে। ঢাকা স্টক এক্সচেঞ্জের (ডিএসই) তথ্যানুসারে, আগামী সোমবার (১ সেপ্টেম্বর) থেকে প্রতিষ্ঠানটি নতুন ক্যাটেগরিতে লেনদেন শুরু করবে।

বীমা কোম্পানির এক সংবাদ বিজ্ঞপ্তিতে জানানো হয়, এ অর্জন তাদের সুসংগঠিত ভিত্তি, শক্তিশালী কর্মক্ষমতা, উন্নত করপোরেট সুশাসন ও আর্থিক শৃঙ্খলার প্রতিফলন। এতে প্রতিষ্ঠানটির ওপর নিয়ন্ত্রক সংস্থার আস্থার বিষয়টি ফুটে উঠেছে।

সম্প্রতি (৩১ আগস্ট ২০২৫) সফলভাবে সম্পন্ন হওয়া ১১তম বার্ষিক সাধারণ সভায় (এজিএম) ৩১ ডিসেম্বর ২০২৩ সমাপ্ত অর্থবছরের জন্য ১০ শতাংশ নগদ লভ্যাংশ অনুমোদন করেন শেয়ারহোল্ডাররা। কোম্পানি কর্তৃপক্ষ মনে করে, এই লভ্যাংশ প্রদান প্রতিষ্ঠানের মজবুত আর্থিক পরিস্থিতি এবং বিনিয়োগকারীদের সর্বোচ্চ মুনাফা নিশ্চিত করার সদিচ্ছারই বড় প্রমাণ।

ধারাবাহিক আস্থা ও সমর্থনের জন্য শেয়ারহোল্ডার, গ্রাহক, কর্মী, নিয়ন্ত্রক সংস্থাসহ সংশ্লিষ্ট সকল অংশীদারের প্রতি আন্তরিক ধন্যবাদ ও কৃতজ্ঞতা জানিয়েছেন সোনালী লাইফের পরিচালনা পর্ষদ। একইসঙ্গে ভবিষ্যতে স্বচ্ছতা বজায় রেখে মানসম্পন্ন ও উদ্ভাবনী বীমা সেবা পৌঁছে দেওয়ার অঙ্গীকারও পুনর্ব্যক্ত করেছে প্রতিষ্ঠানটি। খবর বিজ্ঞপ্তি

এলপিজিতে কৃত্রিম সংকটের অভিযোগ

০

অর্থজগত প্রতিবেদন
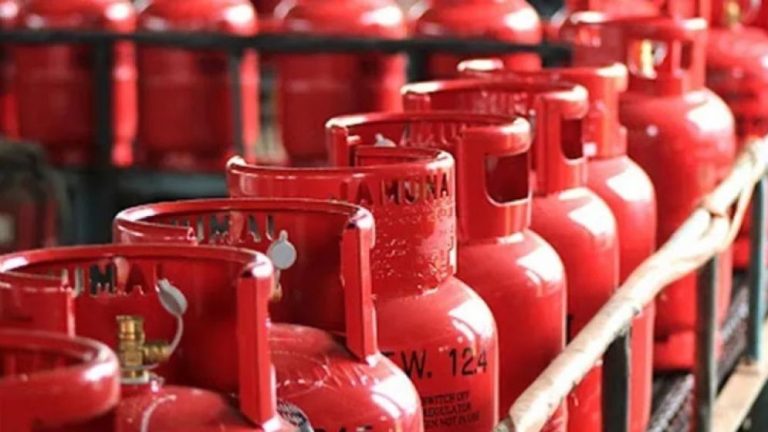
এলপিজির কৃত্রিম সংকট তৈরি করে বাজারে অস্বাভাবিক মূল্যবৃদ্ধির অভিযোগ উঠেছে। পরিস্থিতি নিয়ন্ত্রণে জরুরি সরকারি হস্তক্ষেপের দাবি জানিয়েছেন ব্যবসায়ীদের একটি অংশ। তাদের অভিযোগ, আমদানি করা এলপিজির কিছু কার্গো ইচ্ছাকৃতভাবে খালাসে বিলম্ব করায় বাজারে সরবরাহ সংকটের পরিবেশ তৈরি হয়েছে।

এ বিষয়ে তদন্ত ও দ্রুত ব্যবস্থা নেওয়ার আহ্বান জানিয়ে সম্প্রতি জ্বালানি বিভাগে লিখিত অভিযোগ দিয়েছেন এলপিজি অপারেটরস অ্যাসোসিয়েশন অব বাংলাদেশের (লোয়াব) কয়েকজন সদস্য। তারা শীর্ষ আমদানিকারকদের মজুত পরিস্থিতি, কার্গো খালাস এবং বাজারে পণ্য ছাড়ার সময়সংক্রান্ত তথ্য যাচাইয়ের দাবি জানিয়েছেন।

জ্বালানি বিভাগের যুগ্ম সচিব (অপারেশন বিভাগ) মনির হোসেন চৌধুরী বৃহস্পতিবার (১ অক্টোবর) চিঠি পাওয়ার বিষয়টি নিশ্চিত করেছেন।

অভিযোগকারী ব্যবসায়ীদের যুক্তি, আমদানির পরিসংখ্যানের সঙ্গে বর্তমান বাজার পরিস্থিতির সামঞ্জস্য নেই। তাদের দেওয়া তথ্য অনুযায়ী, আগস্টে দেশে প্রায় ১ লাখ ৫৭ হাজার টন এলপিজি আমদানি হয়। সেপ্টেম্বরে আমদানির পরিমাণ ছিল প্রায় ১ লাখ ৫৮ হাজার টন। অর্থাৎ দুই মাসের আমদানিতে বড় কোনো পতন হয়নি।

তারপরও বাংলাদেশ এনার্জি রেগুলেটরি কমিশনের (বিইআরসি) নির্ধারিত ১ হাজার ৫৮৫ টাকা দামের ১২ কেজি এলপিজি সিলিন্ডার বাজারে ২ হাজার টাকার বেশি দামে বিক্রির অভিযোগ পাওয়া যাচ্ছে। আমদানি প্রায় একই পর্যায়ে থাকার পরও বাজারে এমন তীব্র মূল্যচাপ কেন তৈরি হলো, তা নিয়েই প্রশ্ন তুলেছেন ব্যবসায়ীরা।

অভিযোগে বলা হয়েছে, গত ২২ সেপ্টেম্বর থেকে কয়েকটি শীর্ষ আমদানিকারক প্রতিষ্ঠানের বিপুল পরিমাণ এলপিজি কার্গো খালাস না করে আটকে রাখার ঘটনা ঘটেছে। এ অভিযোগে আইগাজ, ওমেরা, পেট্রোম্যাক্স, বিএম এনার্জি ও যমুনার নাম এলেও অভিযোগকারী ব্যবসায়ীরা কোনো প্রতিষ্ঠানকে সরাসরি দায়ী না করে সরকারি তদারকি ও নিয়ন্ত্রক সংস্থার মাধ্যমে তথ্য যাচাইয়ের দাবি জানিয়েছেন।

তাদের আরেকটি অভিযোগ, অক্টোবরে আন্তর্জাতিক বাজারে এলপিজির প্রিমিয়াম বাড়ার আগে আমদানি করা পণ্য ইচ্ছাকৃতভাবে মজুত করে রাখা হয়েছে কি না, সেটিও খতিয়ে দেখা প্রয়োজন। পরে মূল্য সমন্বয়ের সুযোগ নিয়ে বেশি দামে এসব পণ্য বাজারে ছাড়া হয়ে থাকলে সংশ্লিষ্ট আমদানিকারকরা অতিরিক্ত বাণিজ্যিক সুবিধা পেতে পারেন বলে তাদের আশঙ্কা।

তবে লোয়াব সভাপতি ও ডেল্টা এলপিজি লিমিটেডের ব্যবস্থাপনা পরিচালক মোহাম্মদ আমীরুল হক জ্বালানি বিভাগে এ ধরনের কোনো চিঠি পাঠানোর কথা অস্বীকার করেছেন।

অভিযোগকারী ব্যবসায়ীদের ভাষ্য অনুযায়ী, অক্টোবর থেকে আন্তর্জাতিক বাজারে এলপিজির প্রিমিয়াম টনপ্রতি প্রায় ৬৪ ডলার বেড়েছে। এর ঠিক আগে আমদানি করা কার্গো যদি খালাস না করে ধরে রাখা হয়ে থাকে, তাহলে বিষয়টি তদন্তের দাবি রাখে।

তাদের মতে, প্রিমিয়াম বৃদ্ধির আগে আমদানি করা পণ্য মজুত রেখে পরবর্তী সময়ে মূল্য সমন্বয়ের পর বাজারে ছাড়া হলে সরবরাহ শৃঙ্খলে সাময়িক ঘাটতি তৈরি হতে পারে। এর প্রভাব প্রথমে পাইকারি বাজার এবং পরে খুচরা পর্যায়ের দামে পড়ার সম্ভাবনা রয়েছে।

এ কারণে ২২ সেপ্টেম্বর থেকে আমদানিকারকভিত্তিক এলপিজি মজুতের পূর্ণাঙ্গ অডিটের দাবি জানিয়েছেন ব্যবসায়ীরা। প্রতিটি কার্গো কখন দেশে এসেছে, কখন খালাস হয়েছে, কোথায় মজুত রাখা হয়েছে, বর্তমানে কত পরিমাণ পণ্য অবিক্রীত রয়েছে এবং কখন তা বাজারে ছাড়া হয়েছে—এসব তথ্য যাচাই করার আহ্বান জানিয়েছেন তারা।

একই সঙ্গে আন্তর্জাতিক বাজারে প্রিমিয়াম বৃদ্ধির আগে আমদানি করা এলপিজির কতটা মূল্য সমন্বয়ের পরও বাজারে না ছেড়ে মজুত রাখা হয়েছিল, সেটিও নির্ধারণের দাবি জানানো হয়েছে। কোনো আমদানিকারক বা বাজারসংশ্লিষ্ট প্রতিষ্ঠান বেশি দামের প্রত্যাশায় ইচ্ছাকৃতভাবে কার্গো খালাসে বিলম্ব করেছে কি না, তাও তদন্তের আওতায় আনার কথা বলেছেন তারা।

ব্যবসায়ীদের মতে, প্রকৃত চাহিদার তুলনায় বাজারে মজুতের পরিমাণ বিশ্লেষণ করলেই বর্তমান সংকটের প্রকৃতি সম্পর্কে ধারণা পাওয়া সম্ভব। অস্বাভাবিকভাবে বেশি মজুতের কারণে যদি সরবরাহ কমে গিয়ে থাকে, তাহলে সেটি চিহ্নিত করে দ্রুত ব্যবস্থা নেওয়া প্রয়োজন।

এদিকে বিইআরসি চেয়ারম্যান জালাল আহমেদ বলেছেন, জাতীয় রাজস্ব বোর্ডের (এনবিআর) রিয়েল-টাইম তথ্য অনুযায়ী, সেপ্টেম্বরে দেশে ১ লাখ ৫৬ হাজার টন এলপিজি আমদানি হয়েছে। আগস্টে আমদানির পরিমাণ ছিল ১ লাখ ৫৭ হাজার টন। ফলে আমদানির পরিমাণে বড় ধরনের ঘাটতি দেখা যায়নি এবং শুধু আমদানি কমে যাওয়াকে বাজার সংকটের কারণ হিসেবে দেখার সুযোগ নেই।

ব্যবসায়ীরাও বলছেন, সংকটের কারণ খুঁজতে শুধু আমদানির পরিমাণ দেখলে হবে না; বন্দর ও টার্মিনাল থেকে খালাসের পর পণ্য কীভাবে এবং কত দ্রুত সরবরাহ ব্যবস্থায় প্রবেশ করেছে, সেটিও গুরুত্বপূর্ণ। পরিস্থিতি স্বাভাবিক না হওয়া পর্যন্ত প্রতিদিনের আমদানি, মজুত ও বাজারে সরবরাহের ওপর নিবিড় নজরদারির দাবি জানিয়েছেন তারা।

তাদের বক্তব্য, তদন্তে যদি কোনো প্রক্রিয়ার কারণে স্বাভাবিক সরবরাহ বাধাগ্রস্ত হওয়ার প্রমাণ পাওয়া যায়, কিংবা কৃত্রিমভাবে সরবরাহ সীমিত করে মূল্য বাড়ানোর ঘটনা ধরা পড়ে, তাহলে দ্রুত সংশোধনমূলক ব্যবস্থা নেওয়া প্রয়োজন।

তবে অভিযোগকারী ব্যবসায়ীরা স্পষ্ট করেছেন, তাদের উদ্দেশ্য কোনো নির্দিষ্ট প্রতিষ্ঠানকে প্রমাণ ছাড়া দায়ী করা নয়। বরং আমদানিকারকভিত্তিক মজুত, কার্গো খালাস ও বাজারে সরবরাহের তথ্য স্বাধীনভাবে যাচাইয়ের মাধ্যমে বর্তমান মূল্যবৃদ্ধির প্রকৃত কারণ নির্ধারণ করা। এতে বোঝা যাবে, বাজারের অস্বাভাবিক দাম প্রকৃত সরবরাহ সংকটের ফল, নাকি সরবরাহ ব্যবস্থার কোনো পর্যায়ে কৃত্রিম সীমাবদ্ধতার কারণে তৈরি হয়েছে।

প্রবাসী বিনিয়োগে ১০০ কোটি ডলারের উদ্যোগ

০

অর্থজগত প্রতিবেদন
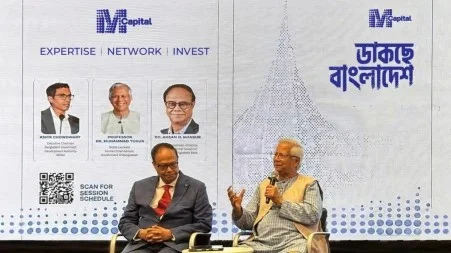
দেশের উৎপাদনশীল খাতে বিনিয়োগের জন্য প্রবাসী বাংলাদেশিদের কাছ থেকে ১০০ কোটি মার্কিন ডলার সংগ্রহের লক্ষ্যে বিশেষ উদ্যোগ নিয়েছে এম ক্যাপিটাল লিমিটেড। ‘ডাকছে বাংলাদেশ’ নামে এ উদ্যোগের মাধ্যমে প্রবাসীদের মূলধন, দক্ষতা ও বৈশ্বিক ব্যবসায়িক যোগাযোগকে দেশের সম্ভাবনাময় খাতে কাজে লাগানোর পরিকল্পনা করা হয়েছে। এম ক্যাপিটালের চেয়ারম্যান বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. আহসান এইচ মনসুর।

গত ২৬ সেপ্টেম্বর যুক্তরাষ্ট্রের নিউইয়র্কে প্রথমবারের মতো আয়োজিত ‘ইনভেস্ট বাংলাদেশ’ অনুষ্ঠানে উদ্যোগটির আনুষ্ঠানিক ঘোষণা দেওয়া হয়। অনুষ্ঠানে প্রবাসী উদ্যোক্তা, বিনিয়োগকারী, ব্যবসায়ী, বিভিন্ন পেশার মানুষ এবং কমিউনিটি নেতারা অংশ নেন।

অনুষ্ঠানে সাবেক অন্তর্বর্তী সরকারের প্রধান উপদেষ্টা ও নোবেলজয়ী অর্থনীতিবিদ অধ্যাপক ড. মুহাম্মদ ইউনূস বাংলাদেশের তরুণদের মেধা ও আধুনিক প্রযুক্তিকে সামাজিক ব্যবসার সঙ্গে যুক্ত করার ওপর গুরুত্ব দেন। তিনি গ্রামীণ নারীদের জন্য ডেটা সেন্টার স্থাপন, নার্সিং কলেজ গড়ে তোলা এবং প্রযুক্তির ব্যবহারে কৃষির উৎপাদনশীলতা বাড়ানোর মতো উদ্যোগে প্রবাসীদের সম্পৃক্ত হওয়ার আহ্বান জানান।

‘ইনভেস্ট বাংলাদেশ’-এর চেয়ারম্যান আশিক চৌধুরী বিদেশি সরাসরি বিনিয়োগ (এফডিআই) আকর্ষণে সাম্প্রতিক বিভিন্ন উদ্যোগ ও কাঠামোগত সংস্কারের বিষয় তুলে ধরেন। সৌরবিদ্যুতের সম্প্রসারণ, বন্দর ও লজিস্টিকস ব্যবস্থার আধুনিকায়ন, নতুন বিমানবন্দর অবকাঠামো এবং অর্থনৈতিক অঞ্চল উন্নয়নের মতো খাতগুলোতে বিনিয়োগের সুযোগের কথা উল্লেখ করে তিনি প্রবাসী বিনিয়োগকারীদের বাংলাদেশে এসে সম্ভাবনাগুলো পর্যালোচনার আহ্বান জানান।

এম ক্যাপিটালের চেয়ারম্যান ড. আহসান এইচ মনসুর বলেন, প্রবাসী বিনিয়োগকারীরা যাতে নিজেদের নামে লাভজনক ও নিয়ন্ত্রিত সম্পদের মালিক হতে পারেন, সেই সুযোগ তৈরিই ‘ডাকছে বাংলাদেশ’ উদ্যোগের অন্যতম লক্ষ্য। এর মাধ্যমে প্রবাসীদের পাঠানো অর্থকে শুধু ভোগ বা সাধারণ আর্থিক লেনদেনে সীমাবদ্ধ না রেখে দীর্ঘমেয়াদি উৎপাদনশীল সম্পদে রূপান্তরের চেষ্টা করা হবে।

১০০ কোটি ডলারের প্রস্তাবিত কাঠামোর আওতায় তিনটি বিশেষায়িত তহবিল গঠনের পরিকল্পনা রয়েছে। এগুলো হলো—ফাইন্যান্সিয়াল সার্ভিসেস ফান্ড, ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট ফান্ড এবং হেলথকেয়ার ইমপ্যাক্ট ফান্ড।

ফাইন্যান্সিয়াল সার্ভিসেস ফান্ডে ফিনটেকের সম্প্রসারণ, ব্যাংকিং খাতের সংস্কার এবং শরিয়াহসম্মত ডিজিটাল ব্যাংকিংয়ের মতো খাতে বিনিয়োগের ওপর গুরুত্ব দেওয়া হবে। ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট ফান্ডের লক্ষ্য হবে অনাদায়ী ও সংকটাপন্ন সম্পদ ব্যবস্থাপনা এবং সেগুলোর পুনরুদ্ধারে কাজ করা।

অন্যদিকে হেলথকেয়ার ইমপ্যাক্ট ফান্ডের আওতায় স্বাস্থ্যসেবা অবকাঠামো, হাসপাতাল ও হেলথকেয়ার সিটিতে বিনিয়োগের পাশাপাশি গ্রামীণ পর্যায়ে অংশীদারত্বের ভিত্তিতে ‘সুখী প্ল্যাটফর্ম’-এর মাধ্যমে ডিজিটাল স্বাস্থ্যসেবা সম্প্রসারণের পরিকল্পনা রয়েছে।

প্রস্তাবিত তহবিলগুলো দেশীয় ও আন্তর্জাতিক আইনি কাঠামোর আওতায় পরিচালিত হবে। তহবিল ব্যবস্থাপনায় স্বাধীন উপদেষ্টা পর্যায়ের তদারকির ব্যবস্থা থাকবে। বিনিয়োগের পর দুই বছরের লক-ইন মেয়াদ রাখার পরিকল্পনাও রয়েছে। অর্থাৎ এ সময়ে বিনিয়োগ প্রত্যাহারের সুযোগ থাকবে না। তহবিলগুলোর ট্রাস্টি ও কাস্টডিয়ান হিসেবে দায়িত্ব পালন করবে ব্র্যাক ব্যাংক।

প্রবাসী বিনিয়োগ সংগ্রহের পরিধি বাড়াতে বিশ্বের ১০০টি শহরে বসবাসরত বাংলাদেশি প্রবাসীদের কমিউনিটির কাছে ‘ডাকছে বাংলাদেশ’ উদ্যোগটি পৌঁছে দেওয়ার পরিকল্পনা করেছে এম ক্যাপিটাল। এর মাধ্যমে বিভিন্ন দেশের প্রবাসী উদ্যোক্তা ও বিনিয়োগকারীদের সঙ্গে সরাসরি যোগাযোগ স্থাপনের উদ্যোগ নেওয়া হবে।

ড. আহসান এইচ মনসুরের ভাষায়, ‘ডাকছে বাংলাদেশ’ মূলত পরিবর্তনের একটি আহ্বান। প্রবাসীদের অর্থের পাশাপাশি তাদের দক্ষতা, অভিজ্ঞতা ও বৈশ্বিক যোগাযোগকে একত্র করে বাংলাদেশে প্রযুক্তিনির্ভর ও উচ্চমূল্যের বিনিয়োগ বাড়ানোর লক্ষ্যেই উদ্যোগটি নেওয়া হয়েছে।

ঢাকার বনানীভিত্তিক এম ক্যাপিটাল লিমিটেড একটি প্রাইভেট ইক্যুইটি প্রতিষ্ঠান। প্রতিষ্ঠানটি দেশীয় ও প্রবাসী মূলধন সংগ্রহ করে উৎপাদনশীল খাতে বিনিয়োগের সুযোগ তৈরিতে কাজ করছে। নতুন উদ্যোগের মাধ্যমে প্রবাসী অর্থকে দীর্ঘমেয়াদি বিনিয়োগে যুক্ত করার পাশাপাশি দেশের বিভিন্ন সম্ভাবনাময় খাতে নতুন মূলধনের প্রবাহ তৈরির লক্ষ্য নেওয়া হয়েছে।

ন্যাশনাল ব্যাংকের এমডি আবু জাফর

০

অর্থজগত প্রতিবেদন
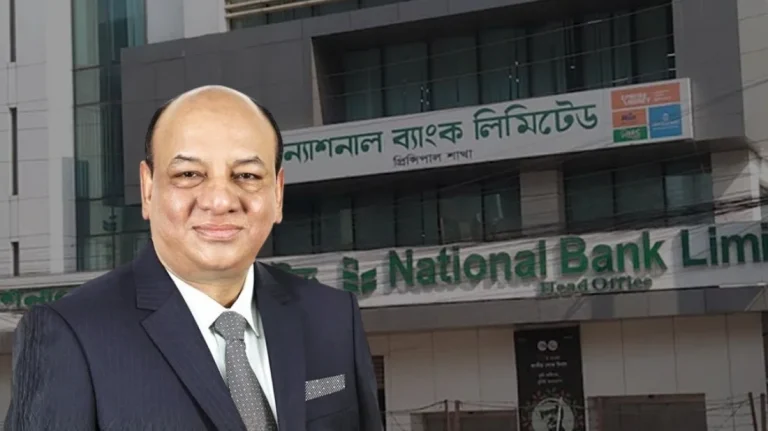
জ্যেষ্ঠ ব্যাংকার মোহাম্মদ আবু জাফর ন্যাশনাল ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) হিসেবে দায়িত্ব নিয়েছেন। গত ২০ সেপ্টেম্বর তিনি নতুন পদে যোগ দেন। দীর্ঘ ৩৬ বছরের ব্যাংকিং ক্যারিয়ারে তিনি ব্যাংকের ব্যবসা ও পরিচালনার বিভিন্ন গুরুত্বপূর্ণ ক্ষেত্রে কাজ করেছেন। এক বিজ্ঞপ্তিতে এ তথ্য জানিয়েছে ন্যাশনাল ব্যাংক।
ন্যাশনাল ব্যাংকের এমডি হওয়ার আগে মোহাম্মদ আবু জাফর প্রিমিয়ার ব্যাংকের ব্যবস্থাপনা পরিচালক হিসেবে দায়িত্ব পালন করেন। এর আগে তিনি ঢাকা ব্যাংকের অতিরিক্ত ব্যবস্থাপনা পরিচালক (এএমডি) ও চিফ বিজনেস অফিসারের দায়িত্বে ছিলেন। পাশাপাশি ২০২১ সাল থেকে ঢাকা ব্যাংক ইনভেস্টমেন্ট লিমিটেডের ব্যবস্থাপনা পরিচালক হিসেবেও দায়িত্ব পালন করেছেন।
১৯৯০ সালে উত্তরা ব্যাংক পিএলসিতে প্রবেশনারি অফিসার হিসেবে ব্যাংকিং পেশায় যাত্রা শুরু করেন মোহাম্মদ আবু জাফর। দীর্ঘ কর্মজীবনে তিনি ব্যাংকিংয়ের বিভিন্ন গুরুত্বপূর্ণ শাখায় দায়িত্ব পালন করেছেন। এর মধ্যে ব্যবসা উন্নয়ন, তৈরি পোশাক খাতে অর্থায়ন, অফশোর ব্যাংকিং, করপোরেট ব্যাংকিং, ট্রেজারি, ঋণ ব্যবস্থাপনা, বৈদেশিক বাণিজ্যে অর্থায়ন এবং শাখা ব্যাংকিং উল্লেখযোগ্য।
শিক্ষাজীবনে চট্টগ্রাম বিশ্ববিদ্যালয় থেকে অর্থনীতিতে স্নাতক ও স্নাতকোত্তর ডিগ্রি অর্জন করেন তিনি।

সেপ্টেম্বরে রেমিট্যান্স ২৭৭ কোটি ডলার

০

অর্থজগত প্রতিবেদন
সদ্য শেষ হওয়া সেপ্টেম্বর মাসে বৈধ ব্যাংকিং চ্যানেলে দেশে ২৭৬ কোটি ৬০ লাখ মার্কিন ডলার রেমিট্যান্স বা প্রবাসী আয় এসেছে। বাংলাদেশি মুদ্রায় এর পরিমাণ ৩৪ হাজার কোটি টাকারও বেশি, প্রতি ডলার ১২৩ টাকা হিসাবে। আগের বছরের একই সময়ের তুলনায় সেপ্টেম্বরে রেমিট্যান্স প্রবাহ বেড়েছে প্রায় ৩ শতাংশ।
বৃহস্পতিবার (১ অক্টোবর) বাংলাদেশ ব্যাংকের প্রকাশিত হালনাগাদ মাসিক পরিসংখ্যানে এ তথ্য উঠে এসেছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি ২০২৬–২৭ অর্থবছরের তৃতীয় মাস সেপ্টেম্বরে দেশে ২৭৬ কোটি ৬০ লাখ ডলারের প্রবাসী আয় এসেছে। ২০২৫ সালের সেপ্টেম্বরে এসেছিল ২৬৮ কোটি ৬০ লাখ ডলার। অর্থাৎ এক বছরের ব্যবধানে মাসটিতে রেমিট্যান্স বেড়েছে ৮ কোটি ডলার।
চলতি অর্থবছরের শুরু থেকেই রেমিট্যান্স প্রবাহে ঊর্ধ্বমুখী ধারা দেখা যাচ্ছে। জুলাই মাসে দেশে আসে ২৮৬ কোটি ডলার এবং আগস্টে আসে ২৯৬ কোটি ৬৬ লাখ ডলার। সেপ্টেম্বরে কিছুটা কমলেও তিন মাস মিলিয়ে রেমিট্যান্সের পরিমাণ দাঁড়িয়েছে ৮৫৯ কোটি ১০ লাখ ডলার।
আগের অর্থবছরের একই সময়ে দেশে রেমিট্যান্স এসেছিল ৭৫৮ কোটি ৬০ লাখ ডলার। সে হিসাবে চলতি অর্থবছরের প্রথম তিন মাসে প্রবাসী আয় বেড়েছে ১০০ কোটি ৫০ লাখ ডলার, যা প্রায় ১৩ দশমিক ৩ শতাংশ প্রবৃদ্ধি।
দেশের বৈদেশিক মুদ্রার জোগানের অন্যতম প্রধান উৎস রেমিট্যান্স। বৈধ পথে প্রবাসী আয় বাড়লে ব্যাংকিং ব্যবস্থায় ডলারের সরবরাহ বৃদ্ধি পায়। এতে আমদানি ব্যয় পরিশোধের পাশাপাশি বৈদেশিক লেনদেনের ভারসাম্য রক্ষায় সহায়তা পাওয়া যায়। একই সঙ্গে বৈদেশিক মুদ্রার বাজারে চাপ কমাতেও রেমিট্যান্স গুরুত্বপূর্ণ ভূমিকা রাখে।
ব্যাংকিং চ্যানেলে প্রবাসী আয় বাড়ার পেছনে হুন্ডি নিরুৎসাহিত করার বিভিন্ন উদ্যোগ, প্রবাসীদের জন্য প্রণোদনা এবং ব্যাংকিং সেবা সহজীকরণের মতো বিষয়গুলো ভূমিকা রাখছে বলে খাতসংশ্লিষ্টদের মত। ফলে টানা কয়েক মাস ধরে রেমিট্যান্স প্রবাহে প্রবৃদ্ধি দেশের বৈদেশিক মুদ্রার বাজার ও সামগ্রিক অর্থনীতিতে গুরুত্বপূর্ণ প্রভাব ফেলছে।
এদিকে সদ্য শেষ হওয়া ২০২৫–২৬ অর্থবছরেও রেমিট্যান্সে উল্লেখযোগ্য প্রবৃদ্ধি হয়েছে। ওই অর্থবছরে বৈধ চ্যানেলে দেশে মোট ৩ হাজার ৫৫৯ কোটি মার্কিন ডলার প্রবাসী আয় আসে। এর আগের অর্থবছরে এসেছিল ৩ হাজার ৩২ কোটি ৯০ লাখ ডলার। অর্থাৎ এক বছরের ব্যবধানে রেমিট্যান্স বেড়েছে ৫২৬ কোটি ডলার বা ১৭ দশমিক ৩ শতাংশ।
২০২৫–২৬ অর্থবছরের এই প্রবাহ বাংলাদেশের ইতিহাসে এক অর্থবছরে সর্বোচ্চ রেমিট্যান্স আসার নতুন রেকর্ড তৈরি করেছে। চলতি অর্থবছরের প্রথম তিন মাসেও সেই প্রবাহের ধারাবাহিকতা বজায় থাকায় বৈদেশিক মুদ্রার জোগানে রেমিট্যান্সের গুরুত্ব আরও স্পষ্ট হয়ে উঠছে।