অর্থজগত প্রতিবেদন
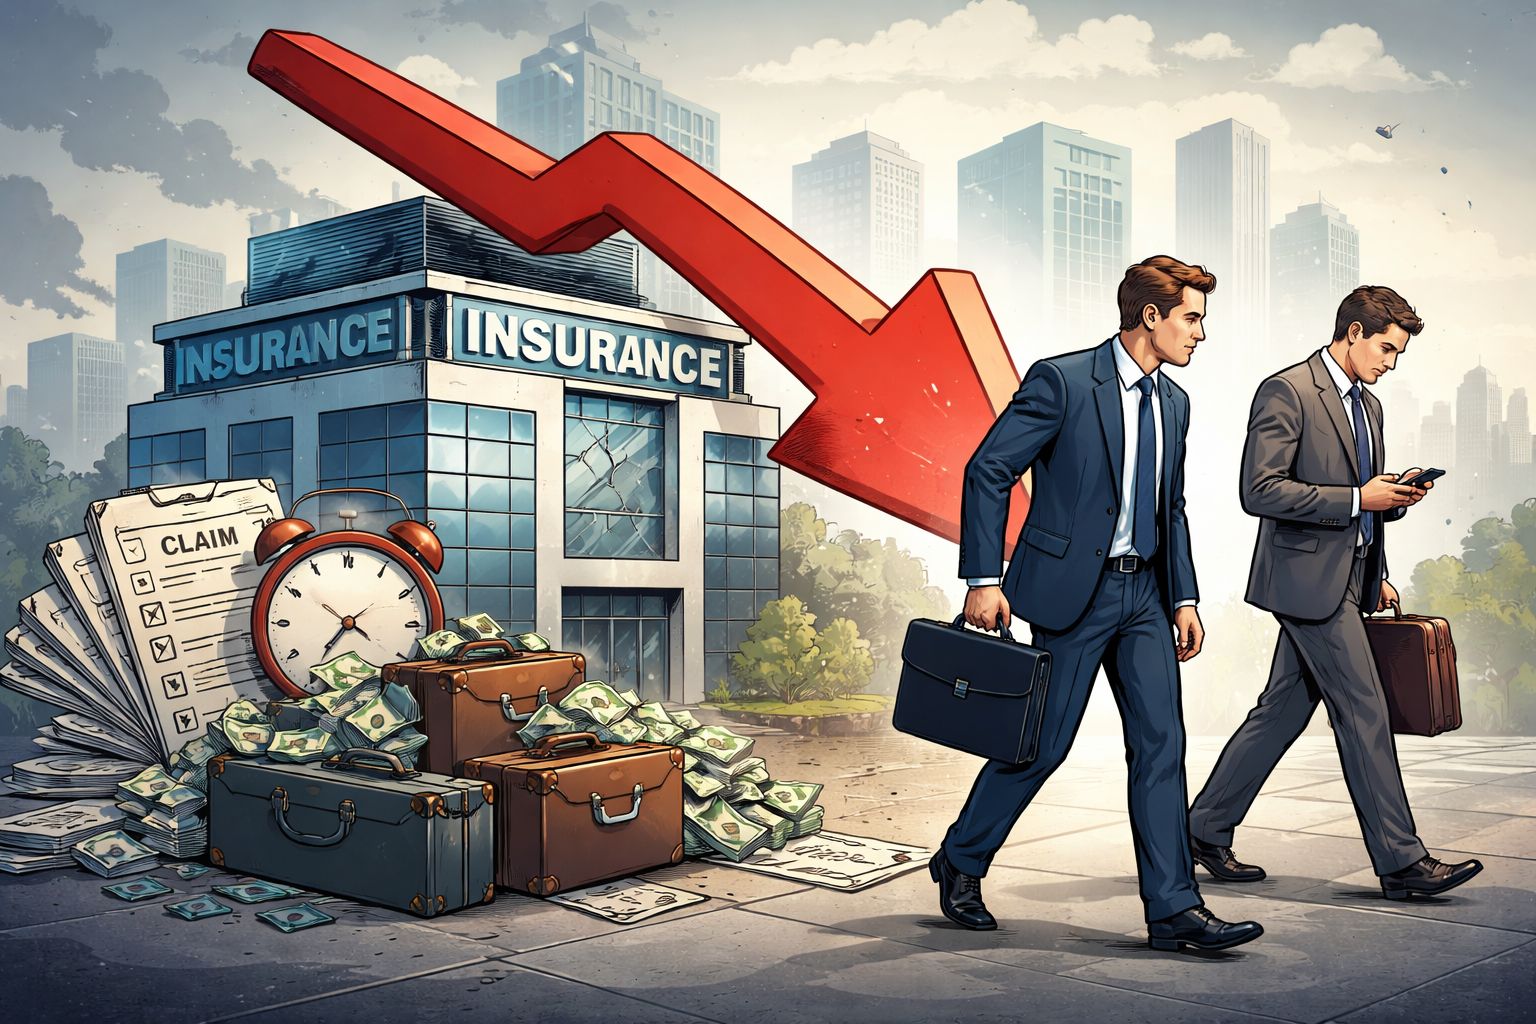
দেশের লাইফ বীমা খাতে গ্রাহকের আস্থার সংকট এখন আর বিচ্ছিন্ন কোনো অভিযোগের বিষয় নয়; বরং এর প্রভাব সরাসরি দেখা যাচ্ছে সক্রিয় পলিসির সংখ্যায়। বীমা দাবির অর্থ পরিশোধে দীর্ঘসূত্রিতা, আর্থিক অনিয়ম, তহবিলের ঘাটতি এবং দুর্বল প্রশাসনিক ব্যবস্থাপনার কারণে গত আড়াই বছরে খাতটি হারিয়েছে ১০ লাখ ২৫ হাজার ৯২৪টি সক্রিয় পলিসি। অর্থাৎ এ সময়ে সক্রিয় পলিসি কমেছে ১৩ দশমিক ১৪ শতাংশ।
বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) ত্রৈমাসিক ও বার্ষিক প্রতিবেদন বিশ্লেষণ করে এ চিত্র পাওয়া যায়। তথ্য বলছে, ২০২৩ সালের জানুয়ারিতে দেশে লাইফ বীমার চালু পলিসি ছিল ৭৮ লাখ ৯ হাজার ১২১টি। ২০২৪ সালের শেষে তা কমে দাঁড়ায় ৭০ লাখ ৮৯ হাজার ৭৭৭টিতে। এক বছরের ব্যবধানে পলিসি কমেছে ৭ লাখ ১৯ হাজার ৩৪৪টি। এরপর ২০২৫ সালের জুন শেষে সক্রিয় পলিসির সংখ্যা আরও কমে হয় ৬৭ লাখ ৮৩ হাজার ১৯৭টি। অর্থাৎ মাত্র ছয় মাসেই ঝরে গেছে আরও ৩ লাখ ২৫ হাজার ২৬৬টি পলিসি।
সংখ্যার এই পতনকে শুধু নতুন পলিসি বিক্রি কমে যাওয়ার স্বাভাবিক প্রবণতা হিসেবে দেখার সুযোগ নেই। কারণ, পুরোনো পলিসি টিকিয়ে রাখা এবং গ্রাহকের মেয়াদপূর্তির অর্থ বা বীমা দাবি সময়মতো পরিশোধ করতে না পারার বিষয়টিও এর সঙ্গে গভীরভাবে যুক্ত। একটি বীমা পলিসির মূল ভিত্তি হলো ভবিষ্যৎ আর্থিক নিরাপত্তার প্রতিশ্রুতি। সেই প্রতিশ্রুতি পূরণে দেরি হলে নতুন গ্রাহক আকৃষ্ট করা তো কঠিন হয়ই, একই সঙ্গে বিদ্যমান গ্রাহকের পলিসি নবায়নের আগ্রহও কমে যায়।
দাবি পরিশোধের সংকট
লাইফ বীমা খাতে আস্থাহীনতার সবচেয়ে দৃশ্যমান প্রকাশ ঘটছে দাবি নিষ্পত্তিতে। পলিসির মেয়াদ শেষ হওয়ার পর কিংবা বীমাযোগ্য ঘটনা ঘটার পরও অনেক গ্রাহককে পাওনা অর্থের জন্য দীর্ঘ সময় অপেক্ষা করতে হচ্ছে। ফলে প্রিমিয়াম সংগ্রহের সময় যে প্রতিষ্ঠানগুলো নিয়মিত যোগাযোগ রাখে, দাবি পরিশোধের পর্যায়ে তাদের কাছ থেকেই অনেক গ্রাহককে উল্টো সাড়া পেতে সমস্যায় পড়তে হচ্ছে।
আইডিআরএর কাছে জমা পড়া অভিযোগের সংখ্যাও সাম্প্রতিক সময়ে উল্লেখযোগ্যভাবে বেড়েছে। গত দুই বছরে অভিযোগ বৃদ্ধির হার দেড়গুণের বেশি হলেও অভিযোগ নিষ্পত্তির গতি সে অনুপাতে বাড়েনি। এতে গ্রাহকের কাছে নিয়ন্ত্রক কাঠামোর কার্যকারিতা নিয়েও প্রশ্ন তৈরি হচ্ছে।
খাতটির সর্বশেষ ত্রৈমাসিক প্রতিবেদনের তথ্য আরও উদ্বেগজনক। সেখানে লাইফ বীমা খাতে মোট ৩ হাজার ৬২৮ কোটি ২৩ লাখ টাকার বীমা দাবি বকেয়া থাকার তথ্য উঠে এসেছে। এই বকেয়া শুধু কোম্পানিগুলোর আর্থিক সক্ষমতার দুর্বলতাই প্রকাশ করছে না, বরং গ্রাহকের সঙ্গে বীমা প্রতিষ্ঠানের সম্পর্কের মৌলিক জায়গাটিকেও ঝুঁকির মধ্যে ফেলছে।
তহবিল সংকটের পেছনে অনিয়ম
বীমা কোম্পানিগুলোর আর্থিক দুর্বলতার পেছনে দীর্ঘদিনের অতিরিক্ত ব্যয়, ব্যবস্থাপনার অদক্ষতা এবং তহবিল ব্যবহারে অনিয়মের অভিযোগ রয়েছে। বিভিন্ন প্রতিষ্ঠানে অর্থ আত্মসাত ও তহবিল তছরুফের অভিযোগও তদন্তের আওতায় এসেছে। এসব ঘটনার আর্থিক চাপ শেষ পর্যন্ত গিয়ে পড়ে গ্রাহকের দাবির ওপর।
খাতসংশ্লিষ্টদের মতে, কোনো কোম্পানির তহবিল থেকে অর্থ অনিয়মের মাধ্যমে বেরিয়ে গেলে তার তাৎক্ষণিক প্রভাব সব সময় ব্যালান্সশিটে স্পষ্টভাবে ধরা পড়ে না। কিন্তু দাবি পরিশোধের সময় নগদ অর্থের প্রয়োজন দেখা দিলে সংকটটি প্রকাশ্যে আসে। তখন নতুন প্রিমিয়াম থেকে পুরোনো দায় মেটানোর ওপর নির্ভরতা বাড়ে, দাবি নিষ্পত্তির সময় দীর্ঘ হয় এবং গ্রাহকের ভোগান্তি আরও বাড়তে থাকে। এভাবে আর্থিক দুর্বলতা একপর্যায়ে আস্থার সংকটে রূপ নেয়।
বিশেষজ্ঞদের মতে, এ অবস্থায় শুধু নিয়ন্ত্রক ব্যবস্থা বা শাস্তিমূলক পদক্ষেপ যথেষ্ট নয়। যেসব কোম্পানি তহবিল সংকটে রয়েছে, তাদের আর্থিক পুনর্গঠনের বাস্তব পরিকল্পনা প্রয়োজন। মালিকপক্ষের নতুন মূলধন সংযোজন, অপ্রয়োজনীয় সম্পদ ও ব্যয় কমানো, বিনিয়োগ থেকে আয় বাড়ানো এবং গ্রাহকের দাবি পরিশোধকে সর্বোচ্চ অগ্রাধিকার দেওয়ার মতো পদক্ষেপ ছাড়া সংকট কাটানো কঠিন।
দুর্বল তদারকিতে বাড়ছে অনাস্থা
লাইফ বীমা খাতের সমস্যাকে আরও জটিল করে তুলেছে নিয়ন্ত্রক কাঠামোর দুর্বলতা। আইডিআরএর কাছে অভিযোগ জমা পড়ার পরও দ্রুত ও দৃশ্যমান প্রতিকার না মিললে গ্রাহকের কাছে নিয়ন্ত্রক প্রতিষ্ঠানের ওপর আস্থাও কমে। কোনো অনিয়ম তদন্তে উঠে এলেও তার বিরুদ্ধে সিদ্ধান্ত কার্যকর করতে দীর্ঘসূত্রিতা থাকলে প্রতিষ্ঠানগুলোর জন্য জবাবদিহির চাপও দুর্বল হয়ে পড়ে।
ফলে এখানে সংকটটি কেবল বীমা কোম্পানির নয়; নিয়ন্ত্রণ ও তদারকি ব্যবস্থার সক্ষমতার সঙ্গেও এটি সরাসরি সম্পর্কিত। মানবসম্পদ, তদন্ত সক্ষমতা, আইন প্রয়োগ এবং সিদ্ধান্ত বাস্তবায়নের ক্ষেত্রে নিয়ন্ত্রক সংস্থার কার্যকারিতা বাড়ানো না গেলে গ্রাহক সুরক্ষার কাঠামো শক্তিশালী করা কঠিন হবে।
পলিসি কমার বার্তা কী
সক্রিয় পলিসি কমে যাওয়ার অর্থ শুধু গ্রাহক হারানো নয়। এর সঙ্গে প্রিমিয়াম প্রবাহ, কোম্পানির ভবিষ্যৎ নগদ প্রবাহ এবং দীর্ঘমেয়াদি বিনিয়োগ সক্ষমতার বিষয়ও জড়িত। নতুন পলিসি কমার পাশাপাশি পুরোনো পলিসির নবায়ন কমতে থাকলে কোম্পানিগুলোর আয়ভিত্তি আরও দুর্বল হওয়ার আশঙ্কা থাকে। আর আয় কমলে দুর্বল কোম্পানির দাবি পরিশোধের সক্ষমতার ওপর নতুন করে চাপ তৈরি হতে পারে।
অর্থাৎ বর্তমানে যে পলিসি সংকোচন দেখা যাচ্ছে, তা ভবিষ্যতে আবার তহবিল সংকটকে তীব্র করার ঝুঁকি তৈরি করতে পারে। এ কারণে ৬৭ লাখ ৮৩ হাজারের কাছাকাছি সক্রিয় পলিসিতে নেমে আসার বিষয়টি খাতটির জন্য কেবল একটি পরিসংখ্যান নয়; এটি ভবিষ্যৎ বাজারের সক্ষমতা নিয়ে একটি সতর্কবার্তা।
লাইফ বীমার ব্যবসা মূলত আস্থার ওপর দাঁড়িয়ে থাকে। গ্রাহক বছরের পর বছর প্রিমিয়াম দিয়ে বিনিময়ে ভবিষ্যতের একটি আর্থিক নিরাপত্তা নিশ্চিত করতে চান। সেই নিরাপত্তার জায়গায় যদি অনিশ্চয়তা তৈরি হয়, তাহলে বিজ্ঞাপন, কমিশন বা নতুন পণ্য দিয়ে সাময়িকভাবে ব্যবসা বাড়ানো গেলেও দীর্ঘমেয়াদে বাজার সম্প্রসারণ সম্ভব নয়।
তাই লাইফ বীমা খাতের বর্তমান সংকট থেকে বের হতে হলে প্রথম কাজ হওয়া উচিত দাবি পরিশোধে শৃঙ্খলা ফিরিয়ে আনা। একই সঙ্গে আর্থিক অনিয়মের কঠোর তদন্ত, তহবিল ব্যবস্থাপনায় স্বচ্ছতা, বিনিয়োগে জবাবদিহি, কোম্পানির আর্থিক পুনর্গঠন এবং নিয়ন্ত্রক সংস্থার দ্রুত সিদ্ধান্ত বাস্তবায়ন নিশ্চিত করতে হবে।
তা না হলে সক্রিয় পলিসির এই ধারাবাহিক পতন শুধু গ্রাহক হারানোর ঘটনা হয়ে থাকবে না; এটি ধীরে ধীরে বাংলাদেশের লাইফ বীমা খাতের ব্যবসায়িক ভিত্তি ও জনআস্থার ওপর দীর্ঘস্থায়ী চাপ তৈরি করতে পারে।