অর্থজগত প্রতিবেদন
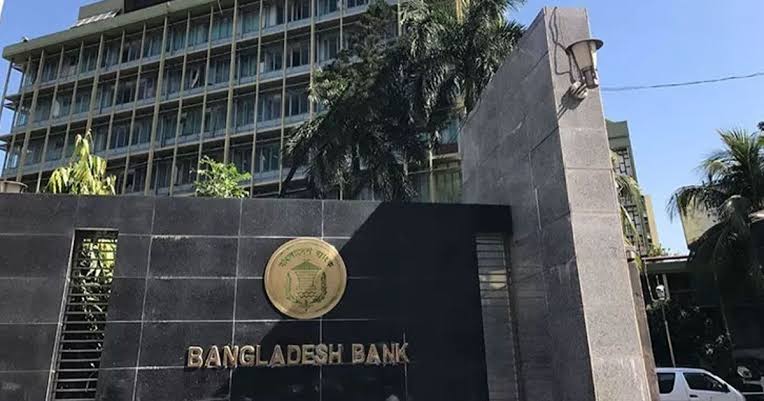
নগদ টাকার পরিবর্তে ডিজিটাল লেনদেনের ব্যবহার বাড়ানো গেলে দেশের অর্থনীতিতে বিপুল ব্যয় সাশ্রয় সম্ভব। বাংলাদেশ ব্যাংকের এক গবেষণায় দেখা গেছে, নগদ লেনদেন পরিচালনায় বছরে যে ব্যয় হয়, ডিজিটাল লেনদেনের ক্ষেত্রে তা প্রায় ২৮ ভাগের এক ভাগ। ২০২৩ সালে দেশে নগদ লেনদেনের বার্ষিক ব্যয় ছিল প্রায় ১ লাখ ৭০ হাজার কোটি টাকা। বিপরীতে, ডিজিটাল লেনদেনের পরিচালন ব্যয় ছিল ৫ হাজার ৯৬৪ কোটি টাকা। অর্থাৎ নগদ অর্থের ওপর নির্ভরতা কমাতে পারলে ব্যক্তি, ব্যাংক ও সামগ্রিক অর্থনীতির ব্যয় উল্লেখযোগ্যভাবে কমানো সম্ভব।
বাংলাদেশ ব্যাংকের ‘দ্য কস্ট অব ক্যাশ স্টাডি ইন বাংলাদেশ: আ কম্পারেটিভ অ্যানালাইসিস অব ক্যাশ অ্যান্ড ডিজিটাল পেমেন্ট’ শীর্ষক গবেষণায় এ চিত্র উঠে এসেছে। গবেষণা অনুযায়ী, ২০২৩ সালে নগদ লেনদেনের ব্যয় ছিল ওই বছরের মোট দেশজ উৎপাদনের (জিডিপি) ৩ দশমিক ২৪ শতাংশ। অন্যদিকে ডিজিটাল লেনদেনের ব্যয় ছিল জিডিপির মাত্র শূন্য দশমিক ১১ শতাংশ। মাথাপিছু হিসাবে বছরে নগদ লেনদেনে ব্যয় হয় ৯ হাজার ৯৩৮ টাকা। ডিজিটাল লেনদেনে একই ব্যয় মাত্র ৩৪৮ টাকা।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মো. সিরাজুল ইসলাম বাসসকে বলেন, নগদ অর্থ ব্যবস্থাপনার প্রতিটি ধাপেই উল্লেখযোগ্য ব্যয় রয়েছে। ব্যাংক নোট ছাপানোর কাঁচামাল আমদানি, নোট মুদ্রণ, পরিবহন, বিতরণ ও বাজারে প্রচলন বজায় রাখতে কেন্দ্রীয় ব্যাংককে নিয়মিত অর্থ ব্যয় করতে হয়। ব্যবহারের ফলে নোট পুরোনো, ছেঁড়া ও ক্ষতিগ্রস্ত হয়ে পড়ায় সেগুলোর পরিবর্তে নতুন নোট ছাপাতে হয়। ফলে এ ব্যয় বারবার তৈরি হয়। ডিজিটাল লেনদেনের ব্যবহার বাড়লে এসব ব্যয় কমানোর পাশাপাশি আর্থিক কর্মকাণ্ডে স্বচ্ছতা বাড়ানো সম্ভব।
গবেষণায় নগদ লেনদেনের ব্যয়ের একটি বড় অংশ ব্যাংক ও ভোক্তাদের ওপর পড়ার বিষয়টি উঠে এসেছে। নগদ লেনদেন পরিচালনায় ব্যাংকগুলোর বার্ষিক ব্যয় প্রায় ৩৬ হাজার ৮০০ কোটি টাকা, যা জিডিপির শূন্য দশমিক ৭০ শতাংশ। ভোক্তাদের এ-সংক্রান্ত ব্যয় প্রায় ২৮ হাজার কোটি টাকা, যা জিডিপির শূন্য দশমিক ৫৩ শতাংশ। বাংলাদেশ ব্যাংকের নিজস্ব নগদ অর্থ ব্যবস্থাপনা ব্যয় বছরে প্রায় ৪০০ কোটি টাকা।
নগদ ব্যবস্থাপনার এ ব্যয়ের মধ্যে রয়েছে নোট ছাপানো ও বিতরণ, অর্থ পরিবহন, নিরাপত্তা নিশ্চিত করা, ব্যাংকের শাখা ও এটিএম বুথ পরিচালনা এবং টাকা তোলা, বহন ও ব্যবহারে মানুষের ব্যয় করা সময়ের আর্থিক মূল্য। অর্থাৎ নগদ অর্থের ব্যবহার শুধু মুদ্রা ছাপানোর ব্যয় বাড়ায় না, বরং ব্যাংকিং কার্যক্রম ও দৈনন্দিন অর্থনৈতিক কর্মকাণ্ডেও অতিরিক্ত ব্যয়ের বোঝা তৈরি করে।
নগদনির্ভর অর্থনীতির আরেকটি বড় সমস্যা ছায়া অর্থনীতির বিস্তার। গবেষণায় বলা হয়েছে, ছায়া অর্থনীতির কারণে সরকারের সম্ভাব্য বার্ষিক রাজস্ব ক্ষতির পরিমাণ ৯৩ হাজার ৩০০ কোটি টাকা। এ অর্থ জিডিপির ১ দশমিক ৭৭ শতাংশ এবং নগদ লেনদেনের মোট প্রাক্কলিত ব্যয়ের ৫৪ দশমিক ৭৬ শতাংশের সমান। এই সম্ভাব্য রাজস্ব ক্ষতি হিসাবের বাইরে রাখলেও নগদ লেনদেনের ব্যয় ডিজিটাল লেনদেনের তুলনায় প্রায় ১২ গুণ বেশি।
তবে ডিজিটাল লেনদেনের ব্যয় কম হলেও এ ব্যবস্থা পরিচালনায়ও আর্থিক চ্যালেঞ্জ রয়েছে। গবেষণার হিসাবে, ডিজিটাল লেনদেন ব্যবস্থা থেকে বছরে আনুমানিক ২ হাজার ৩০০ কোটি টাকা আয় হয়। বিপরীতে, পরিচালন ব্যয় প্রায় ৫ হাজার ৯৬৪ কোটি টাকা। ফলে এ খাতে আয়-ব্যয়ের ব্যবধান দাঁড়ায় প্রায় ৩ হাজার ৬৬৪ কোটি টাকা। এই পরিস্থিতিতে ডিজিটাল লেনদেনের পরিধি বাড়ানোর পাশাপাশি সেবার ব্যয় কমানো এবং পরিচালন দক্ষতা বাড়ানোও জরুরি।
গবেষণায় দেখা গেছে, মোবাইল আর্থিক সেবা ও ইলেকট্রনিক অর্থ স্থানান্তরের প্রসার ঘটলেও দেশের মোট লেনদেনের ৮০ শতাংশের বেশি এখনো নগদে সম্পন্ন হয়। ডিজিটাল লেনদেন বাড়ানোর পথে প্রধান বাধা হলো ব্যবসায়ীদের কাছ থেকে নেওয়া তুলনামূলক বেশি মাশুল, লেনদেনের অর্থ নিষ্পত্তিতে বিলম্ব, বিভিন্ন পেমেন্ট ব্যবস্থার মধ্যে আন্তসংযোগের সীমাবদ্ধতা এবং অনির্ভরযোগ্য ইন্টারনেট সংযোগ।
এর সঙ্গে যুক্ত হয়েছে ডিজিটাল প্রতারণা, লেনদেন ব্যর্থ হওয়া, ভুল হিসাবে অর্থ চলে যাওয়া এবং প্রযুক্তি ব্যবহারে সীমিত দক্ষতার সমস্যা। এসব কারণে অনেক গ্রাহক ও ব্যবসায়ী এখনো ইলেকট্রনিক লেনদেনের বিষয়ে পুরোপুরি আস্থাশীল নন। বিশেষ করে ক্ষুদ্র ব্যবসায়ীদের জন্য লেনদেনের মাশুল গুরুত্বপূর্ণ বিবেচ্য। তাঁদের মুনাফার পরিমাণ তুলনামূলক কম হওয়ায় ডিজিটাল লেনদেনের অতিরিক্ত খরচ ব্যবসার লাভ আরও কমিয়ে দিতে পারে।
এ কারণে ডিজিটাল লেনদেনের মাশুল, অর্থ নিষ্পত্তির সময় ও প্রক্রিয়া সম্পর্কে ব্যবসায়ীদের কাছে স্পষ্ট তথ্য থাকা প্রয়োজন বলে গবেষণায় উল্লেখ করা হয়েছে। একই সঙ্গে গ্রাহকদের জন্য সহজে অভিযোগ জানানোর ব্যবস্থা, দ্রুত অভিযোগ নিষ্পত্তি এবং প্রতারণার ঘটনায় কার্যকর সুরক্ষা নিশ্চিত করার ওপর গুরুত্ব দেওয়া হয়েছে। ডিজিটাল লেনদেনের সুবিধা শুধু সময় ও শ্রম সাশ্রয়ে সীমাবদ্ধ নয়; এর মাধ্যমে লেনদেনের রেকর্ড সংরক্ষিত থাকে, যা আর্থিক স্বচ্ছতা বাড়াতে এবং অর্থের অপব্যবহার শনাক্ত করতে সহায়তা করে।
ডিজিটাল লেনদেন সম্প্রসারণে বাংলাদেশ ব্যাংক জাতীয় মানদণ্ড হিসেবে ‘বাংলা কিউআর’ চালু করেছে। বিভিন্ন পেমেন্ট ব্যবস্থার মধ্যে আন্তসংযোগ বাড়ানো এবং কিউআর কোডভিত্তিক লেনদেনকে সহজলভ্য করাই এ উদ্যোগের অন্যতম লক্ষ্য। ব্যবসায়ীদের কাছে এ পদ্ধতি আরও আকর্ষণীয় করতে ২০২৬ সালের ১ অক্টোবর থেকে বাংলা কিউআর লেনদেনে ইন্টারচেঞ্জ রিইম্বার্সমেন্ট ফি শূন্য শতাংশ নির্ধারণ করেছে কেন্দ্রীয় ব্যাংক।
তবে শুধু মাশুল কমানো কিংবা প্রযুক্তিগত অবকাঠামো সম্প্রসারণ করলেই ডিজিটাল লেনদেনের কাঙ্ক্ষিত প্রসার ঘটবে না। এ ব্যবস্থাকে সাশ্রয়ী, নির্ভরযোগ্য ও সহজে ব্যবহারযোগ্য করে তোলার পাশাপাশি নিরবচ্ছিন্ন ইন্টারনেট সংযোগ, দ্রুত অর্থ নিষ্পত্তি এবং বিভিন্ন পেমেন্ট প্ল্যাটফর্মের মধ্যে কার্যকর আন্তসংযোগ নিশ্চিত করতে হবে। পাশাপাশি গ্রাহক ও ব্যবসায়ীদের প্রযুক্তিগত দক্ষতা বাড়ানো এবং ডিজিটাল লেনদেনের সুবিধা সম্পর্কে সচেতনতা তৈরিও গুরুত্বপূর্ণ।
নগদ ও ডিজিটাল লেনদেনের ব্যয় এবং সংশ্লিষ্ট প্রতিবন্ধকতা মূল্যায়নে বাংলাদেশ ব্যাংকের গবেষণায় ডেস্কভিত্তিক পর্যালোচনা, পেমেন্ট ব্যবস্থার তথ্য ও নীতিমালা বিশ্লেষণ, সংশ্লিষ্ট ব্যক্তিদের সঙ্গে ২১টি সাক্ষাৎকার এবং পাঁচটি দলভিত্তিক আলোচনা করা হয়েছে।
গবেষণার সামগ্রিক চিত্র বলছে, নগদ অর্থের ওপর নির্ভরতা কমানো গেলে দেশের অর্থনীতিতে বিপুল ব্যয় সাশ্রয়ের পাশাপাশি আর্থিক স্বচ্ছতা ও জবাবদিহি বাড়ানোর সুযোগ রয়েছে। তবে এ পরিবর্তনের জন্য কেন্দ্রীয় ব্যাংক, বাণিজ্যিক ব্যাংক, পেমেন্ট সেবাদাতা প্রতিষ্ঠান, ব্যবসায়ী ও ভোক্তাদের সমন্বিত উদ্যোগ প্রয়োজন। বিশেষ করে ক্ষুদ্র ব্যবসায়ী ও সাধারণ গ্রাহকদের জন্য ডিজিটাল লেনদেনের খরচ কমানো, নিরাপত্তা জোরদার এবং সেবার প্রতি আস্থা তৈরি করা গেলে নগদনির্ভরতা কমিয়ে অর্থনীতিকে আরও দক্ষ ও স্বচ্ছ করা সম্ভব হবে।