অর্থজগত প্রতিবেদন
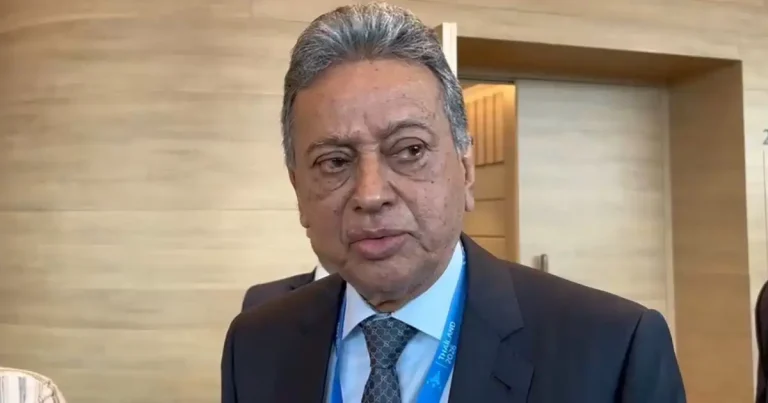
বাংলাদেশ সরকারের উন্নয়ন কর্মসূচি বাস্তবায়নে সমর্থন দেওয়ার প্রতিশ্রুতি দিয়েছে বিশ্বব্যাংক, আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ) ও এশীয় উন্নয়ন ব্যাংকসহ (এডিবি) বহুপক্ষীয় উন্নয়ন সহযোগী সংস্থাগুলো। এসব সংস্থা বাংলাদেশের সঙ্গে ঘনিষ্ঠভাবে কাজ করছে বলে জানিয়েছেন অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী।
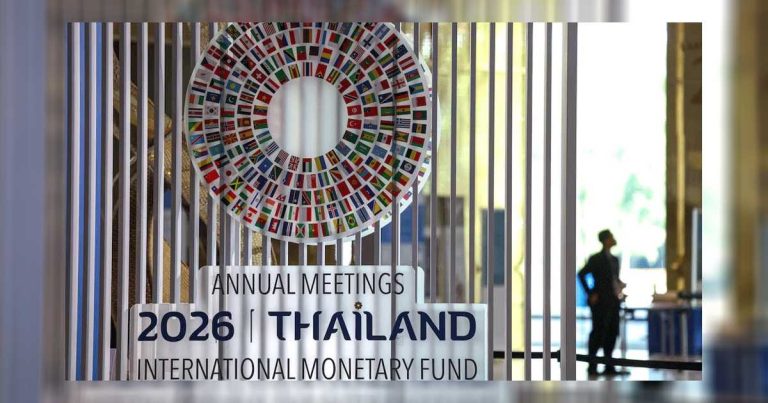
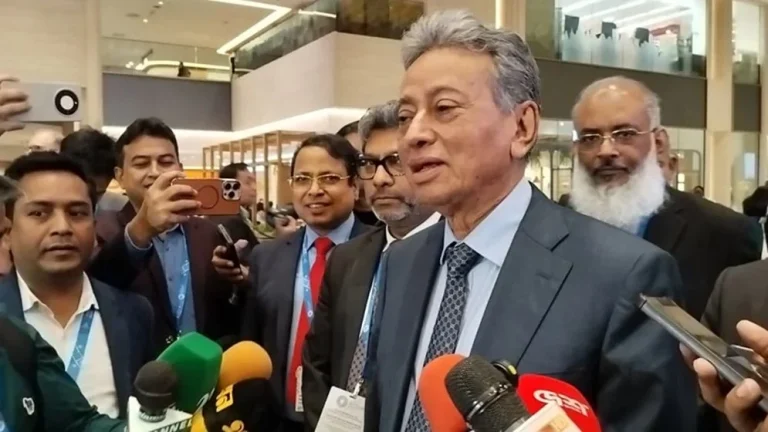
শুক্রবার (১৬ অক্টোবর) ব্যাংককে অনুষ্ঠিত আইএমএফ ও বিশ্বব্যাংকের বার্ষিক সভার শেষ দিনে সাংবাদিকদের সঙ্গে আলাপকালে তিনি এ কথা জানান।
সপ্তাহব্যাপী সম্মেলনে বাংলাদেশের সঙ্গে উন্নয়ন সহযোগীদের বিভিন্ন বিষয়ে আলোচনা হয়েছে। আলোচনায় বেশ কয়েকটি বিষয়ে নীতিগত ঐকমত্য প্রতিষ্ঠিত হয়েছে উল্লেখ করে অর্থমন্ত্রী বলেন, এ পর্যায়ে কোনো বিষয়ে মতপার্থক্যজনিত সমস্যা দেখা দেয়নি।
অমীমাংসিত বিষয়গুলো নিষ্পত্তি করে আলোচনা এগিয়ে নিতে আগামী দুই থেকে তিন সপ্তাহের মধ্যে উভয় পক্ষের প্রতিনিধিদের নিয়ে পৃথক দল গঠন করা হবে। এসব দল সংশ্লিষ্ট বিষয়গুলো বিস্তারিতভাবে পর্যালোচনা করবে। পর্যালোচনা শেষে আনুষ্ঠানিক আলোচনা চূড়ান্ত করার বিষয়ে সিদ্ধান্ত নেওয়া হবে বলে জানান অর্থমন্ত্রী।
সংশ্লিষ্ট বিষয়গুলো নিয়ে পরবর্তী পর্যায়ের আলোচনার মধ্য দিয়ে বাংলাদেশ ও উন্নয়ন সহযোগী সংস্থাগুলোর মধ্যে সহযোগিতার ক্ষেত্র আরও স্পষ্ট হবে বলে আশা করা হচ্ছে।
উন্নয়ন কর্মসূচিতে পাশে থাকবে বিশ্বব্যাংক-আইএমএফ – অর্থমন্ত্রী
ফ্যামিলি ও কৃষক কার্ডে দারিদ্র্য কমতে পারে ৫ শতাংশ
অর্থজগত প্রতিবেদন
দীর্ঘস্থায়ী মূল্যস্ফীতি, জ্বালানির মূল্যবৃদ্ধি ও বৈশ্বিক সংকটের চাপে নিম্ন আয়ের মানুষের জীবনযাত্রার ব্যয় বেড়েছে। এ পরিস্থিতিতে দরিদ্র জনগোষ্ঠীকে সুরক্ষা দিতে সরকারের ফ্যামিলি কার্ড ও কৃষক কার্ড কর্মসূচিকে কার্যকর উদ্যোগ হিসেবে বিবেচনা করছে আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ), বিশ্বব্যাংক ও এশীয় উন্নয়ন ব্যাংক (এডিবি)। বিশ্বব্যাংকের প্রত্যাশা, কর্মসূচি দুটি পূর্ণাঙ্গভাবে বাস্তবায়ন করা গেলে দেশে দারিদ্র্যের হার প্রায় ৫ শতাংশ কমানো সম্ভব।
শুক্রবার (১৬ অক্টোবর) থাইল্যান্ডের রাজধানী ব্যাংককে আইএমএফ ও বিশ্বব্যাংকের বার্ষিক সভার শেষ দিনে সাংবাদিকদের এসব তথ্য জানান অর্থ ও পরিকল্পনা উপদেষ্টা অধ্যাপক রাশেদ আল মাহমুদ তিতুমীর।
তিনি বলেন, মধ্যপ্রাচ্যের চলমান সংকট, দীর্ঘস্থায়ী মূল্যস্ফীতি ও জ্বালানির মূল্যবৃদ্ধি সাধারণ মানুষের ওপর বাড়তি চাপ তৈরি করেছে। বিশেষ করে নিম্ন আয়ের পরিবারগুলোর ক্রয়ক্ষমতা কমে যাওয়ায় তাদের জীবনযাত্রা কঠিন হয়ে উঠেছে। সরকারের লক্ষ্য হলো, এসব পরিবারকে প্রয়োজনীয় সহায়তা দেওয়ার পাশাপাশি নতুন করে কেউ যাতে দারিদ্র্যসীমার নিচে নেমে না যান, তা নিশ্চিত করা।
অর্থ ও পরিকল্পনা উপদেষ্টার ভাষ্য অনুযায়ী, আগের সরকারের সময়ে প্রায় ৮০ লাখ মানুষ দারিদ্র্যসীমার নিচে নেমে গেছেন। অতীতে সামাজিক নিরাপত্তা কর্মসূচি বাস্তবায়নে দুর্বলতা এবং উপকারভোগী নির্বাচনে ত্রুটির কারণে প্রকৃত দরিদ্রদের অনেকে সহায়তা থেকে বঞ্চিত হয়েছেন। অন্যদিকে, সহায়তা পাওয়ার যোগ্য নন—এমন ব্যক্তিদেরও তালিকায় অন্তর্ভুক্ত করা হয়েছে। এ ধরনের অনিয়ম দূর করতে ডিজিটাল জনপরিকাঠামো ব্যবহারের ওপর গুরুত্ব দিচ্ছে সরকার।
ফ্যামিলি কার্ডের মাধ্যমে নিম্ন আয়ের পরিবারগুলোকে সহায়তা এবং কৃষক কার্ডের মাধ্যমে কৃষকদের পাশে দাঁড়ানোর পরিকল্পনা নেওয়া হয়েছে। সরকারের প্রত্যাশা, সঠিক উপকারভোগী নির্বাচন ও কার্যকর বাস্তবায়ন নিশ্চিত করা গেলে কর্মসূচি দুটি সামাজিক সুরক্ষা ব্যবস্থাকে আরও শক্তিশালী করবে। তবে দারিদ্র্য কমানোর এ সম্ভাবনা বাস্তবে কাজে লাগাতে কর্মসূচির আওতা, সুবিধা বিতরণে স্বচ্ছতা এবং প্রকৃত উপকারভোগীদের কাছে সহায়তা পৌঁছানো গুরুত্বপূর্ণ হবে।
এদিকে, রাজস্ব আদায় বাড়ানো ও কর-জিডিপি অনুপাত উন্নত করার বিষয়ে আইএমএফের পরামর্শের সঙ্গে সরকারের সংস্কার পরিকল্পনার মিল রয়েছে বলে জানান তিতুমীর। তাঁর মতে, অতীতে কর অব্যাহতি, কর ফাঁকি এবং পৃষ্ঠপোষকতানির্ভর সুবিধার কারণে রাজস্ব আদায় প্রত্যাশা অনুযায়ী বাড়েনি। এসব দুর্বলতা কাটিয়ে রাজস্ব ব্যবস্থায় কাঠামোগত পরিবর্তন আনতে সরকার টাস্কফোর্স গঠন করেছে।
অর্থ ও পরিকল্পনা উপদেষ্টার দেওয়া তথ্য অনুযায়ী, অন্তর্বর্তী সরকারের সময়ে রাজস্ব আদায়ে প্রবৃদ্ধি ছিল প্রায় ৩ শতাংশ। বর্তমান সরকার দায়িত্ব নেওয়ার পর থেকে ৩০ জুন পর্যন্ত এ প্রবৃদ্ধি বেড়ে ১২ থেকে ১৩ শতাংশে দাঁড়িয়েছে। রাজস্ব আদায়ে এ অগ্রগতিকে সংস্কার উদ্যোগের প্রাথমিক ফল হিসেবে তুলে ধরেন তিনি।
তিতুমীর বলেন, অতীতে আইএমএফের কর্মসূচিতে অংশ নেওয়া হলেও প্রতিশ্রুত সংস্কার যথাযথভাবে বাস্তবায়িত হয়নি। এ কারণে বর্তমান সরকার সরকারি হিসাবের স্বচ্ছতা ও যাচাইযোগ্যতা নিশ্চিত করার ওপর জোর দিচ্ছে। তাঁর মতে, সংস্কারের বিশ্বাসযোগ্যতা প্রতিষ্ঠায় শুধু প্রতিশ্রুতি যথেষ্ট নয়; বাস্তব অগ্রগতির মাধ্যমে তা প্রমাণ করতে হবে।
ব্যাংকিং খাতের সংকট মোকাবিলাও সরকারের অর্থনৈতিক কৌশলের অন্যতম গুরুত্বপূর্ণ অংশ। তিতুমীরের দাবি, অতীতে ব্যাংক থেকে অর্থ লুটপাটের কারণে প্রায় ৪০ বিলিয়ন ডলারের ক্ষতি হয়েছে, যার দায় বর্তমান সরকারকে উত্তরাধিকারসূত্রে বহন করতে হচ্ছে। এ পরিস্থিতি মোকাবিলায় ব্যাংক খাতে শৃঙ্খলা ফিরিয়ে আনা এবং আমানতকারীদের আস্থা পুনরুদ্ধারে বিভিন্ন পদক্ষেপ নেওয়া হচ্ছে।
সম্মিলিত ইসলামী ব্যাংকের বিষয়ে তিনি জানান, গত ১ সেপ্টেম্বর থেকে আমানতকারীদের অর্থ উত্তোলনের সুযোগ দেওয়া হচ্ছে। তাঁর দাবি, ব্যাংকটির ওপর আস্থা ফিরে আসায় কেউ কেউ আমানত তুলে নেওয়ার পরিবর্তে নতুন করে অর্থ জমা রাখছেন। অন্যদিকে, অনিয়ম ও সংকটে থাকা অন্যান্য ব্যাংকের সমস্যা সমাধানে রেজল্যুশন আইনের আওতায় ব্যবস্থা নেওয়া হচ্ছে।
অর্থনীতিতে স্থিতিশীলতা ফেরার সম্ভাব্য লক্ষণ হিসেবে ট্রেজারি বন্ডের সুদহার কমে আসার বিষয়টিও উল্লেখ করেন তিতুমীর। তাঁর মতে, ব্যাংক খাতে শৃঙ্খলা প্রতিষ্ঠা এবং সামগ্রিক অর্থনৈতিক স্থিতিশীলতা ফিরিয়ে আনা সরকারের সংস্কার কর্মসূচির গুরুত্বপূর্ণ লক্ষ্য।
দারিদ্র্য কমানোর পাশাপাশি কর্মসংস্থান সৃষ্টি ও উৎপাদন বাড়ানোর পরিকল্পনাও রয়েছে সরকারের। এ জন্য ম্যানুফ্যাকচারিং হাব ও রপ্তানি প্রবেশদ্বার গড়ে তোলার উদ্যোগ নেওয়া হচ্ছে। সরকারের প্রত্যাশা, উৎপাদন সক্ষমতা ও রফতানি বাড়ানোর মাধ্যমে নতুন কর্মসংস্থানের সুযোগ তৈরি হবে এবং অর্থনীতির পুনরুদ্ধার ত্বরান্বিত হবে।
মধ্যপ্রাচ্যের সংকটের প্রভাব মোকাবিলায়ও সতর্ক অবস্থানে রয়েছে সরকার। এ সংকট বাংলাদেশের সৃষ্টি না হলেও জ্বালানি, তরলীকৃত প্রাকৃতিক গ্যাস (এলএনজি) ও সার আমদানির ব্যয় বৃদ্ধির মাধ্যমে দেশের অর্থনীতিতে এর প্রভাব পড়ছে। পাশাপাশি কৃষি ও পরিবহন খাতের ব্যয় বেড়ে যাওয়ার ঝুঁকিও রয়েছে। এ অবস্থায় জ্বালানি ও বিদ্যুতের মূল্য সমন্বয়ের ক্ষেত্রে সংযত থাকার চেষ্টা করছে সরকার, যাতে সাধারণ মানুষের জীবনযাত্রার ব্যয় আরও না বাড়ে।
সব মিলিয়ে, ফ্যামিলি কার্ড ও কৃষক কার্ডের মাধ্যমে সামাজিক সুরক্ষা সম্প্রসারণ, রাজস্ব ব্যবস্থার সংস্কার, ব্যাংক খাতের স্থিতিশীলতা ফিরিয়ে আনা এবং উৎপাদন ও কর্মসংস্থান বাড়ানোর পরিকল্পনাকে অর্থনৈতিক পুনরুদ্ধারের গুরুত্বপূর্ণ উপাদান হিসেবে দেখছে সরকার। তবে এসব উদ্যোগের সুফল কতটা কার্যকরভাবে সাধারণ মানুষের কাছে পৌঁছাবে, তার ওপরই দারিদ্র্য হ্রাস ও জীবনযাত্রার মান উন্নয়নের লক্ষ্য অর্জন অনেকাংশে নির্ভর করবে।
অনলাইন ভ্যাট রিটার্ন জমার সময় বাড়ল ২৫ অক্টোবর পর্যন্ত
অর্থজগত প্রতিবেদন
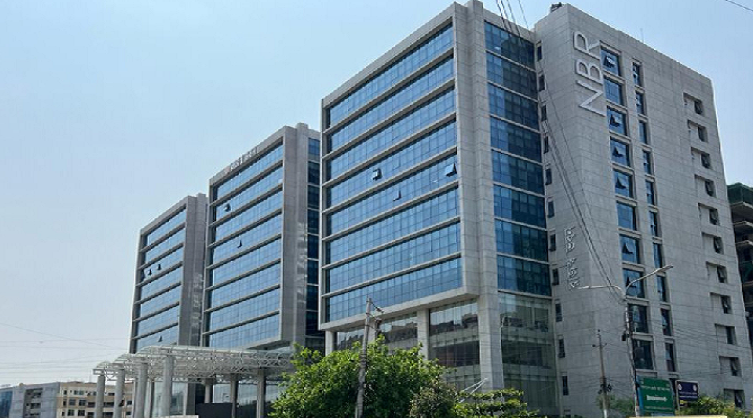
২০২৬ সালের জুলাই-সেপ্টেম্বর কর মেয়াদের অনলাইন ভ্যাট রিটার্ন দাখিলের সময়সীমা আগামী ২৫ অক্টোবর পর্যন্ত বাড়িয়েছে জাতীয় রাজস্ব বোর্ড (এনবিআর)। এ সময়ের মধ্যে করদাতারা কোনো ধরনের সুদ বা জরিমানা ছাড়াই তাঁদের ভ্যাট রিটার্ন জমা দিতে পারবেন। সংশোধিত বিধানের সঙ্গে সামঞ্জস্য রেখে এনবিআরের ইলেকট্রনিক ভ্যাট (ই-ভ্যাট) ব্যবস্থায় প্রয়োজনীয় পরিবর্তন আনার জন্য এ সিদ্ধান্ত নেওয়া হয়েছে।
এনবিআরের এক অফিস আদেশে সময়সীমা বাড়ানোর বিষয়টি জানানো হয়েছে। এতে বলা হয়, ২০২৬-২৭ অর্থবছরের জাতীয় বাজেটের অংশ হিসেবে জারি করা ‘মূল্য সংযোজন কর ও সম্পূরক শুল্ক (সংশোধন) অধ্যাদেশ, ২০২৬’-এর মাধ্যমে ভ্যাট রিটার্ন দাখিলের বিধানে পরিবর্তন আনা হয়েছে। নতুন বিধানের সঙ্গে সামঞ্জস্য রেখে অনলাইন রিটার্ন দাখিলের প্রক্রিয়া সচল রাখতে ই-ভ্যাট সিস্টেমে প্রয়োজনীয় প্রশাসনিক ও প্রযুক্তিগত সমন্বয় করতে হচ্ছে। এ কারণে নির্ধারিত সময়ের মধ্যে রিটার্ন দাখিলের সুযোগ নিশ্চিত করতে সময়সীমা বাড়ানো প্রয়োজন হয়ে পড়ে।
রাজস্ব বোর্ড জানিয়েছে, জনস্বার্থ বিবেচনায় ‘মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন, ২০১২’-এর ৬৪(২) ধারায় অর্পিত ক্ষমতা প্রয়োগ করে রিটার্ন দাখিলের চূড়ান্ত সময়সীমা ২৫ অক্টোবর পর্যন্ত নির্ধারণ করা হয়েছে। ফলে সংশ্লিষ্ট কর মেয়াদের রিটার্ন জমা দিতে যেসব করদাতা নতুন সময়সীমার সুযোগ নেবেন, তাঁরা নির্ধারিত তারিখের মধ্যে দাখিল সম্পন্ন করতে পারবেন।
ভ্যাট রিটার্ন দাখিলের বিধানে সংশোধন এবং ই-ভ্যাট ব্যবস্থায় প্রয়োজনীয় কারিগরি পরিবর্তনের মধ্যবর্তী সময়ে করদাতারা যাতে রিটার্ন জমা দিতে গিয়ে জটিলতায় না পড়েন, সে বিষয়টি বিবেচনায় নিয়েই সময় বাড়ানোর সিদ্ধান্ত নেওয়া হয়েছে। এতে সংশ্লিষ্ট ব্যবসায়ী ও প্রতিষ্ঠানগুলো অতিরিক্ত সুদ বা জরিমানার ঝুঁকি ছাড়াই রিটার্ন দাখিলের জন্য আরও সময় পাবেন।
এনবিআরের এ সিদ্ধান্তের ফলে জুলাই-সেপ্টেম্বর কর মেয়াদের অনলাইন ভ্যাট রিটার্ন জমার ক্ষেত্রে করদাতাদের জন্য অতিরিক্ত সময়ের সুযোগ তৈরি হলো। তাই নির্ধারিত বর্ধিত সময়সীমার মধ্যে সংশ্লিষ্ট করদাতাদের রিটার্ন দাখিল সম্পন্ন করতে হবে।
ন্যাশনাল ব্যাংকে ফিরল স্বাভাবিক লেনদেন
অর্থজগত প্রতিবেদন
দীর্ঘদিনের তারল্যসংকট ও গ্রাহকদের টাকা উত্তোলনে সীমাবদ্ধতার পর আবারও স্বাভাবিক ব্যাংকিং কার্যক্রমে ফিরেছে ন্যাশনাল ব্যাংক। বৃহস্পতিবার (১৫ অক্টোবর) সকাল থেকে ব্যাংকটির সব শাখা ও এটিএম বুথে চাহিদামতো টাকা তুলতে পারছেন গ্রাহকেরা। একই সঙ্গে কয়েকটি শাখায় নতুন করে আমানত জমা পড়ার পাশাপাশি ব্যবসায়িক লেনদেনও শুরু হয়েছে। এতে সংকটে থাকা ব্যাংকটির প্রতি গ্রাহকদের আস্থা পুনরুদ্ধারের সম্ভাবনা তৈরি হয়েছে।
রাজধানীর মতিঝিল, দিলকুশা ও ফরেন এক্সচেঞ্জ শাখা ঘুরে গ্রাহকদের টাকা উত্তোলন এবং বিভিন্ন ব্যাংকিং সেবা গ্রহণের চিত্র দেখা গেছে। আগে টাকা তুলতে আবেদন করে অপেক্ষা করতে হলেও এখন অনেক গ্রাহক সরাসরি চেকের মাধ্যমে অর্থ উত্তোলন করতে পারছেন। ব্যাংকটির কয়েকটি শাখায় ব্যবসায়িক হিসাব খোলা এবং ঋণপত্রের (এলসি) বিপরীতে অর্থ জমা দেওয়ার ঘটনাও ঘটেছে।
ব্যাংকটির চেয়ারম্যান অধ্যাপক ড. মেলিতা মেহজাবীন এর আগে জানিয়েছিলেন, ১৫ অক্টোবর থেকে সব ধরনের ব্যাংকিং সেবা চালুর প্রস্তুতি নেওয়া হয়েছে। সে অনুযায়ী শাখা ও এটিএম বুথে পর্যাপ্ত তারল্য নিশ্চিত করার উদ্যোগ নেওয়া হয়। এর অংশ হিসেবে গত ১১ থেকে ১৪ অক্টোবর পর্যন্ত বড় অঙ্কের আমানতসহ বিভিন্ন হিসাবের অর্থ উত্তোলনের আবেদন সংগ্রহ করে ব্যাংকটি।
মতিঝিল শাখায় গত বৃহস্পতিবার সকালে এক গ্রাহক ২০ হাজার টাকা উত্তোলন করেন। গত দুই বছরের অভিজ্ঞতার সঙ্গে বর্তমান সেবার পার্থক্য তুলে ধরে তিনি সন্তোষ প্রকাশ করেন। শাখাটির ব্যবস্থাপক রোকসানা পারভিন জানান, গ্রাহকদের আবেদন প্রধান কার্যালয়ে পাঠিয়ে অনুমোদনের অপেক্ষা না করে শাখা থেকেই অর্থ পরিশোধ করা হয়েছে।
ওই শাখায় বৃহস্পতিবার ৭৩ লাখ টাকা জমা পড়েছে। বিপরীতে গ্রাহকেরা উত্তোলন করেছেন ৬ লাখ টাকা। নতুন করে আমানত জমা দেওয়া প্রতিষ্ঠানের মধ্যে এইচ ইন্টারন্যাশনাল ও এইচপি ট্রেডার্স রয়েছে। প্রতিষ্ঠান দুটি পৃথকভাবে ৩০ লাখ টাকা করে জমা দিয়েছে। অর্থাৎ, শাখাটিতে গ্রাহকদের টাকা উত্তোলনের পাশাপাশি নতুন আমানতও আসছে।
দিলকুশা শাখায়ও গ্রাহকদের চাহিদা অনুযায়ী আমানত ফেরত দেওয়া হয়েছে। শাখাটির অপারেশনস ম্যানেজার চন্দন কুমার দাসের তথ্য অনুযায়ী, ১১ থেকে ১৪ অক্টোবর পর্যন্ত ৬৪ জন গ্রাহক প্রায় ৫ কোটি টাকা উত্তোলনের আবেদন করেছিলেন। গত বৃহস্পতিবার আবেদনকারী গ্রাহকদের পাশাপাশি আরও প্রায় ১০০ জনকে অর্থ পরিশোধ করা হয়েছে। গ্রাহকপ্রতি সর্বনিম্ন ৫০ হাজার থেকে সর্বোচ্চ সাড়ে ৪ লাখ টাকা পর্যন্ত দেওয়া হয়েছে।
এ শাখার একজন গ্রাহক চেকের মাধ্যমে এক লাখ টাকা উত্তোলন করেছেন। ক্যাশ কাউন্টারের এক কর্মকর্তা জানান, সকাল থেকে দুপুর ১টা পর্যন্ত ৩৬ জন গ্রাহককে সেবা দেওয়া হয়েছে। তাঁদের মধ্যে একজনকে সর্বোচ্চ সাড়ে ৪ লাখ টাকা পরিশোধ করা হয়।
মতিঝিলের ফরেন এক্সচেঞ্জ শাখায়ও আমানত উত্তোলনের পাশাপাশি ব্যবসায়িক লেনদেনের কার্যক্রম দেখা গেছে। শাখাটির সেকেন্ড ম্যানেজার মাহবুবুর রহমান জানান, সেখানে দুই কোটি টাকার বেশি অর্থ রয়েছে—এমন কয়েকটি হিসাব খোলা হচ্ছে। পাশাপাশি প্রায় ২০ জন গ্রাহককে তাঁদের আমানতের টাকা ফেরত দেওয়া হয়েছে। ব্যবসায়িক লেনদেনের অংশ হিসেবে ডিজে গার্মেন্টস ঋণপত্রের বিপরীতে প্রায় ৩১ লাখ টাকা এবং রাজধানী ট্রেডার্স ৬ লাখ টাকা জমা দিয়েছে।
ব্যাংকটির চেয়ারম্যান মেলিতা মেহজাবীন বলেন, সব শাখা ও এটিএম বুথে গ্রাহকদের সেবা দিতে বর্তমান ব্যবস্থাপনা কর্তৃপক্ষ ব্যাপক প্রস্তুতি নিয়েছে। বৃহস্পতিবার বিভিন্ন শাখা পরিদর্শন করে গ্রাহকদের চাহিদামতো টাকা উত্তোলন করতে দেখেছেন তিনি। সেবার মান ধরে রাখতে ব্যবস্থাপনা কর্তৃপক্ষের প্রচেষ্টা অব্যাহত রাখার ওপরও গুরুত্ব দেন তিনি।
ন্যাশনাল ব্যাংকের এ পরিবর্তনের পেছনে বড় ভূমিকা রেখেছে তারল্য সহায়তা। ব্যাংক সূত্রে জানা গেছে, স্বাভাবিক কার্যক্রম চালু করতে রাষ্ট্রায়ত্ত সোনালী ব্যাংক থেকে ৭ হাজার কোটি টাকা ধার পেয়েছে ন্যাশনাল ব্যাংক। বাংলাদেশ ব্যাংকের গ্যারান্টির বিপরীতে দেওয়া এ ঋণের সুদহার ১০ শতাংশ এবং মেয়াদ তিন মাস।
তবে এ অর্থ ব্যবহারে কেন্দ্রীয় ব্যাংক কঠোর শর্ত আরোপ করেছে। তারল্য সহায়তার টাকা দিয়ে ব্যাংকটির সাবেক বা বর্তমান কোনো পরিচালকের আমানত ফেরত দেওয়া যাবে না। এ অর্থ থেকে নতুন করে কোনো ঋণও বিতরণ করা যাবে না। গত সোমবার ন্যাশনাল ব্যাংকের ব্যবস্থাপনা পরিচালকের কাছে পাঠানো চিঠিতে এসব নির্দেশনা দিয়েছে বাংলাদেশ ব্যাংক।
ব্যাংকটির সূত্রের তথ্য অনুযায়ী, গত ১১ থেকে ১৪ অক্টোবর চার দিনে প্রায় ১১ হাজার গ্রাহক মোট ২ হাজার কোটি টাকা উত্তোলনের আবেদন করেছেন। দেশজুড়ে বিভিন্ন শাখা থেকে এসব চাহিদার তথ্য প্রধান কার্যালয়ে পাঠানোর পর প্রয়োজন অনুযায়ী অর্থ সরবরাহ করা হয়। প্রাথমিক পর্যায়ে চলতি ও সঞ্চয়ী হিসাবের অর্থ ফেরত দেওয়ার সিদ্ধান্ত নেওয়া হয়েছে। পরবর্তী সময়ে ধাপে ধাপে অন্য গ্রাহকদের আমানতও ফেরত দেওয়া হবে।
অনিয়ম ও দুর্বল সুশাসনের কারণে দীর্ঘদিন ধরে ন্যাশনাল ব্যাংকের কার্যক্রম ব্যাহত হচ্ছিল। একসময় ব্যাংকটির আমানত ৪০ হাজার কোটি টাকা ছাড়িয়ে গেলেও পরবর্তী সময়ে আর্থিক সংকট ও গ্রাহকদের আস্থার ঘাটতি বড় চ্যালেঞ্জ হয়ে দাঁড়ায়। ব্যাংকটির সব ধরনের সেবা পুনরায় চালু হওয়ায় পরিস্থিতি বদলানোর সুযোগ তৈরি হয়েছে।
তবে এক দিনের লেনদেন ও নতুন আমানত জমার চিত্র দিয়ে ব্যাংকটির সংকট পুরোপুরি কেটে গেছে—এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। গ্রাহকদের আস্থা ধরে রাখা, আমানত ফেরতের ধারাবাহিকতা বজায় রাখা, তারল্য ব্যবস্থাপনা শক্তিশালী করা এবং সুশাসন নিশ্চিত করাই এখন ব্যাংকটির জন্য বড় পরীক্ষা। সাময়িক তারল্য সহায়তার পাশাপাশি এসব ক্ষেত্রে টেকসই উন্নতি করতে পারলেই ন্যাশনাল ব্যাংকের স্বাভাবিক কার্যক্রম দীর্ঘমেয়াদে স্থিতিশীল হবে।
আইএমএফের ঋণ পেতে শর্ত পূরণ করতে হবে: অর্থমন্ত্রী
অর্থজগত প্রতিবেদন
আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) কাছ থেকে ঋণসহায়তা নিতে হলে সংস্থাটির নির্ধারিত শর্ত পূরণ করতে হবে বলে জানিয়েছেন অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী। তিনি বলেন, আইএমএফের সঙ্গে নতুন ঋণ কর্মসূচি নিয়ে আলোচনা হয়েছে। এ কর্মসূচির আওতায় কিছু শর্ত থাকবে, যেগুলো বাংলাদেশকে পূরণ করতে হবে। তবে কিছু বিষয়ে আলোচনার মাধ্যমে উভয় পক্ষের মধ্যে সমঝোতায় পৌঁছানো হবে।
বৃহস্পতিবার (১৫ অক্টোবর) ব্যাংককে আইএমএফের ডেপুটি ম্যানেজিং ডিরেক্টর নাইজেল ক্লার্কের সঙ্গে বৈঠক শেষে সাংবাদিকদের এসব কথা বলেন অর্থমন্ত্রী।
তিনি জানান, নতুন কর্মসূচি নিয়ে আলোচনা ইতিবাচকভাবে এগোচ্ছে। তবে কর্মসূচির শর্তগুলো কী হবে এবং সেগুলো কীভাবে বাস্তবায়ন করা হবে, তা নিয়ে আরও আলোচনা প্রয়োজন। কিছু বিষয়ে দুই পক্ষের সমঝোতার ভিত্তিতে সিদ্ধান্ত নেওয়া হবে।
অর্থমন্ত্রী বলেন, বাংলাদেশের ব্যাংকিং খাত, কর-জিডিপি অনুপাত, ব্যাংকের পুনঃমূলধনীকরণ এবং সামষ্টিক অর্থনৈতিক স্থিতিশীলতাসহ বিভিন্ন বিষয়ে আইএমএফের পর্যবেক্ষণ রয়েছে। এসব বিষয়ে বাংলাদেশেরও নিজস্ব মূল্যায়ন রয়েছে এবং অনেক ক্ষেত্রে দুই পক্ষের অবস্থানে মিল রয়েছে। ইতোমধ্যে বেশ কিছু বিষয়ে অগ্রগতি হয়েছে। বাকি বিষয়গুলো নিয়ে আলোচনা অব্যাহত থাকবে।
সংস্কার কার্যক্রমের বিশ্বাসযোগ্যতা নিয়ে আইএমএফের প্রশ্ন রয়েছে কি না, এমন প্রশ্নের জবাবে অর্থমন্ত্রী বলেন, বিভিন্ন বিষয়ে সংস্থাটির পর্যবেক্ষণ রয়েছে, বাংলাদেশেরও কিছু পর্যবেক্ষণ রয়েছে। ব্যাংকিং খাত ও কর-জিডিপি অনুপাতের মতো গুরুত্বপূর্ণ বিষয়ে আইএমএফের পর্যবেক্ষণের সঙ্গে বাংলাদেশ একমত। এসব ক্ষেত্রে ইতোমধ্যে বেশ কিছু পদক্ষেপ বাস্তবায়ন করা হয়েছে।
অর্থমন্ত্রী আরও জানান, সাম্প্রতিক অর্থনৈতিক অগ্রগতি নিয়ে আইএমএফ সন্তোষ প্রকাশ করেছে। বাজেট-পরবর্তী অগ্রগতি এবং মধ্যপ্রাচ্যের যুদ্ধসহ বৈশ্বিক নানা চ্যালেঞ্জের মধ্যেও বাংলাদেশের অর্থনীতি এগিয়ে নেওয়ার প্রচেষ্টাকে ইতিবাচকভাবে দেখছে সংস্থাটি।
তিনি বলেন, বাংলাদেশের অর্থনীতির ভবিষ্যৎ অগ্রযাত্রায় শুধু আইএমএফ নয়, বিশ্বব্যাংকসহ অন্যান্য বহুপাক্ষিক উন্নয়ন সহযোগীর সঙ্গেও অংশীদারত্বের ভিত্তিতে কাজ করা হবে। অর্থনৈতিক স্থিতিশীলতা জোরদার ও উন্নয়ন কার্যক্রম এগিয়ে নিতে এসব সংস্থার সঙ্গে আলোচনা ও সহযোগিতা অব্যাহত থাকবে।
ভেজাল দুধে কঠোর ব্যবস্থা নেওয়ার নির্দেশ বাণিজ্যমন্ত্রীর
অর্থজগত প্রতিবেদন
দুধে ভেজাল মেশানোকে জনস্বাস্থ্যের জন্য গুরুতর হুমকি ও ঘৃণ্য অপরাধ হিসেবে অভিহিত করে এর সঙ্গে জড়িতদের বিরুদ্ধে কঠোর আইনানুগ ব্যবস্থা নেওয়ার নির্দেশ দিয়েছেন বাণিজ্য, শিল্প এবং বস্ত্র ও পাটমন্ত্রী খন্দকার আব্দুল মুক্তাদির। বিশেষ করে শিশুখাদ্য হিসেবে দুধের গুরুত্ব বিবেচনায় নিয়ে উৎপাদন থেকে বাজারজাতকরণ পর্যন্ত প্রতিটি পর্যায়ে নজরদারি বাড়ানোর ওপর গুরুত্ব দিয়েছেন তিনি।
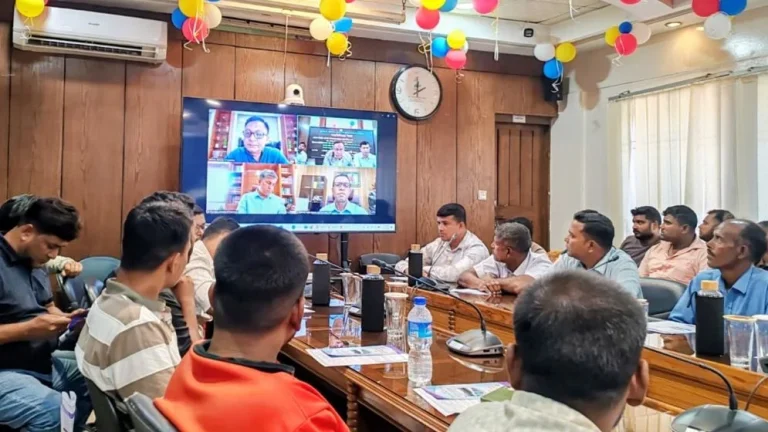
বুধবার পাবনা জেলা প্রশাসনের সম্মেলন কক্ষে ভেজাল দুধ প্রতিরোধে দুগ্ধ খামারি, উৎপাদক, সরবরাহকারী প্রতিষ্ঠান ও ব্যবসায়ীদের সঙ্গে আয়োজিত মতবিনিময় সভায় প্রধান অতিথি হিসেবে ভার্চুয়ালি যুক্ত হয়ে এসব নির্দেশনা দেন মন্ত্রী। জেলা প্রশাসনের আয়োজনে জাতীয় ভোক্তা-অধিকার সংরক্ষণ অধিদপ্তরের সহযোগিতায় এ সভা অনুষ্ঠিত হয়।
সভায় বাণিজ্যমন্ত্রী বলেন, শিশুদের পুষ্টি নিশ্চিত করতে দুধের বিকল্প নেই। অথচ দুধে ভেজাল মেশানোর মাধ্যমে শিশুদের মারাত্মক স্বাস্থ্যঝুঁকির মধ্যে ঠেলে দেওয়া হচ্ছে। জনস্বাস্থ্যের জন্য ক্ষতিকর এমন কর্মকাণ্ড কোনোভাবেই মেনে নেওয়া হবে না।
দেশের দুগ্ধ উৎপাদন ও দুগ্ধজাত পণ্য প্রক্রিয়াজাতকরণে পাবনার গুরুত্বপূর্ণ অবদানের কথা তুলে ধরে তিনি বলেন, সম্প্রতি এ জেলার দুধ উৎপাদন ও সরবরাহ প্রক্রিয়ায় ভেজালের অভিযোগ উদ্বেগের কারণ হয়ে দাঁড়িয়েছে। অল্পসংখ্যক অসাধু ব্যক্তির কারণে একদিকে ভোক্তাদের স্বাস্থ্যঝুঁকি বাড়ছে, অন্যদিকে দীর্ঘদিন ধরে গড়ে ওঠা পাবনার দুগ্ধশিল্পের সুনাম ক্ষতিগ্রস্ত হচ্ছে।
ভেজাল দুধের বিরুদ্ধে কোনো ধরনের ছাড় না দেওয়ার নির্দেশ দিয়ে মন্ত্রী জাতীয় ভোক্তা-অধিকার সংরক্ষণ অধিদপ্তর, বাংলাদেশ নিরাপদ খাদ্য কর্তৃপক্ষ ও জেলা প্রশাসনকে মাঠপর্যায়ে তদারকি জোরদার করতে বলেন। একই সঙ্গে ভেজাল দুধ উৎপাদন, প্রক্রিয়াজাতকরণ ও বাজারজাতকরণে জড়িতদের শনাক্ত করে নিয়মিত অভিযান পরিচালনা এবং আইন অনুযায়ী কঠোর ব্যবস্থা নেওয়ার নির্দেশ দেন তিনি।
নিরাপদ দুধ নিশ্চিত করার দায়িত্ব শুধু সরকারি সংস্থাগুলোর মধ্যে সীমাবদ্ধ নয় উল্লেখ করে মন্ত্রী বলেন, এ ক্ষেত্রে খামারি, সরবরাহকারী, ব্যবসায়ী, রাজনৈতিক নেতৃবৃন্দ ও সাধারণ মানুষকে সম্মিলিতভাবে এগিয়ে আসতে হবে। সংশ্লিষ্ট সব পক্ষের সচেতনতা ও সমন্বিত উদ্যোগ ছাড়া দুধে ভেজাল মেশানোর প্রবণতা বন্ধ করা কঠিন।
সভায় বিশেষ অতিথির বক্তব্যে বাণিজ্য মন্ত্রণালয়ের সচিব মো. আতাউর রহমান খান জানান, দুধের গুণগত মান বজায় রাখতে পাবনার বিভিন্ন চিলিং সেন্টারে কর্মরত ব্যক্তিদের প্রশিক্ষণের আওতায় আনার উদ্যোগ নেওয়া হবে। দুধ সংগ্রহ, সংরক্ষণ ও প্রক্রিয়াজাতকরণ থেকে শুরু করে বিপণন পর্যন্ত প্রতিটি ধাপে মান নিয়ন্ত্রণের বিষয়ে সংশ্লিষ্টদের সচেতনতা বাড়ানোর ওপরও গুরুত্ব দেন তিনি।
জাতীয় ভোক্তা-অধিকার সংরক্ষণ অধিদপ্তরের মহাপরিচালক (অতিরিক্ত সচিব) মো. জহিরুল ইসলাম সভায় জানান, মতবিনিময়ের আগে তিনি পাবনার চাটমোহর ও আটঘরিয়া উপজেলায় প্রাণ গ্রুপ এবং ফারুক চিলিং সেন্টার পরিদর্শন করেন। এ সময় প্রাণ গ্রুপের চিলিং সেন্টার কর্তৃপক্ষ জানায়, দুধের গুণগত মান সন্তোষজনক না হওয়ায় ওই দিন পাঁচটি সরবরাহকারী প্রতিষ্ঠানের আনা দুধ ফেরত দেওয়া হয়েছে।
এ ঘটনায় সংশ্লিষ্ট সরবরাহকারী প্রতিষ্ঠানগুলোকে চিহ্নিত করে প্রয়োজনীয় ব্যবস্থা নিতে চাটমোহর উপজেলা নির্বাহী কর্মকর্তাকে নির্দেশ দেওয়া হয়েছে বলে জানান তিনি। মহাপরিচালক বলেন, দুধে ভেজাল প্রতিরোধে উৎপাদন, সংগ্রহ, সংরক্ষণ, প্রক্রিয়াজাতকরণ ও বিপণনের প্রতিটি পর্যায়ে সংশ্লিষ্টদের দায়িত্বশীল ভূমিকা পালন করতে হবে। কোনো একটি পর্যায়ে অনিয়ম থাকলেও তা পুরো সরবরাহব্যবস্থার নিরাপত্তাকে প্রশ্নবিদ্ধ করতে পারে।
সভায় সভাপতির বক্তব্যে পাবনার জেলা প্রশাসক আমিনুল ইসলাম বলেন, পাবনা দেশের অন্যতম প্রধান দুগ্ধ উৎপাদনকারী জেলা। অল্পসংখ্যক অসাধু ব্যক্তির কর্মকাণ্ডের কারণে জেলার হাজার হাজার সৎ ও পরিশ্রমী খামারির সুনাম নষ্ট হতে দেওয়া যাবে না। ভেজাল দুধের সঙ্গে জড়িতদের বিরুদ্ধে নিয়মিত অভিযান ও কঠোর আইনানুগ ব্যবস্থা অব্যাহত থাকবে।
দুধের গুণগত মান যাচাই এবং ভেজাল শনাক্তকরণের সক্ষমতা বাড়াতে পাবনায় একটি স্থায়ী পরীক্ষাগার স্থাপনের প্রয়োজনীয়তার কথাও তুলে ধরেন জেলা প্রশাসক। তাঁর মতে, নিয়মিত ও নির্ভরযোগ্য পরীক্ষার ব্যবস্থা থাকলে অনিয়ম শনাক্ত করা এবং নিরাপদ দুধের সরবরাহ নিশ্চিত করা সহজ হবে।
সভায় জেলা প্রাণিসম্পদ কর্মকর্তা, বিভিন্ন উপজেলার নির্বাহী কর্মকর্তা, কনজ্যুমারস অ্যাসোসিয়েশন অব বাংলাদেশের (ক্যাব) পাবনা জেলা সভাপতি, চেম্বার অব কমার্সের প্রতিনিধি, পাবনা জেলা প্রেস ক্লাবের সভাপতি, এনএসআইয়ের যুগ্ম পরিচালক, স্থানীয় রাজনৈতিক নেতৃবৃন্দ এবং দুগ্ধ খামারি, সরবরাহকারী ও ব্যবসায়ীদের প্রতিনিধিরা অংশ নেন।
আলোচনায় অংশগ্রহণকারীরা দুধে ভেজাল প্রতিরোধে কার্যকর নজরদারি, সংশ্লিষ্ট কর্মীদের প্রশিক্ষণ, জনসচেতনতা বৃদ্ধি এবং সরকারি-বেসরকারি প্রতিষ্ঠানের মধ্যে সমন্বয় জোরদারের ওপর গুরুত্ব দেন। সংশ্লিষ্টদের মতে, কঠোর আইন প্রয়োগের পাশাপাশি দুধের মান পরীক্ষার কার্যকর ব্যবস্থা গড়ে তোলা এবং পুরো সরবরাহব্যবস্থায় জবাবদিহি নিশ্চিত করা গেলে ভেজাল প্রতিরোধের উদ্যোগ আরও ফলপ্রসূ হবে।
মূল্যস্ফীতি নিয়ন্ত্রণে বহুমুখী সংস্কারের তাগিদ আইএমএফের
অর্থজগত প্রতিবেদন
দীর্ঘদিন ধরে উচ্চ মূল্যস্ফীতির চাপে থাকা বাংলাদেশের অর্থনীতিতে স্থিতিশীলতা ফেরাতে শুধু কঠোর মুদ্রানীতি যথেষ্ট নয়। মূল্যস্ফীতি নিয়ন্ত্রণের পাশাপাশি আর্থিক খাতের দুর্বলতা কাটানো, রাজস্ব আহরণ বাড়ানো এবং অর্থনৈতিক ব্যবস্থাপনায় কাঠামোগত সংস্কার জরুরি বলে মনে করছে আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ)। সংস্থাটির তথ্য অনুযায়ী, গত সেপ্টেম্বরে বাংলাদেশে মূল্যস্ফীতি বেড়ে ৮ শতাংশে পৌঁছেছে। অন্যদিকে, দেশের রাজস্ব-জিডিপি অনুপাত নেমে এসেছে প্রায় ৭ শতাংশে, যা বিশ্বে সর্বনিম্ন পর্যায়ের অন্যতম।
থাইল্যান্ডের ব্যাংককে আইএমএফ ও বিশ্বব্যাংকের বার্ষিক সম্মেলনের ফাঁকে এশিয়া ও প্রশান্ত মহাসাগরীয় অঞ্চলের অর্থনৈতিক পরিস্থিতি নিয়ে আয়োজিত এক সংবাদ সম্মেলনে এসব উদ্বেগের কথা তুলে ধরেন আইএমএফের এশিয়া ও প্রশান্ত মহাসাগরীয় বিভাগের উপপরিচালক সোনালি জৈন চন্দ্র।
বাংলাদেশে সাড়ে তিন বছরের বেশি সময় ধরে চলা মূল্যস্ফীতির চাপ মোকাবিলায় কেবল কঠোর মুদ্রানীতি কার্যকর হবে কি না, এমন প্রশ্নের উত্তরে তিনি জানান, মূল্যস্ফীতি নিয়ন্ত্রণে মুদ্রানীতি কঠোর রাখা গুরুত্বপূর্ণ। তবে এর পাশাপাশি রাজস্ব ব্যবস্থাপনা ও আর্থিক খাতের সংস্কারেও অগ্রাধিকার দিতে হবে। বাংলাদেশের অর্থনীতি বর্তমানে এই তিন ক্ষেত্রেই উল্লেখযোগ্য চ্যালেঞ্জের মুখে রয়েছে।
দীর্ঘস্থায়ী মূল্যস্ফীতি সাধারণ মানুষের ক্রয়ক্ষমতা কমিয়ে দেওয়ার পাশাপাশি ব্যবসা-বাণিজ্য ও বিনিয়োগের পরিবেশেও চাপ তৈরি করে। এ পরিস্থিতিতে শুধু সুদের হার বাড়িয়ে বা মুদ্রানীতি কঠোর রেখে অর্থনীতির বিদ্যমান সমস্যাগুলোর স্থায়ী সমাধান সম্ভব নয়। মূল্যস্ফীতি নিয়ন্ত্রণের উদ্যোগের সঙ্গে সামঞ্জস্য রেখে রাজস্ব ব্যবস্থাপনা ও আর্থিক খাতের দুর্বলতা দূর করার পদক্ষেপ নিতে হবে বলে আইএমএফের বক্তব্যে উঠে এসেছে।
বাংলাদেশের আর্থিক খাতের বর্তমান অবস্থাও সংস্থাটির উদ্বেগের অন্যতম কারণ। আইএমএফের মূল্যায়নে, দেশের আর্থিক খাত অত্যন্ত দুর্বল অবস্থায় রয়েছে। এই দুর্বলতা কাটিয়ে খাতটির সক্ষমতা বাড়ানো এবং আর্থিক স্থিতিশীলতা নিশ্চিত করতে একটি বিশ্বাসযোগ্য সংস্কার কৌশল গ্রহণ করা প্রয়োজন। কাঠামোগত সমস্যাগুলো সমাধান না করে শুধু সাময়িক পদক্ষেপের মাধ্যমে আর্থিক খাতকে শক্তিশালী করা কঠিন হবে।
আর্থিক খাতের স্থিতিশীলতা অর্থনীতির সামগ্রিক সক্ষমতার সঙ্গে সরাসরি সম্পর্কিত। ব্যাংকসহ আর্থিক প্রতিষ্ঠানগুলোর দুর্বলতা কাটানো না গেলে বিনিয়োগে অর্থায়ন, বেসরকারি খাতের কার্যক্রম এবং অর্থনৈতিক প্রবৃদ্ধি বাধাগ্রস্ত হওয়ার ঝুঁকি থাকে। তাই আর্থিক খাতের সংস্কারকে সামগ্রিক অর্থনৈতিক স্থিতিশীলতা ফেরানোর গুরুত্বপূর্ণ অংশ হিসেবে দেখছে সংস্থাটি।
রাজস্ব আহরণের দুর্বলতাও বাংলাদেশের অর্থনৈতিক ব্যবস্থাপনায় বড় বাধা হয়ে রয়েছে। আইএমএফের তথ্য অনুযায়ী, দেশের রাজস্ব-জিডিপি অনুপাত ধারাবাহিকভাবে কমেছে এবং বর্তমানে তা প্রায় ৭ শতাংশে দাঁড়িয়েছে। এই অনুপাত বিশ্বের সর্বনিম্ন পর্যায়ের দেশগুলোর মধ্যে বাংলাদেশকে রেখেছে।
রাজস্ব আয় কম হলে সরকারের উন্নয়ন ব্যয় নির্বাহ, জনসেবা নিশ্চিত করা এবং আর্থিক খাতের প্রয়োজনীয় সংস্কারে অর্থ জোগানো কঠিন হয়ে পড়ে। এ কারণে রাজস্ব আহরণ বাড়াতে কার্যকর পদক্ষেপ নেওয়ার পাশাপাশি রাজস্ব ব্যবস্থায় কাঠামোগত পরিবর্তনের ওপর গুরুত্ব দিয়েছে আইএমএফ। সংস্থাটির মতে, অর্থনীতির বিদ্যমান চ্যালেঞ্জ মোকাবিলা এবং উন্নয়ন কার্যক্রমের অর্থায়ন নিশ্চিত করতে সরকারের রাজস্ব সক্ষমতা বাড়ানো জরুরি।
এদিকে বাংলাদেশের জন্য নতুন ঋণ কর্মসূচি নিয়ে আইএমএফের সঙ্গে আলোচনা অব্যাহত রয়েছে। সোনালি জৈন চন্দ্র জানান, আগের ঋণ কর্মসূচির আওতায় আর কিস্তি না নেওয়ার সিদ্ধান্তের পর গত মে মাসে বাংলাদেশ কর্তৃপক্ষ সংস্থাটির কাছে নতুন একটি কর্মসূচির সহায়তা চায়।
এর ধারাবাহিকতায় গত জুলাইয়ে আইএমএফের একটি প্রতিনিধিদল ঢাকা সফর করে। সফরকালে বাংলাদেশের অর্থনৈতিক সংস্কারের বিভিন্ন দিক নিয়ে আলোচনা হয়। এসব আলোচনায় উঠে আসা সংস্কার প্রস্তাব চলতি বছরের আর্টিকেল ফোর পরামর্শে দেওয়া সুপারিশগুলোর সঙ্গে ঘনিষ্ঠভাবে সামঞ্জস্যপূর্ণ বলে জানান আইএমএফের এই কর্মকর্তা।
জুলাইয়ের সফরের পরও বাংলাদেশ কর্তৃপক্ষের সঙ্গে সংস্থাটির নিয়মিত যোগাযোগ বজায় রয়েছে। প্রয়োজনীয় সংস্কার কার্যক্রম শুরু ও বাস্তবায়নে বাংলাদেশকে সহায়তা দিতে আইএমএফ আগ্রহী বলেও জানান সোনালি জৈন চন্দ্র।
নতুন ঋণ কর্মসূচি নিয়ে আলোচনা চললেও বাংলাদেশের অর্থনীতির জন্য বড় চ্যালেঞ্জ হয়ে রয়েছে মূল্যস্ফীতি নিয়ন্ত্রণ, আর্থিক খাতের দুর্বলতা দূর করা এবং রাজস্ব আহরণ বাড়ানো। এসব ক্ষেত্রে কার্যকর সংস্কার কতটা এগোয়, তার ওপর অর্থনৈতিক স্থিতিশীলতা পুনরুদ্ধার এবং ভবিষ্যৎ উন্নয়ন কার্যক্রমের সক্ষমতা অনেকাংশে নির্ভর করবে।
বৈদেশিক বাণিজ্যে মন্দায় বিদেশি ব্যাংকের মুনাফায় ধস
অর্থজগত প্রতিবেদন
দেশের বৈদেশিক বাণিজ্যে গতি কমে আসা, আমদানি-রফতানি কার্যক্রম সংকুচিত হওয়া এবং আয় বাড়ানোর সীমিত সুযোগের প্রভাব পড়েছে বিদেশি বাণিজ্যিক ব্যাংকগুলোর মুনাফায়। চলতি বছরের প্রথম ছয় মাসে দেশে কার্যরত এসব ব্যাংকের সম্মিলিত নিট মুনাফা আগের বছরের একই সময়ের তুলনায় ১৭ দশমিক ৬ শতাংশ কমেছে। আর আগের ছয় মাসের তুলনায় মুনাফা কমেছে ৩৮ শতাংশ। এতে স্পষ্ট হচ্ছে, শক্তিশালী মূলধন ও পর্যাপ্ত তারল্য থাকা সত্ত্বেও বৈদেশিক বাণিজ্যনির্ভর ব্যাংকিং কার্যক্রমের দুর্বলতা থেকে রেহাই পাচ্ছে না বিদেশি ব্যাংকগুলো।
বাংলাদেশ ব্যাংকের প্রতিবেদন অনুযায়ী, ২০২৬ সালের জানুয়ারি-জুন সময়ে বিদেশি বাণিজ্যিক ব্যাংকগুলোর সম্মিলিত নিট মুনাফা দাঁড়িয়েছে ২ হাজার ৩২১ কোটি টাকা। ২০২৫ সালের একই সময়ে এ মুনাফা ছিল ২ হাজার ৮১৫ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে নিট মুনাফা কমেছে ৪৯৪ কোটি টাকা। আর গত বছরের জুলাই-ডিসেম্বর সময়ে ৩ হাজার ৭৩৮ কোটি টাকা মুনাফা অর্জন করেছিল ব্যাংকগুলো। সেই তুলনায় চলতি বছরের প্রথম ছয় মাসে মুনাফা কমেছে ১ হাজার ৪১৭ কোটি টাকা।
ব্যাংকগুলোর মুনাফায় এই পতন কেবল আয় কমে যাওয়ার হিসাব নয়; বরং দেশের বৈদেশিক বাণিজ্য, শিল্প উৎপাদন ও ব্যবসায়িক লেনদেনের সঙ্গে ব্যাংকিং খাতের গভীর সম্পর্কেরও প্রতিফলন। আমদানি-রফতানি কার্যক্রমের মাধ্যমে বিদেশি ব্যাংকগুলো উল্লেখযোগ্য আয় করে থাকে। পণ্য আমদানির ঋণপত্র খোলা, রফতানি আয় দেশে আনা, বৈদেশিক মুদ্রা লেনদেন এবং বহুজাতিক প্রতিষ্ঠানের আর্থিক ব্যবস্থাপনা তাদের আয়ের গুরুত্বপূর্ণ উৎস। এসব কার্যক্রমে গতি কমে গেলে ব্যাংকগুলোর আয়ও চাপে পড়ে।
বাংলাদেশ ব্যাংকের হিসাবে, চলতি বছরের প্রথম ছয় মাসে বিদেশি ব্যাংকগুলোর কর-পূর্ববর্তী সম্মিলিত মুনাফা হয়েছে ৩ হাজার ৬৩২ কোটি টাকা। আগের বছরের একই সময়ের তুলনায় এ আয় ১৮ দশমিক ৪ শতাংশ এবং আগের ছয় মাসের তুলনায় ১৭ দশমিক ৩ শতাংশ কম। একই সময়ে সম্পদ ও মূলধনের বিপরীতে মুনাফার হারও হ্রাস পেয়েছে। অর্থাৎ ব্যাংকগুলোর হাতে উল্লেখযোগ্য পরিমাণ সম্পদ ও মূলধন থাকলেও সেগুলো ব্যবহার করে আগের মতো আয় তৈরি করা সম্ভব হচ্ছে না।
ব্যাংক খাতসংশ্লিষ্ট ব্যক্তিদের মতে, সামগ্রিক অর্থনৈতিক পরিস্থিতি এবং ব্যবসা-বাণিজ্যের গতি কমে যাওয়ায় ব্যাংকগুলোর আয় বাড়ানোর সুযোগ সংকুচিত হয়েছে। বিশ্ববাজারে পণ্যের দাম বেড়ে যাওয়ায় আমদানিকারকদের ব্যয় বৃদ্ধি পেয়েছে। একই সঙ্গে আমদানি ব্যয় মেটাতে বেশি বৈদেশিক মুদ্রার প্রয়োজন হওয়ায় ব্যবসাপ্রতিষ্ঠানগুলোর ওপর বাড়তি চাপ তৈরি হয়েছে। অন্যদিকে গ্যাস ও বিদ্যুৎ সরবরাহের সীমাবদ্ধতায় শিল্প উৎপাদন ব্যাহত হচ্ছে। এতে উৎপাদন ও বাণিজ্য সম্প্রসারণ বাধাগ্রস্ত হওয়ার পাশাপাশি ব্যাংকগুলোর ঋণ, বৈদেশিক মুদ্রা লেনদেন এবং বাণিজ্যিক সেবা থেকে আয়ও কমছে।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমানের মতে, ব্যাংক খাত বর্তমানে কঠিন সময় অতিক্রম করছে। আয় বাড়ানোর সুযোগ সীমিত হয়ে পড়ায় ব্যাংকগুলোর মুনাফা অর্জনের সক্ষমতা বাধাগ্রস্ত হচ্ছে। খেলাপি ঋণ ও সমস্যাগ্রস্ত সম্পদের পরিমাণ বেড়ে গেলে ব্যাংকের আয় থেকে সম্ভাব্য ক্ষতি সামাল দেওয়াও কঠিন হয়ে পড়ে।
আমানতে শক্তি, ঋণ বিতরণে স্থবিরতা
বিদেশি ব্যাংকগুলোর মুনাফা কমলেও আমানতের ভিত্তি এখনো শক্তিশালী। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে এসব ব্যাংকের মোট আমানত দাঁড়িয়েছে ৮৭ হাজার ৩৭৮ কোটি ৫০ লাখ টাকা, যা দেশের ব্যাংক খাতের মোট আমানতের প্রায় ৪ শতাংশ। তুলনামূলক ছোট পরিসরে কার্যক্রম পরিচালনা করলেও বৈদেশিক বাণিজ্য ও করপোরেট ব্যাংকিংয়ে তাদের অবস্থান গুরুত্বপূর্ণ।
দেশীয় ব্যাংকগুলোর বড় অংশ যেখানে সাধারণ গ্রাহক, ক্ষুদ্র ব্যবসায়ী ও বিভিন্ন শ্রেণির ঋণগ্রহীতাকে সেবা দেয়, সেখানে বিদেশি ব্যাংকগুলোর কার্যক্রম মূলত করপোরেট গ্রাহককেন্দ্রিক। বহুজাতিক কোম্পানি, বড় ব্যবসাপ্রতিষ্ঠান এবং রফতানিমুখী শিল্পপ্রতিষ্ঠান এসব ব্যাংকের গুরুত্বপূর্ণ গ্রাহক। তাদের আমানতের বড় অংশ চলতি হিসাব, সঞ্চয়ী হিসাব ও নিবাসী বৈদেশিক মুদ্রা হিসাবে জমা থাকে। ফলে তুলনামূলক কম খরচে তহবিল সংগ্রহের সুযোগ পায় ব্যাংকগুলো।
তবে আমানতের শক্তিশালী ভিত্তি ঋণ বিতরণে উল্লেখযোগ্য প্রবৃদ্ধি নিশ্চিত করতে পারছে না। ২০২৬ সালের জুন শেষে বিদেশি ব্যাংকগুলোর মোট ঋণের স্থিতি ছিল ৪৮ হাজার ৭০৪ কোটি টাকা। এক বছর আগে এর পরিমাণ ছিল ৪৮ হাজার ৩৫৫ কোটি টাকা। অর্থাৎ এক বছরে ঋণ বেড়েছে মাত্র শূন্য দশমিক ৭ শতাংশ।
ঋণ বিতরণে এমন ধীরগতি ব্যবসা-বাণিজ্যে নতুন অর্থায়নের চাহিদা, ব্যাংকগুলোর ঋণ অনুমোদনের নীতি এবং সামগ্রিক অর্থনৈতিক পরিস্থিতি নিয়ে প্রশ্ন তৈরি করে। আমানত সংগ্রহের সক্ষমতা থাকলেও নতুন ঋণের পরিমাণ না বাড়লে সুদ ও অন্যান্য ব্যাংকিং সেবা থেকে আয় সম্প্রসারণের সুযোগ সীমিত হয়ে পড়ে। বিশেষত করপোরেট ব্যাংকিংয়ে বড় অঙ্কের লেনদেনের ওপর নির্ভরশীল প্রতিষ্ঠানগুলোর ক্ষেত্রে এর প্রভাব উল্লেখযোগ্য হতে পারে।
রফতানি আয় প্রত্যাবাসনে গুরুত্বপূর্ণ ভূমিকা
মুনাফা কমলেও দেশের বৈদেশিক বাণিজ্যের অর্থপ্রবাহ সচল রাখতে বিদেশি ব্যাংকগুলোর ভূমিকা গুরুত্বপূর্ণ। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জানুয়ারি-জুন সময়ে এসব ব্যাংকের মাধ্যমে ৩৯৫ কোটি ডলারের রফতানি আয় দেশে এসেছে। দেশের মোট রফতানি আয়ের ১৮ দশমিক ৬ শতাংশ এসেছে এ ব্যাংকগুলোর মাধ্যমে।
একই সময়ে বিদেশি ব্যাংকগুলোর মাধ্যমে ৪৬২ কোটি ডলারের আমদানি মূল্য পরিশোধ করা হয়েছে, যা দেশের মোট আমদানি ব্যয়ের ১৩ শতাংশের বেশি। অর্থাৎ দেশের মোট আমদানি-রফতানি বাণিজ্যের একটি উল্লেখযোগ্য অংশ পরিচালিত হচ্ছে এসব ব্যাংকের মাধ্যমে।
রফতানি আয় দেশে আনার ক্ষেত্রে বিদেশি ব্যাংকগুলোর অংশ আমদানি মূল্য পরিশোধের তুলনায় বেশি হলেও এই দুই প্রবাহের ব্যবধান দিয়ে সরাসরি তাদের বৈদেশিক মুদ্রার নিট অবদান নির্ধারণ করা যায় না। কারণ, লেনদেনের সময়, অর্থপ্রবাহের প্রকৃত পরিমাণ এবং সংশ্লিষ্ট অন্যান্য বৈদেশিক মুদ্রা লেনদেনও এতে প্রভাব ফেলে।
তবে রফতানি আয় প্রত্যাবাসন, আমদানি অর্থায়ন ও বহুজাতিক প্রতিষ্ঠানের আন্তর্জাতিক লেনদেন পরিচালনায় এসব ব্যাংকের গুরুত্বপূর্ণ অবস্থান রয়েছে। ফলে তাদের মুনাফা কমে যাওয়াকে শুধু ব্যাংকগুলোর নিজস্ব ব্যবসায়িক পরিস্থিতি দিয়ে ব্যাখ্যা করা যথেষ্ট নয়; দেশের বৈদেশিক বাণিজ্যের গতিপ্রকৃতিও এখানে গুরুত্বপূর্ণ।
খেলাপি ঋণ বাড়লেও মূলধনে স্বস্তি
মুনাফা কমার পাশাপাশি বিদেশি ব্যাংকগুলোর খেলাপি ঋণের হারও বেড়েছে। ২০২৬ সালের জুন শেষে এ হার দাঁড়িয়েছে ৬ দশমিক ৫ শতাংশে। এক বছর আগে তা ছিল ৬ দশমিক ১ শতাংশ। অর্থাৎ ঋণের মানে কিছুটা অবনতি হয়েছে। তবে দেশীয় ব্যাংকগুলোর তুলনায় বিদেশি ব্যাংকগুলোর খেলাপি ঋণের হার এখনো উল্লেখযোগ্যভাবে কম বলে বাংলাদেশ ব্যাংকের প্রতিবেদনে উল্লেখ করা হয়েছে।
বড় করপোরেট ঋণগ্রহীতা, বহুজাতিক কোম্পানির সহযোগী প্রতিষ্ঠান এবং তুলনামূলক ভালো ঋণমানসম্পন্ন রফতানিমুখী ব্যবসাপ্রতিষ্ঠানকে ঋণ দেওয়ার কারণে এসব ব্যাংকের ঋণঝুঁকি তুলনামূলক কম থাকে। পাশাপাশি ঋণ অনুমোদনে সতর্কতা ও ঝুঁকি ব্যবস্থাপনার কারণে তাদের সম্পদের মানও অপেক্ষাকৃত ভালো অবস্থানে রয়েছে।
মূলধনের দিক থেকেও বিদেশি ব্যাংকগুলো শক্ত অবস্থানে রয়েছে। জুন শেষে তাদের মূলধন পর্যাপ্ততার অনুপাত দাঁড়িয়েছে ৪১ দশমিক ২১ শতাংশে। একই সময়ে টিয়ার-১ মূলধনের অনুপাত ছিল প্রায় ৩৯ দশমিক ৪ শতাংশ। এই অনুপাতগুলো ব্যাংকগুলোর আর্থিক ক্ষতি মোকাবিলা এবং সম্ভাব্য ঝুঁকির বিপরীতে সুরক্ষা বজায় রাখার সক্ষমতা নির্দেশ করে।
তারল্য পরিস্থিতিও সন্তোষজনক। বিদেশি ব্যাংকগুলোর মোট সম্পদের প্রায় অর্ধেকই তরল সম্পদ। পাশাপাশি গ্রাহক আমানতের পরিমাণ মোট ঋণের তুলনায় ২৮ শতাংশের বেশি। এসব সূচক থেকে বোঝা যায়, মুনাফা কমলেও ব্যাংকগুলো তাৎক্ষণিক তারল্যসংকট কিংবা মূলধন ঘাটতির মুখে পড়েনি।
২০২৬ সালের জুন শেষে বিদেশি ব্যাংকগুলোর সম্মিলিত সম্পদের পরিমাণ দাঁড়িয়েছে ৩ লাখ ১০ হাজার ৬২১ কোটি ৩০ লাখ টাকা। অর্থাৎ মুনাফার নিম্নমুখী প্রবণতার মধ্যেও তাদের সম্পদের ভিত্তি বড় রয়েছে।
সামনে প্রধান চ্যালেঞ্জ আয় বাড়ানো
দেশে কার্যরত ৯টি বিদেশি বাণিজ্যিক ব্যাংক ৬৭টি শাখার মাধ্যমে কার্যক্রম পরিচালনা করছে। দেশের মোট আমানত ও ঋণে তাদের অংশ সীমিত হলেও বৈদেশিক বাণিজ্য, বৈদেশিক মুদ্রার লেনদেন এবং বহুজাতিক প্রতিষ্ঠানের ব্যাংকিং সেবায় তাদের ভূমিকা গুরুত্বপূর্ণ। ফলে এসব ব্যাংকের আয় ও মুনাফার ধারাবাহিকতা দেশের বাণিজ্যিক লেনদেনের পরিবেশের সঙ্গেও সম্পর্কিত।
বর্তমান পরিস্থিতিতে বিদেশি ব্যাংকগুলোর জন্য বড় চ্যালেঞ্জ হলো বিদ্যমান মূলধন ও আমানতের ভিত্তিকে কাজে লাগিয়ে আয় বাড়ানো। এ ক্ষেত্রে বৈদেশিক বাণিজ্যের সম্প্রসারণ, শিল্প উৎপাদনে গতি ফেরানো এবং ব্যবসাপ্রতিষ্ঠানগুলোর অর্থায়নের চাহিদা বৃদ্ধি গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। পাশাপাশি ঋণের মান বজায় রেখে নতুন ঋণ বিতরণ বাড়ানো এবং করপোরেট ব্যাংকিংয়ের বাইরে আয়বর্ধক সেবার সুযোগ সম্প্রসারণও প্রয়োজন হতে পারে।
সামগ্রিকভাবে, বিদেশি ব্যাংকগুলোর মুনাফা হ্রাস আর্থিক ভিত্তির তাৎক্ষণিক দুর্বলতার চেয়ে আয় সৃষ্টির সুযোগ সংকুচিত হওয়ার বিষয়টিই বেশি স্পষ্ট করছে। তবে ঋণ প্রবৃদ্ধির ধীরগতি ও খেলাপি ঋণের ঊর্ধ্বমুখী প্রবণতা অব্যাহত থাকলে ভবিষ্যতে মুনাফা পুনরুদ্ধার কঠিন হতে পারে। শক্তিশালী মূলধন ও পর্যাপ্ত তারল্য ব্যাংকগুলোকে ঝুঁকি মোকাবিলায় সহায়তা করলেও টেকসই মুনাফার জন্য শেষ পর্যন্ত বৈদেশিক বাণিজ্য ও সামগ্রিক অর্থনৈতিক কর্মকাণ্ডে গতি ফেরানোই গুরুত্বপূর্ণ।
ব্যাংকঋণে সরকারের বাড়তি নির্ভরতা
অর্থজগত প্রতিবেদন
চলতি অর্থবছরের প্রথম তিন মাসে ব্যাংক ব্যবস্থা থেকে ২৪ হাজার ২৪৫ কোটি টাকা ঋণ নিয়েছে সরকার। অথচ আগের অর্থবছরের একই সময়ে নতুন ঋণ নেওয়ার পরিবর্তে ৬ হাজার ৯২৬ কোটি টাকা নিট পরিশোধ করেছিল সরকার। রাজস্ব আদায়ে বড় ঘাটতি এবং সরকারি ব্যয়ের চাপ সামাল দিতে ব্যাংকঋণের ওপর সরকারের নির্ভরতা বাড়ছে। এতে একদিকে ব্যাংক খাতে সরকারি ঋণের পরিমাণ বাড়ছে, অন্যদিকে ব্যাংকগুলোর আয় ও মুনাফা নিয়েও নতুন করে উদ্বেগ তৈরি হচ্ছে।
বাংলাদেশ ব্যাংকের সর্বশেষ পরিসংখ্যান অনুযায়ী, চলতি অর্থবছরের জুলাই-সেপ্টেম্বর সময়ে বাণিজ্যিক ব্যাংকগুলো থেকে সরকার নিট ২৩ হাজার ২২৭ কোটি টাকা ঋণ নিয়েছে। একই সময়ে বাংলাদেশ ব্যাংক থেকে নেওয়া ঋণের পরিমাণ ছিল ১ হাজার ১৭ কোটি টাকা। সব মিলিয়ে তিন মাসে ব্যাংক ব্যবস্থা থেকে সরকারের নিট ঋণ গ্রহণের পরিমাণ দাঁড়িয়েছে ২৪ হাজার ২৪৫ কোটি টাকা।
গত অর্থবছরের একই চিত্র ছিল সম্পূর্ণ ভিন্ন। ওই সময়ে বাণিজ্যিক ব্যাংকগুলো থেকে নেওয়া ঋণের বিপরীতে সরকার নিট ৪ হাজার ২২৬ কোটি টাকা পরিশোধ করেছিল। পাশাপাশি কেন্দ্রীয় ব্যাংকের ঋণ বাবদ পরিশোধ করেছিল ২ হাজার ৬৯৯ কোটি টাকা। অর্থাৎ নতুন ঋণ নেওয়ার পরিবর্তে আগের দায় কমানোর দিকে মনোযোগী ছিল সরকার। এক বছরের ব্যবধানে ঋণ পরিশোধের অবস্থান থেকে বড় অঙ্কের ঋণ গ্রহণে চলে আসা সরকারের অর্থায়ন পরিস্থিতির পরিবর্তনকেই তুলে ধরছে।
চলতি ২০২৬-২৭ অর্থবছরের বাজেটে ব্যাংক ব্যবস্থা থেকে ১ লাখ ১২ হাজার কোটি টাকা ঋণ নেওয়ার লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে। অর্থবছরের প্রথম তিন মাসেই এ লক্ষ্যমাত্রার প্রায় ২১ দশমিক ৬৫ শতাংশ ঋণ নেওয়া হয়ে গেছে। ফলে বছরের বাকি সময়ে সরকারের ব্যয় নির্বাহে ব্যাংকঋণের চাহিদা কীভাবে পরিবর্তিত হয়, তা গুরুত্বপূর্ণ হয়ে উঠেছে।
সরকারের ঋণ গ্রহণ বাড়ার পেছনে রাজস্ব আদায়ের ঘাটতিকে অন্যতম কারণ হিসেবে দেখছেন সংশ্লিষ্টরা। সরকারি ব্যয় মেটাতে রাজস্ব আয় প্রত্যাশা অনুযায়ী না বাড়লে ঘাটতি পূরণে ঋণের প্রয়োজন হয়। একই সঙ্গে গ্যাস ও বিদ্যুৎ সংকটসহ বিভিন্ন প্রতিবন্ধকতায় বেসরকারি খাতের উৎপাদন ও ব্যবসায়িক কার্যক্রম বাধাগ্রস্ত হচ্ছে। এতে অর্থনৈতিক কর্মকাণ্ডের গতি কমার পাশাপাশি সরকারের রাজস্ব সংগ্রহেও নেতিবাচক প্রভাব পড়ছে।
জাতীয় রাজস্ব বোর্ডের (এনবিআর) তথ্য অনুযায়ী, চলতি অর্থবছরের প্রথম দুই মাস জুলাই ও আগস্টে রাজস্ব আদায়ে ঘাটতি হয়েছে ২৫ হাজার ৪৯১ কোটি টাকা। এ সময়ে রাজস্ব সংগ্রহের লক্ষ্যমাত্রা ছিল ৮১ হাজার ৫৩ কোটি টাকা। বিপরীতে আদায় হয়েছে ৫৫ হাজার ৫৬২ কোটি টাকা, যা লক্ষ্যমাত্রার মাত্র ৬৮ দশমিক ৫৫ শতাংশ। রাজস্ব আয়ের এ ঘাটতি সরকারের অর্থায়ন ব্যবস্থাপনায় বাড়তি চাপ তৈরি করছে।
এদিকে ব্যাংক ব্যবস্থায় সরকারের ঋণের স্থিতিও ধারাবাহিকভাবে বাড়ছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত ৩০ সেপ্টেম্বর বাণিজ্যিক ব্যাংকগুলোতে সরকারের মোট ঋণের স্থিতি দাঁড়িয়েছে ৬ লাখ ১৪ হাজার ৬৫২ কোটি টাকা। গত জুন শেষে এ পরিমাণ ছিল ৫ লাখ ৯১ হাজার ৪২৪ কোটি টাকা। অর্থাৎ তিন মাসে বাণিজ্যিক ব্যাংকগুলোতে সরকারের ঋণের স্থিতি বেড়েছে ২৩ হাজার ২২৮ কোটি টাকা।
কেন্দ্রীয় ব্যাংক থেকেও সরকারের ঋণ বেড়েছে। গত জুন শেষে বাংলাদেশ ব্যাংকের কাছে সরকারের ঋণের স্থিতি ছিল ৯৪ হাজার ৫১ কোটি টাকা। সেপ্টেম্বর শেষে তা বেড়ে দাঁড়িয়েছে ৯৫ হাজার ৬৯ কোটি টাকায়। বাণিজ্যিক ব্যাংক ও কেন্দ্রীয় ব্যাংক—উভয় উৎসের ঋণ হিসাব করলে সেপ্টেম্বর শেষে ব্যাংক ব্যবস্থায় সরকারের মোট ঋণের স্থিতি দাঁড়িয়েছে ৭ লাখ ৯ হাজার ৭২১ কোটি টাকা।
তবে বেসরকারি খাতে ঋণের চাহিদা কম থাকায় আপাতত সরকারের ঋণ গ্রহণে ব্যাংকগুলোর তেমন সমস্যা হচ্ছে না বলে জানিয়েছেন খাতসংশ্লিষ্টরা। বেসরকারি খাতে ঋণ প্রবৃদ্ধি ৫ শতাংশের নিচে নেমে আসায় ব্যাংকগুলোর হাতে ঋণ দেওয়ার মতো অর্থ রয়েছে। ফলে সরকারি ঋণের চাহিদা মেটাতে ব্যাংকগুলোর সক্ষমতা থাকলেও এর আর্থিক প্রভাব নিয়ে উদ্বেগ রয়েছে।
ব্যাংক কর্মকর্তাদের মতে, সরকারি ঋণের সুদহার কমে যাওয়ায় ব্যাংকগুলোর আয় ও মুনাফার ওপর চাপ বাড়ছে। কোনো কোনো ক্ষেত্রে সরকারকে ঋণ দিয়ে যে সুদ পাওয়া যাচ্ছে, তা আমানতের বিপরীতে ব্যাংককে যে সুদ দিতে হচ্ছে, তার চেয়েও কম। এমন পরিস্থিতিতে সরকারি ঋণ ব্যাংকগুলোর জন্য অর্থ বিনিয়োগের একটি মাধ্যম হলেও তা প্রত্যাশিত মুনাফা নিশ্চিত করতে পারছে না।
সামগ্রিকভাবে রাজস্ব আদায়ের ঘাটতি, সরকারি ব্যয়ের চাপ এবং বেসরকারি খাতের ধীরগতির মধ্যে ব্যাংকঋণের ওপর সরকারের বাড়তি নির্ভরতা অর্থনীতির জন্য গুরুত্বপূর্ণ হয়ে উঠছে। ব্যাংকগুলো আপাতত ঋণের চাহিদা পূরণ করতে পারলেও দীর্ঘ মেয়াদে সরকারের ঋণ ব্যবস্থাপনা, ব্যাংকের মুনাফা এবং বেসরকারি খাতে ঋণপ্রবাহের ভারসাম্য বজায় রাখা বড় চ্যালেঞ্জ হয়ে দাঁড়াতে পারে।
বাংলাদেশের অর্থনৈতিক স্থিতিশীলতা রক্ষায় পাশে থাকবে মার্কিন ট্রেজারি বিভাগ – প্রধানমন্ত্রীর অর্থনৈতিক উপদেষ্টা
অর্থজগত প্রতিবেদন
বাংলাদেশের অর্থনৈতিক স্থিতিশীলতা ফিরিয়ে আনতে সহযোগিতার আশ্বাস দিয়েছে যুক্তরাষ্ট্রের ট্রেজারি বিভাগ। বিদ্যমান অর্থনৈতিক সংকট ও উচ্চ মূল্যস্ফীতি মোকাবিলায় সরকার কাজ করছে বলে মনে করছে আন্তর্জাতিক সংস্থাগুলোও। আগামী দুই থেকে তিন মাসের মধ্যে এসব সহযোগিতা পাওয়ার বিষয়ে অগ্রগতি হতে পারে।
বুধবার (১৪ অক্টোবর) সকালে ব্যাংককে মার্কিন ট্রেজারি বিভাগের কর্মকর্তাদের সঙ্গে বৈঠক করেন বাংলাদেশের প্রতিনিধিদলের সদস্যরা। বৈঠক শেষে এ তথ্য জানান প্রধানমন্ত্রীর অর্থনৈতিক উপদেষ্টা ড. রাশেদ আল মাহমুদ তিতুমীর।
তিতুমীর বলেন, আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ), বিশ্বব্যাংক ও মার্কিন ট্রেজারি বিভাগ মনে করে, বাংলাদেশের বর্তমান অর্থনৈতিক সংকট এবং উচ্চ মূল্যস্ফীতির পরিস্থিতি উত্তরাধিকার সূত্রে পেয়েছে বর্তমান সরকার।
তিনি আরও বলেন, মধ্যপ্রাচ্যের সংঘাতের প্রভাবও দেশের অর্থনীতিতে পড়েছে। একই সঙ্গে বর্তমান সরকার বিদ্যমান সমস্যাগুলো সমাধানে আন্তরিকভাবে কাজ করছে বলে মনে করছে সংশ্লিষ্ট আন্তর্জাতিক সংস্থাগুলো।
প্রধানমন্ত্রীর অর্থনৈতিক উপদেষ্টার ভাষ্য অনুযায়ী, এসব বিষয় বিবেচনায় নিয়ে বাংলাদেশকে সহযোগিতা করার আশ্বাস দিয়েছে আইএমএফ, বিশ্বব্যাংক ও মার্কিন ট্রেজারি বিভাগ। আগামী দুই থেকে তিন মাসের মধ্যে প্রতিশ্রুত সহযোগিতা পাওয়ার বিষয়ে নিশ্চিত অগ্রগতি আসতে পারে বলে আশা করা হচ্ছে।